LISBOATEMPESTADE PERFEITA
Imagem ilustrativa gerada por IA: Lisboa residencial sob um céu de tempestade. Não representa um acontecimento meteorológico real.

CAPÍTULO 00 · INTRODUÇÃO

Lisboa,a tempestade perfeita.

35 anos de decisões, transformações e desequilíbrios que ajudam a explicar a crise da habitação em Lisboa.

EXPLORAR Imagem ilustrativa gerada por IA

A pergunta de partida

Porque deixou Lisboa de conseguir alojar quem nela vive e trabalha?

A cidade não perdeu apenas a capacidade de construir. Perdeu a capacidade de alinhar casas, rendimentos e território.

O problema atravessa a área metropolitana. A resposta exige distinguir quem precisa de apoio, quem está excluído pelo preço e onde a oferta pode crescer com qualidade.

Esta investigação é independente. Não é uma publicação das entidades citadas. Cada indicador conserva a sua geografia, período e natureza.

CAPÍTULO 01

LISBOA / ÁREA METROPOLITANA · 1990–2025

O Ciclo
histórico

Uma cidade que se expandiu.
Uma capacidade que perdeu continuidade.
Trinta e cinco anos para perceber
como chegámos aqui.

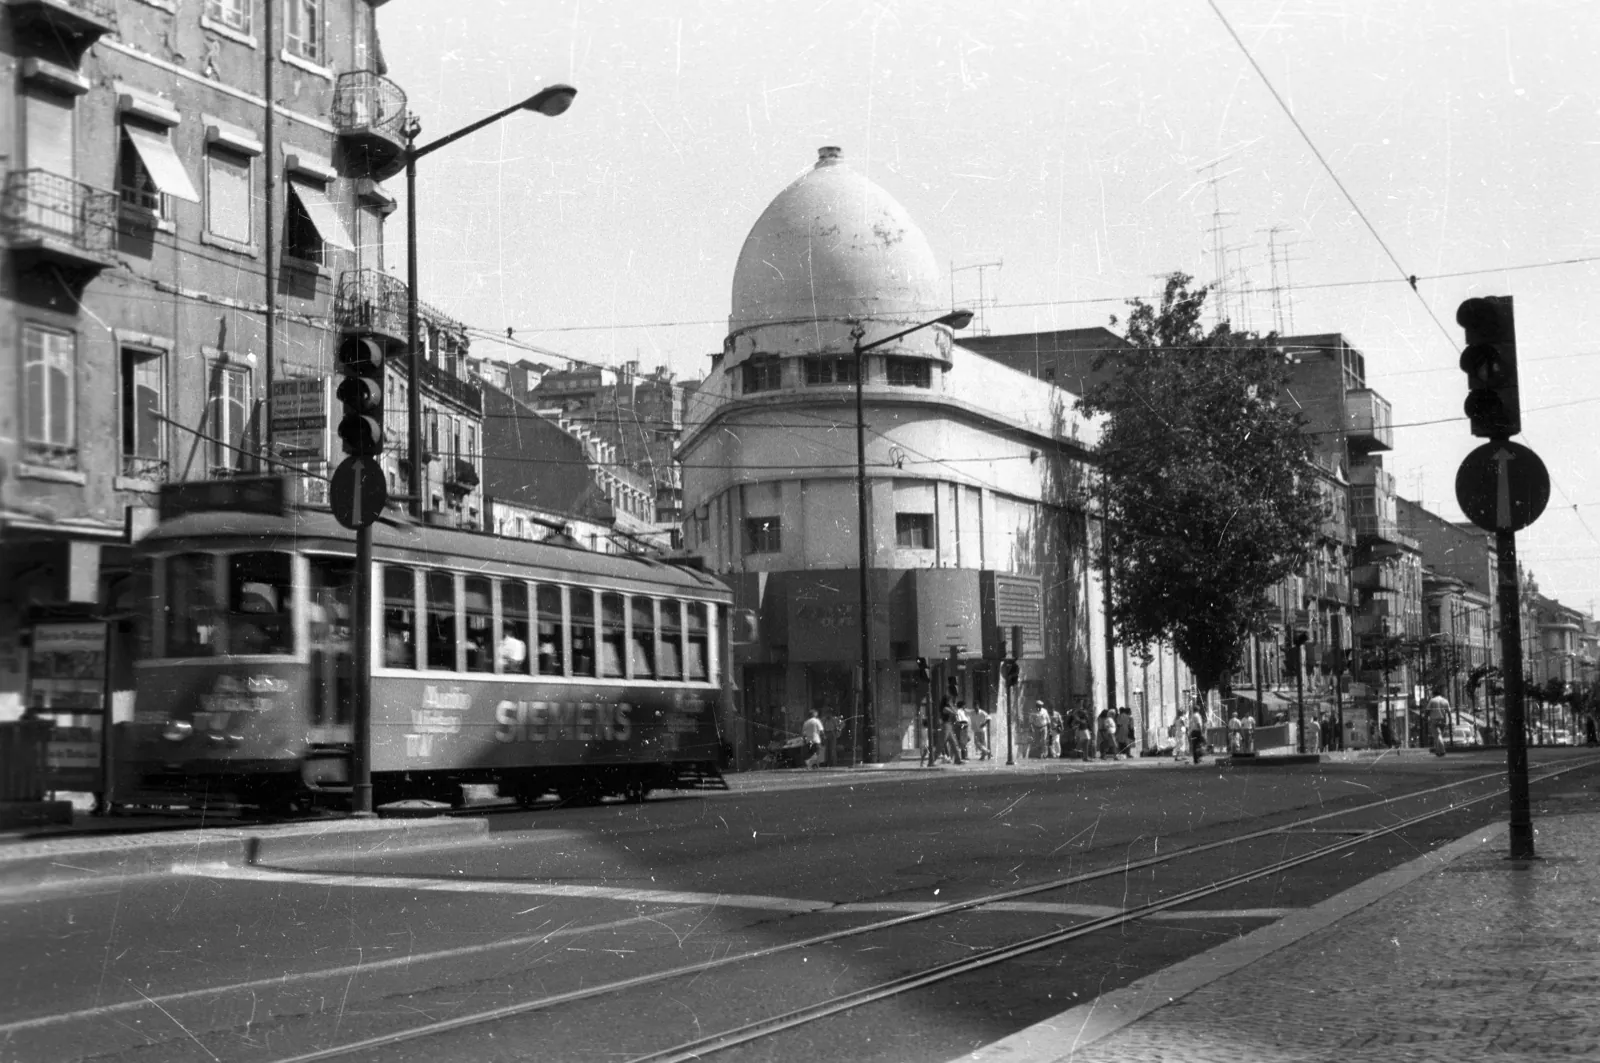
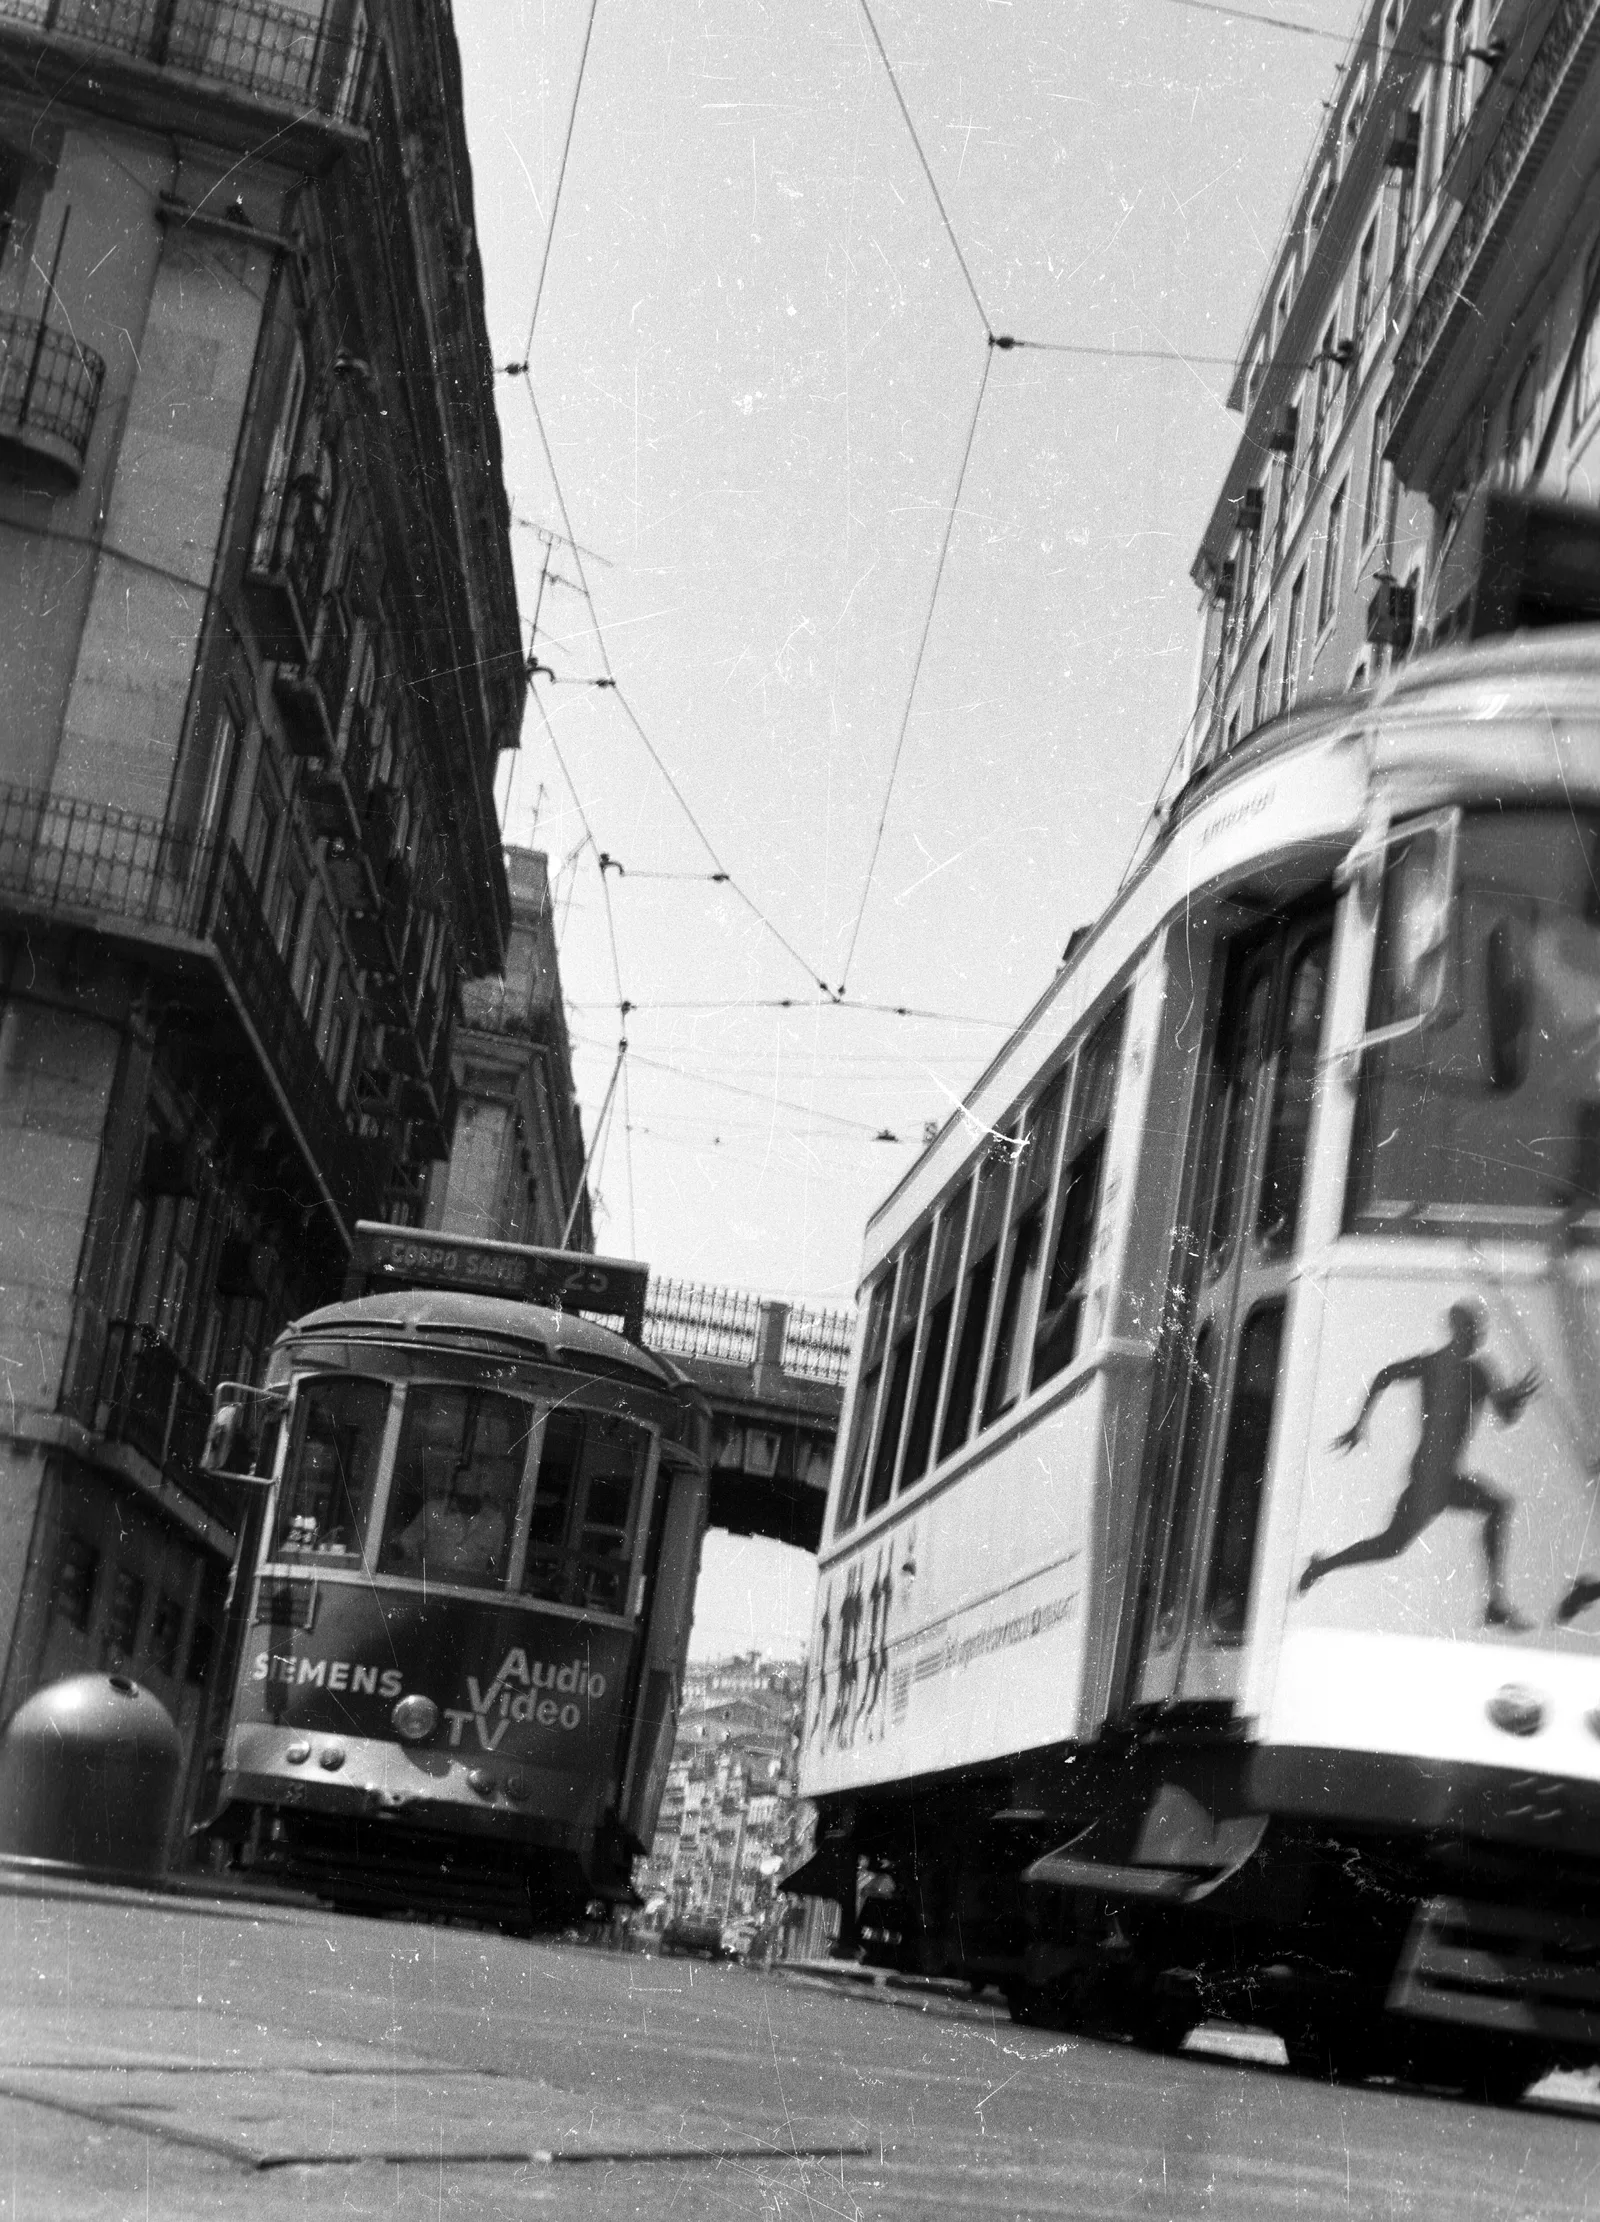
Elétrico entre edifícios da Avenida Almirante Reis, numa fotografia de arquivo a preto e branco, de 1990.

1990 · Avenida Almirante Reis, Lisboa. Ao centro, o antigo cinema Lys/Roxy.

FOTO:FORTEPAN / tm / Wikimedia Commons · CC BY-SA 3.0

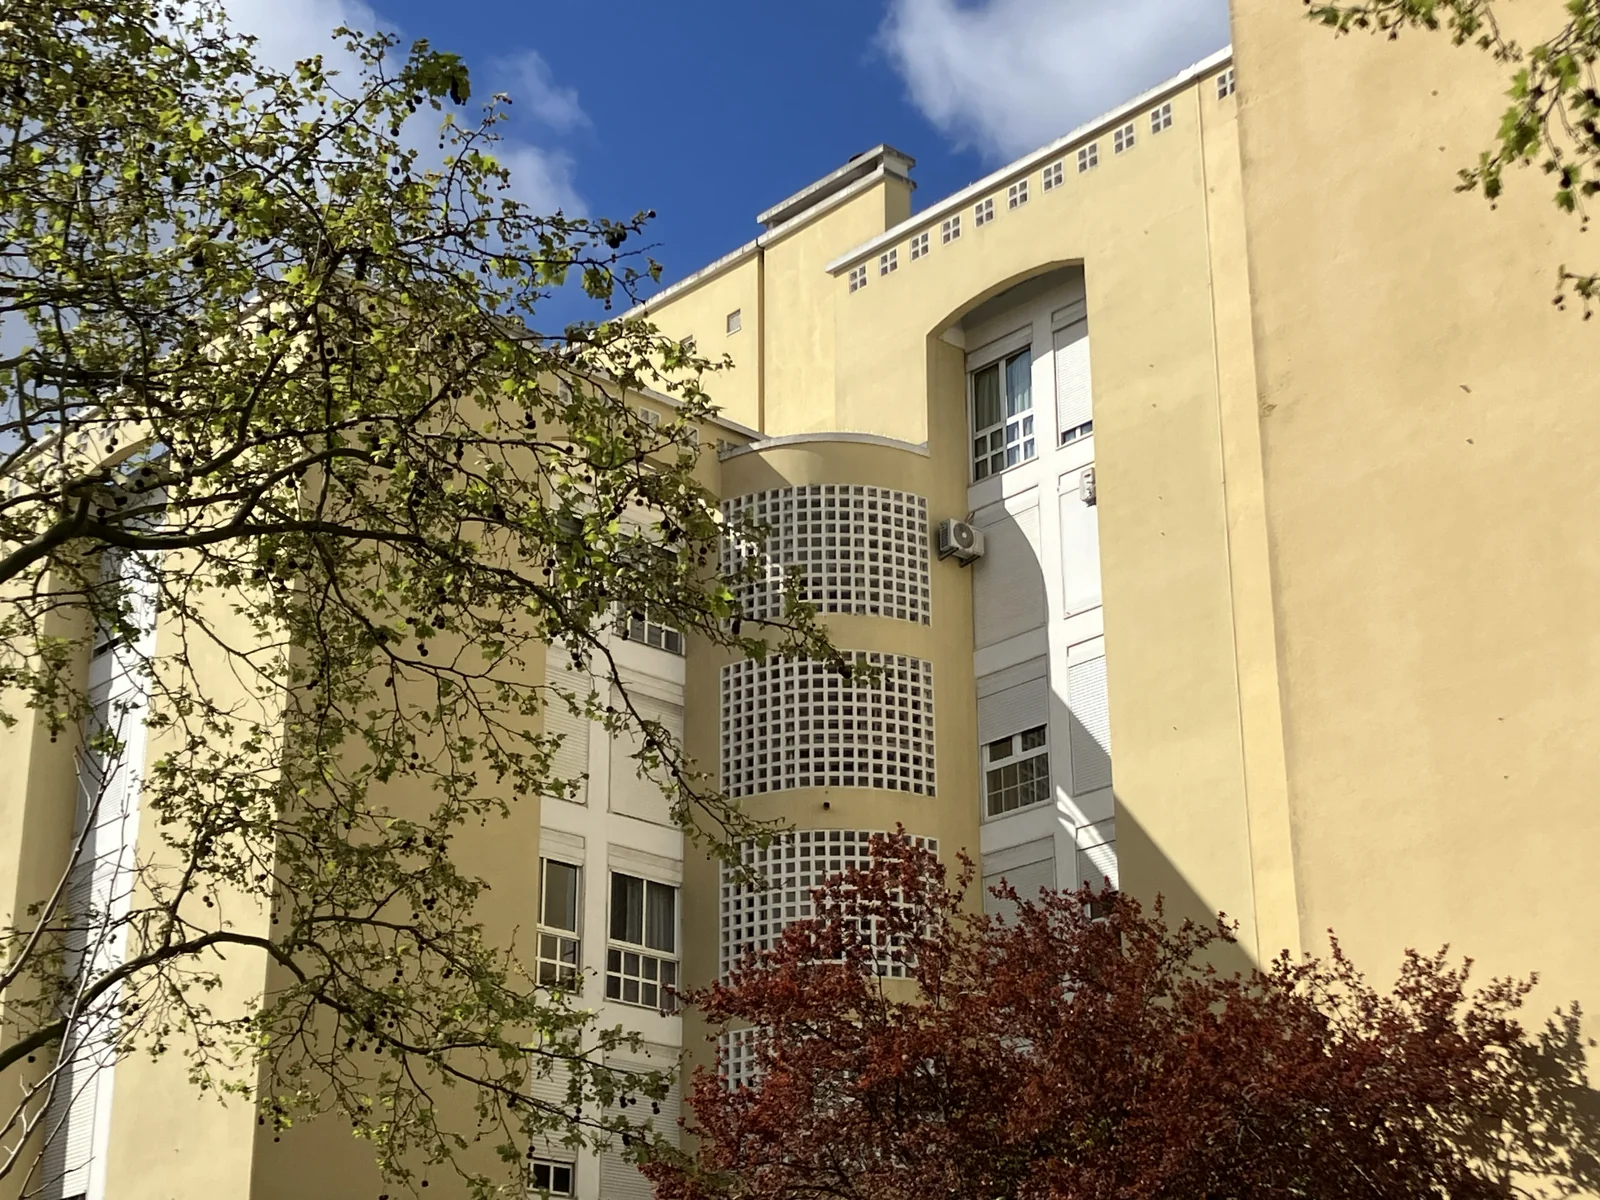
Fachada amarela de edifícios residenciais na Rua Hermano Neves, em Telheiras, fotografada em março de 2025.

23 de março de 2025 · Edifícios residenciais na Rua Hermano Neves, Telheiras.

Josan07 ya / Wikimedia Commons · CC BY-SA 4.0

Da expansão metropolitana às respostas públicas, da quebra da construção à recuperação parcial: o estudo reúne uma trajetória com instrumentos e necessidades diferentes. [1][9][10][13]

PERCORRER A HISTÓRIA

Anos 1990

Expansão metropolitana

A cidade crescia para fora.

No final do século XX, construir em escala era uma realidade. A promoção privada, o crédito e a disponibilidade de solo sustentavam a expansão da habitação. Parte da procura deslocava-se para Sintra, Loures, Odivelas, Almada e Seixal. [9]

As novas casas alargaram o território onde se vivia. Os transportes, os serviços e o espaço público nem sempre acompanharam esse crescimento.

Contexto e limites da leitura

O estudo identifica a produção privada como a componente dominante do ciclo de expansão. Os programas públicos tinham missões específicas. Uma maior oferta não significava que todas as famílias tivessem acesso, nem que a urbanização fosse sempre acompanhada pela infraestrutura necessária. Estudo, pp. 5–7. [9]

Elétrico entre edifícios da Avenida Almirante Reis, numa fotografia de arquivo a preto e branco, de 1990.

1990 · Avenida Almirante Reis, Lisboa. Ao centro, o antigo cinema Lys/Roxy.

FOTO:FORTEPAN / tm / Wikimedia Commons · CC BY-SA 3.0

1993

Programa Especial de Realojamento

Dar uma morada à dignidade.

Em 7 de maio, o Decreto-Lei n.º 163/93 criou o PER. A prioridade era realojar famílias de bairros de barracas nas áreas metropolitanas de Lisboa e Porto. [10]

Durante a execução histórica do programa, foram protocolados 48.416 fogos e construídos 34.759, no conjunto das duas áreas metropolitanas. Não são números exclusivos da AML nem apenas dos anos 1990. [11]

Contexto e limites da leitura

O realojamento trouxe ganhos de dignidade, condições sanitárias e segurança habitacional. Substituir uma barraca por um fogo público não equivalia, porém, a acrescentar uma casa disponível para compra no mercado privado.

A investigação também documenta críticas à concentração territorial de vulnerabilidade, à insuficiência de serviços e à segregação socioespacial. A capacidade de intervir deve ser retida sem reproduzir esses problemas. Estudo, pp. 6–7. [11][12]

Política pública · 7 de maio de 1993

PER

Programa Especial
de Realojamento

Uma resposta
à habitação precária.

Decreto-Lei n.º 163/93
Áreas metropolitanas de Lisboa e Porto

Composição tipográfica baseada no diploma de criação do PER [10]. Não é uma reprodução de arquivo.

2002

O máximo da série nacional

Uma escala que não se repetiu.

Portugal concluiu 125.708 fogos novos em 2002. Em 1995 tinham sido 68.825; em 1999, 108.198. São valores nacionais, não a produção da Área Metropolitana de Lisboa. [1]

Na AML, o parque recenseado cresceria de cerca de 1,282 milhões de alojamentos, em 2001, para 1,484 milhões em 2011. Uma expansão que a década seguinte não repetiria. [2]

Contexto e limites da leitura

Os Censos medem o parque de alojamentos existente numa data. A diferença entre dois recenseamentos não é uma contagem de fogos construídos: também pode refletir demolições, mudanças de uso e classificações. Os valores da AML estão arredondados. Estudo, pp. 5–6. [1][2]

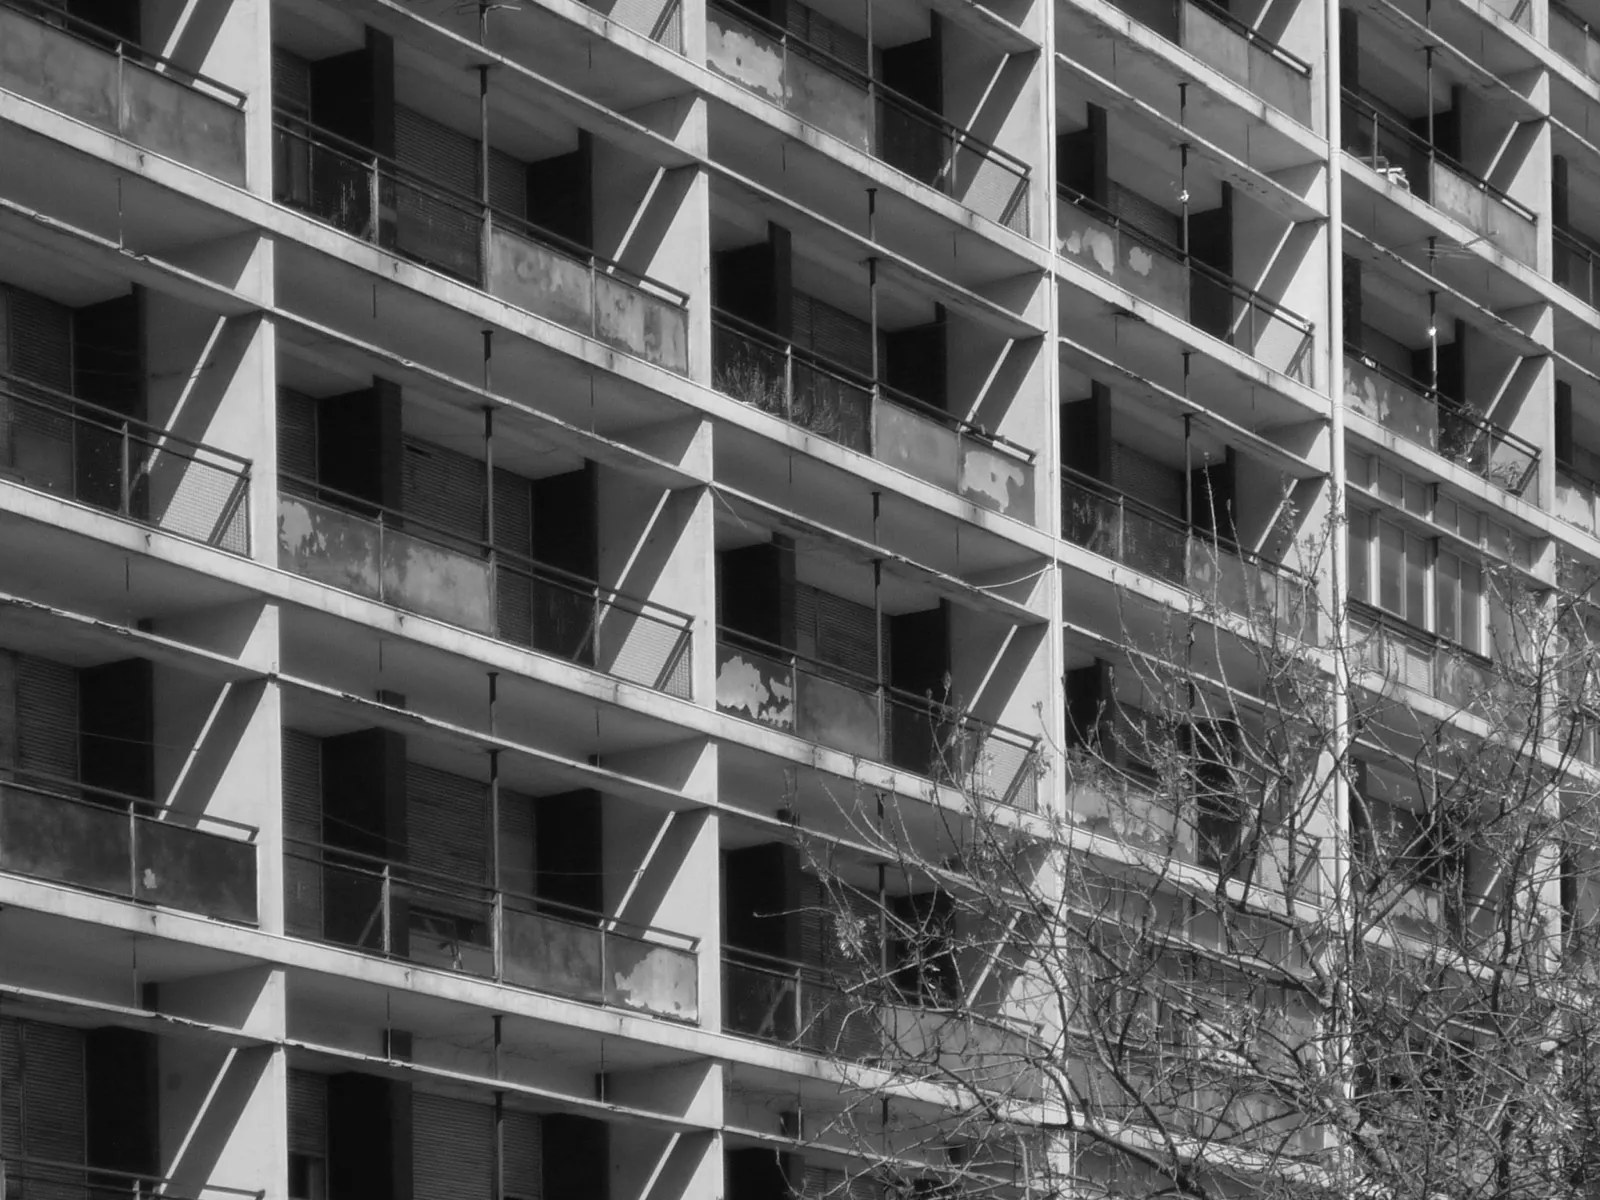
Fachada de um edifício residencial nos Olivais, com varandas e janelas, fotografada a preto e branco em 2009.

14 de março de 2009 · Fachada de edifício nos Olivais, Lisboa.

Arquiterura Moderna / Wikimedia Commons · CC0 1.0

Vista do parque residencial em 2009. A fotografia não documenta a produção de 2002.

Até 2009

EPUL e rendimentos intermédios

Outro papel para o solo público.

O setor público não respondia apenas à carência extrema. A EPUL participava na urbanização e na promoção de habitação para venda, incluindo soluções para rendimentos intermédios.

Até 2009, a documentação municipal regista 2.465 fogos lançados em concurso pelo EPUL Jovem. O programa não representa toda a atividade da EPUL, que foi mais longa e mais ampla. [13]

Contexto e limites da leitura

2009 é a data-limite do levantamento municipal citado, não o ano de início do programa nem de construção de todos os fogos. Fogos lançados em concurso não são automaticamente fogos concluídos.

A lição do estudo é combinar solo público, planeamento e promoção a custos controlados, com regras de acesso e mecanismos que impeçam a transformação rápida dos apoios em ganhos privados de revenda. Estudo, p. 7. [13]

Promoção pública · levantamento até 2009

EPUL

Solo público.
Planeamento.
Promoção.

Rendimentos intermédios.
Uma função diferente.

EPUL Jovem · 2.465 fogos lançados em concurso
Programa Local de Habitação de Lisboa, 2009

Composição tipográfica baseada no documento municipal [13]. Não é uma reprodução de arquivo.

2010–2016

A perda de continuidade

A construção encolheu.

A produção nacional recuou para 35.442 fogos novos em 2010 e atingiu 7.909 em 2016. O contraste com o início do século é profundo. [1]

Na AML, os Censos registam apenas cerca de 13 mil alojamentos adicionais entre 2011 e 2021. Esse abrandamento tem de ser lido com a ressalva das alterações de classificação do alojamento local. [2]

Contexto e limites da leitura

O estudo documenta a quebra da produção, mas não estima aqui o peso causal de cada decisão política, mudança financeira ou transformação económica. A série nacional e o stock metropolitano são indicadores distintos. A cronologia não demonstra, por si só, causalidade. Estudo, pp. 5–6. [1][2]

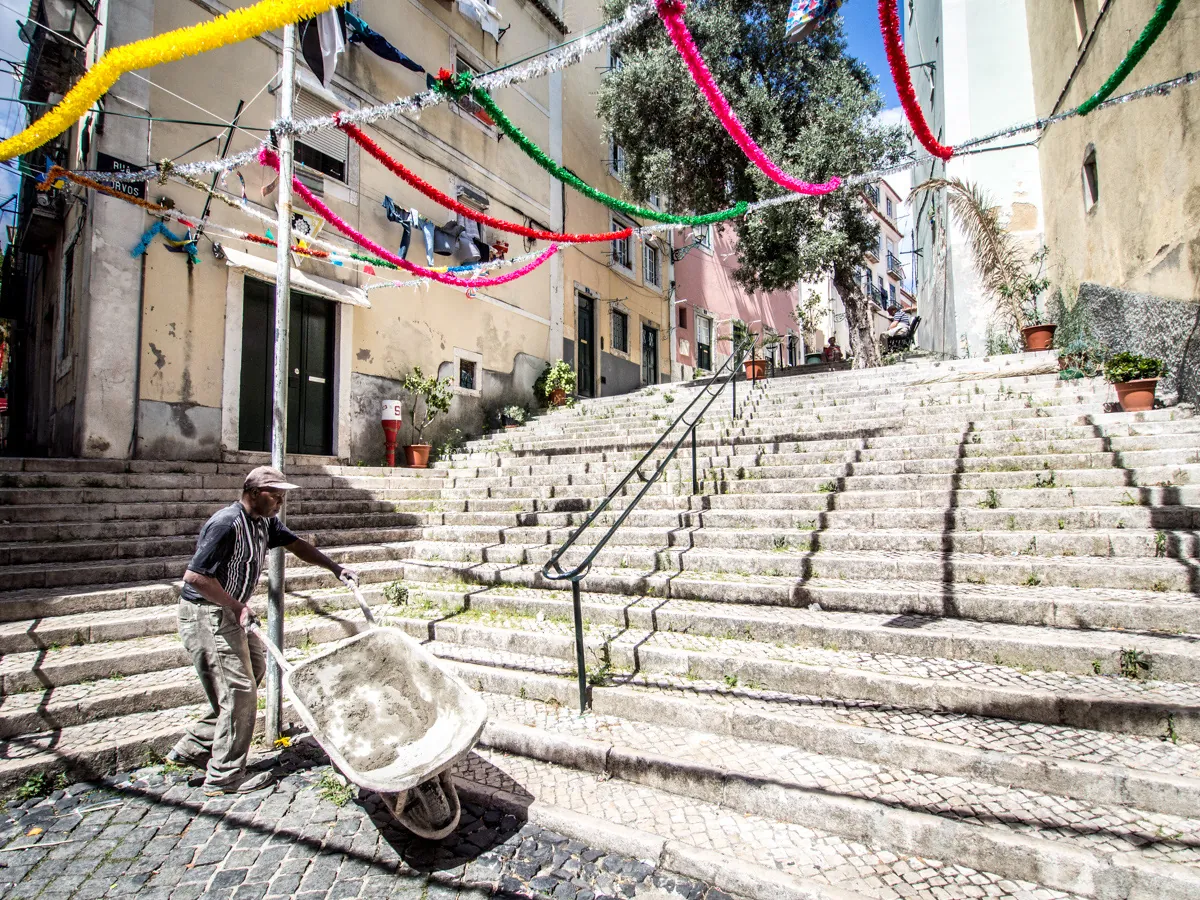
Homem transporta um carrinho de obra pelas escadas de uma rua residencial de Alfama, em julho de 2014.

2 de julho de 2014 · Rua dos Corvos, Alfama, Lisboa. Uma obra na vida quotidiana do bairro.

Fabrizio Sciami / Wikimedia Commons · CC BY-SA 2.0

Registo de uma rua em 2014. Uma obra isolada não mede o ritmo da construção nova.

2016–2025

Recuperação parcial, novas necessidades

Recuperar não foi regressar.

Em 2025, Portugal voltou a concluir 27.301 fogos novos, em dados provisórios. A recuperação é real. O volume permanece muito abaixo do observado em 2002. [1]

Entretanto, a procura transformou-se. Na AML, os agregados passaram de 1.148.947 em 2011 para 1.193.148 em 2021. Mais agregados também significam mais necessidades residenciais, mesmo sem igual crescimento da população. [9]

Contexto e limites da leitura

O capítulo seguinte aprofunda a quebra da oferta. Os restantes capítulos distinguem rendimentos, crédito, demografia, usos turísticos e investimento. A diferença entre agregados e alojamentos não mede diretamente um défice, e esta sequência não atribui a cada fator uma parcela da crise. Estudo, pp. 5–9. [1][2][9]

Fachada amarela de edifícios residenciais na Rua Hermano Neves, em Telheiras, fotografada em março de 2025.

23 de março de 2025 · Edifícios residenciais na Rua Hermano Neves, Telheiras.

Josan07 ya / Wikimedia Commons · CC BY-SA 4.0

Fotografia de 2025 do parque existente. Não identifica a data de construção ou o regime de promoção.

Elétrico entre edifícios da Avenida Almirante Reis, numa fotografia de arquivo a preto e branco, de 1990.

1990 · Avenida Almirante Reis, Lisboa. Ao centro, o antigo cinema Lys/Roxy.

FOTO:FORTEPAN / tm / Wikimedia Commons · CC BY-SA 3.0

O que fica desta trajetória

A oferta perdeu continuidade.
As necessidades mudaram.

A expansão foi sustentada sobretudo pela promoção privada. O PER e a EPUL tinham funções diferentes, dirigidas a necessidades distintas. Reter essa experiência exige reconhecer tanto a capacidade de produzir como os custos territoriais e sociais do modelo. [9][11][12][13]

A quebra da produção e o reduzido crescimento do parque mudaram o ponto de partida. A cronologia permite situar essa transformação. Os dados ajudam a medir a sua dimensão, com as diferenças de geografia e de método que o estudo assinala. [1][2]

Sobre esta narrativa e as fotografias

Narrativa histórica da investigação, apoiada nas fontes estatísticas, nos diplomas e nas referências institucionais identificados em cada período. Datas de políticas, intervalos estatísticos e datas das imagens não são equivalentes. Os períodos sobrepõem-se quando os processos históricos também se sobrepõem.

As fotografias são reais e têm origem e licença ligadas nas legendas. São vistas de contexto, sem atribuição a um programa habitacional quando essa ligação não está demonstrada. Foram redimensionadas e comprimidas; o enquadramento pode ser recortado na apresentação. As versões adaptadas conservam a licença indicada em cada fotografia. Não foi verificado um par comparável para um antes e depois.

Paisagem urbana na zona de Prior Velho / Sacavém, 1994.
Paisagem urbana na zona de Prior Velho / Sacavém, 1994. Hunter Desportes · CC BY 2.0 ↗

CAPÍTULO 02

1990–2025 · A CONSTRUÇÃO

Houve um tempo em que Lisboa construía.
Muito.

A expansão dos anos 1990 transformou o território. Três décadas depois, recuperar a capacidade de produzir habitação continua a ser uma questão central.

PERCORRER A HISTÓRIA ↓
Paisagem urbana na zona de Prior Velho / Sacavém, 1994.
Paisagem urbana na zona de Prior Velho / Sacavém, 1994. Hunter Desportes · CC BY 2.0 ↗
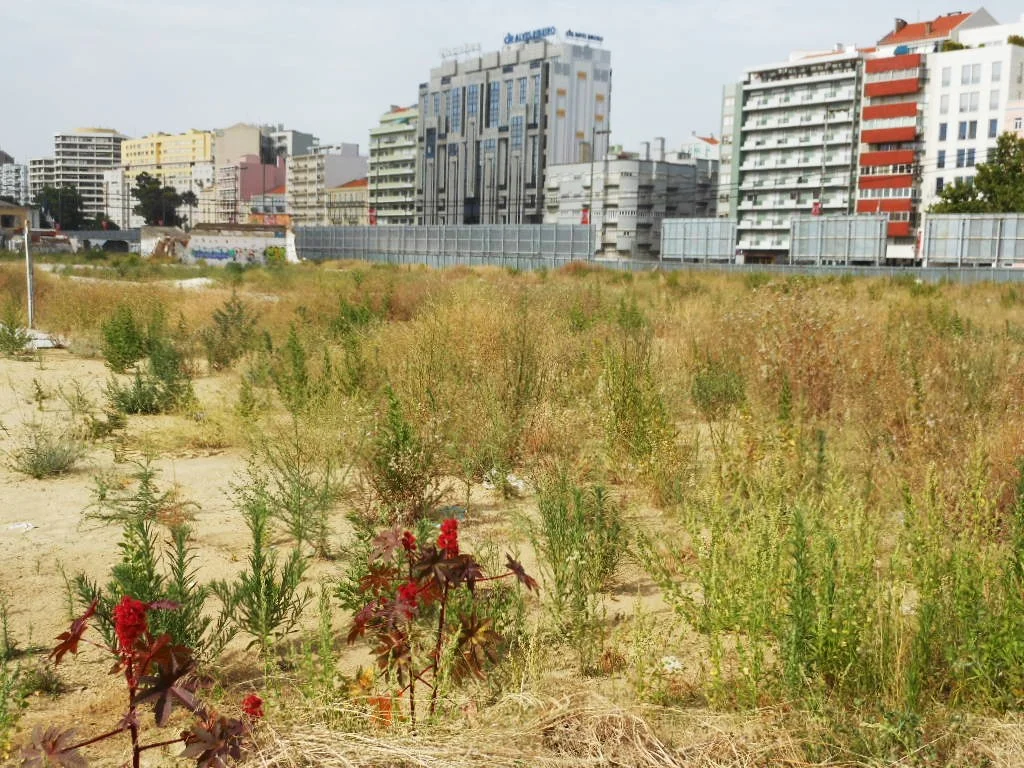
Antiga Feira Popular, Entrecampos. Terreno vazio fotografado em 26 de junho de 2011.
Antiga Feira Popular, Entrecampos. Terreno vazio fotografado em 26 de junho de 2011. Michael Coghlan · CC BY-SA 2.0 ↗

Portugal · Construções novas

Fogos concluídos para habitação familiar

Fogos / ano
0 mil31,4 mil62,9 mil94,3 mil125,7 mil199019952000200520102015202020251990–94: sem série validada125 708714827 301

INE / Pordata · Série anual 1995–2025 · 2021–2025 provisório

1990–1999

A cidade cresce para lá dos seus limites.

A expansão urbana dos anos 1990 transformou a área metropolitana. A fotografia mostra uma paisagem em urbanização. A série estatística comparável aqui apresentada começa em 1995.

2002

O ponto mais alto.

Portugal concluiu 125.708 fogos novos num ano. É o máximo da série de 1995 a 2025. O número descreve o país inteiro, não apenas Lisboa ou a sua área metropolitana.

2003–2015

Uma capacidade que se contrai.

A queda atravessa mais de uma década. As crises de 2008 e de 2011 fazem parte do contexto histórico, mas a sua presença nesta cronologia não mede um efeito causal sobre a construção.

2015

A cidade continuou a precisar de casas. Mas a construção tinha praticamente parado.

No país, foram concluídos 7.148 fogos novos: o mínimo da série, 94,3% abaixo de 2002. A atividade não chegou a zero. A fotografia de um terreno vazio em 2011 é contexto urbano, não prova de uma obra residencial suspensa.

2015–2025

A recuperação muda o sentido. Ainda não muda a escala.

Em 2025, a produção nacional chegou a 27.301 fogos, em dados provisórios. É mais do que no mínimo de 2015 e ainda 78,3% abaixo de 2002.

1995–2025

Agora, percorra os dados.

O mesmo gráfico fica nas suas mãos. Escolha a geografia e o ano, ou consulte todos os valores. Uma lacuna estatística nunca é apresentada como zero.

Rever a narrativa ↑
Consultar valores, fontes e critérios de comparação

INE · indicador 0000076 ↗. Fogos concluídos em construções novas para habitação familiar, por localização geográfica (NUTS 2002) e tipologia. Série 1995–2025, atualização de 17 de julho de 2026. O agregado regional corresponde aos 18 municípios da AML. 2021–2025: dados provisórios; 2024–2025 estimados. Lisboa 2002–2005 e Amadora 2011–2017: subavaliação por falta de resposta municipal.

1990–1994 não foram completados com outra série. O mínimo nacional da série anual é 2015 (7.148), enquanto 2016 (7.909) é o mínimo entre os marcos selecionados para a comparação sintética. A expansão de eixos desenha apenas os anos efetivamente observados.

Os marcos de 2008 e 2011 são referências de contexto, não estimativas causais. Banco de Portugal · assistência económica e financeira ↗

Fogos concluídos · dados anuais observados · N.º
AnoPortugalAMLLisboaEstatuto
1990Sem dadosSem dadosSem dadosNão disponível
1991Sem dadosSem dadosSem dadosNão disponível
1992Sem dadosSem dadosSem dadosNão disponível
1993Sem dadosSem dadosSem dadosNão disponível
1994Sem dadosSem dadosSem dadosNão disponível
199568 82517 2351291Publicado
199669 71817 8402421Publicado
199774 22118 0122251Publicado
199890 94621 6452000Publicado
1999108 19827 7811501Publicado
2000112 61227 9621493Publicado
2001115 15422 3421440Publicado
2002125 70824 6382071Publicado
200392 50818 9642870Publicado
200474 26115 6181054Publicado
200576 12313 55544Publicado
200668 76413 80037Publicado
200767 46315 04286Publicado
200859 25613 466577Publicado
200947 91510 711649Publicado
201035 4426727658Publicado
201126 3824815352Publicado
201219 6843641456Publicado
201312 7512068175Publicado
201483131133135Publicado
201571481076110Publicado
20167909102647Publicado
20178213130668Publicado
201810 7512044140Publicado
201912 9542588119Publicado
202016 9233227133Publicado
202119 9264474660Provisório
202221 0474776535Provisório
202322 2804399391Provisório
202424 6664768149Provisório
202527 3015877219Provisório

02 / Uma geografia desigual

A quebra não tem
uma só morada.

Escolha uma década e um município. O mapa mostra fogos concluídos, não licenças, necessidades ou terrenos disponíveis.

Totais do período de dez anos. A escala de cor ajusta-se ao período; compare os valores, além das cores.

OCEANO ATLÂNTICOCascais: 11 030 fogosLisboa: 10 321 fogosLoures: 13 853 fogosMafra: 13 788 fogosOeiras: 11 105 fogosSintra: 22 227 fogosVila Franca de Xira: 12 577 fogosAmadora: 7691 fogosOdivelas: 6965 fogosAlcochete: 2742 fogosAlmada: 10 845 fogosBarreiro: 5880 fogosMoita: 4380 fogosMontijo: 7240 fogosPalmela: 7069 fogosSeixal: 10 756 fogosSesimbra: 7333 fogosSetúbal: 10 296 fogosTEJO
Menor → maior número de fogos · cinzento: sem dados

Lisboa

10 321

fogos concluídos · 2000–2009

5,9% dos 176 098 fogos concluídos na AML no mesmo período.

Subavaliação assinalada pelo INE: 2002–2005. O total deste período é condicionado por falta de resposta municipal.

0 mil0,7 mil1,4 mil2,2 mil2,9 mil199019952000200520102015202020251990–94: sem série validada

AML em 2025: 5877 fogos. Comparação de contagens na mesma data, não de taxas por habitante.

Dados municipais e limites territoriais

Lisboa em 2002–2005 e Amadora em 2011–2017: o INE assinala subavaliação por falta de resposta municipal. Os totais dos períodos que incluem esses anos ficam igualmente condicionados.

INE, indicador 0000076. A década de 1990 tem cobertura parcial e a criação de Odivelas limita a comparação com Loures. Não se apresentam taxas por mil habitantes sem uma série demográfica harmonizada. Limites cartográficos DGT / CAOP, geometrias simplificadas do projeto existente.

Município2000–2009Anos disponíveisQuota AML
Cascais11 030106,3%
Lisboa10 321105,9%
Loures13 853107,9%
Mafra13 788107,8%
Oeiras11 105106,3%
Sintra22 2271012,6%
Vila Franca de Xira12 577107,1%
Amadora7691104,4%
Odivelas6965104%
Alcochete2742101,6%
Almada10 845106,2%
Barreiro5880103,3%
Moita4380102,5%
Montijo7240104,1%
Palmela7069104%
Seixal10 756106,1%
Sesimbra7333104,2%
Setúbal10 296105,8%

03 / A forma das casas

Menos casas.
As mesmas tipologias?

O volume conta uma parte da história. A distribuição por tipologia mostra outra. A composição da oferta, por si só, não demonstra adequação às necessidades dos agregados.

Percentagem do total anual · 1995–2025

0%25%50%75%100%1995200020052010201520202025

T0 / T1463717%

T2751427,5%

T311 64842,7%

T4+347212,7%

Indefinida300,1%

A categoria «Indefinida» é calculada por diferença entre o total e as quatro tipologias identificadas, e permanece no denominador. Em Portugal, representa cerca de 42% do total de 1995; ignorá-la distorceria a comparação. T0/T1 e T4+ são agrupamentos publicados pela fonte. 2021–2025 provisório.

Consultar tipologias em tabela
Portugal · fogos concluídos, N.º · INE 0000076
AnoT0 / T1T2T3T4+IndefinidaTotal
1995402313 61517 396480128 99068 825
1996506518 52124 125696515 04269 718
1997558721 16929 8508666894974 221
1998794327 72035 04610 928930990 946
199910 34135 50243 91812 6485789108 198
200010 23437 72247 33314 3003023112 612
200110 84037 15650 35714 7352066115 154
200211 73939 89156 66916 454955125 708
2003823026 48442 78215 009392 508
2004642220 84034 67412 325074 261
2005703921 04335 45912 581176 123
2006656219 46331 50511 232268 764
2007706218 55730 41011 433167 463
2008597116 12927 11710 038159 256
2009431913 15621 9418499047 915
20103692885516 1916704035 442
20112313582712 7965446026 382
20121717438192254361019 684
20131123284559552828012 751
201473318323900184808313
201567015093510145907148
201680716814038138307909
201769415414370160808213
20181020228655771868010 751
20191297274968212087012 954
20202019366385952646016 923
20212586460098332907019 926
20222493489610 5863072021 047
20233434535610 5282962022 280
20243729633011 12534602224 666
20254637751411 64834723027 301

04 / Fluxos e existências

Uma casa construída.
Nem sempre uma casa disponível.

Construção é um fluxo anual. Parque habitacional é uma existência numa data. Entre os dois há demolições, conversões e mudanças de uso e classificação.

AML · Observações censitárias

1991≈ 862 mil famílias clássicasParque: sem contagem validada para 1991
20011 005 671 famílias clássicas1 281 891 alojamentos clássicos
20111 147 775 famílias clássicas1 483 717 alojamentos clássicos
20211 192 984 agregados privados1 496 902 alojamentos clássicos

Terracota: famílias / agregados. Verde: parque habitacional. Sem interpolação entre Censos. Os universos não são idênticos. A classificação do alojamento local limita a comparação do parque em 2021.

A ocupação do parque

Residência habitual1 191 363

Uso secundário ou sazonal145 763

Alojamento vago159 776

Contagens em 2021. Um alojamento vago não é automaticamente mobilizável. Estes totais não identificam as trajetórias de casas entre categorias. Não se anima uma diferença estatística como se fosse um movimento observado.

Mais agregados significam mais unidades residenciais necessárias. Mas subtrair agregados ao total de alojamentos não produz, por si só, uma medida do défice habitacional.

Agregados, ocupação e fontes censitárias

1991 é apresentado como cerca de 862 mil famílias, devido a pequenas diferenças entre transcrições municipais. Para 2021, a contagem privada validada é 1.192.984; os 1.193.148 citados noutras contagens apresentadas na investigação abrangem um universo diferente. Em 2011, a série de famílias clássicas aqui utilizada é 1.147.775.

Em 2021, os alojamentos locais considerados ativos foram excluídos dos alojamentos familiares clássicos, segundo CML/INE. Não se interpolaram valores anuais nem se calcularam fluxos entre formas de ocupação. A diferença entre dois stocks não é construção nova.

Câmara Municipal de Lisboa, REOT 2015, março de 2016, quadro de famílias clássicas 1991/2001/2011 ↗ · Fonte original: INE, Censos 1991, 2001 e 2011

Câmara Municipal de Lisboa, REOT 2022, novembro de 2023, secção IV.6.1, pp.103–107 ↗ · Fonte original: INE, Censos 2001, 2011 e 2021

Câmara Municipal de Vila Franca de Xira, Diagnóstico Social, março de 2026, Quadro13 p.47, Quadro42 p.85 ↗ · Fonte original: INE Censos 2021 e CMVFX Diagnóstico Social2013 com Censos2001/2011

DADOS HISTÓRICOS · PORTUGAL E AML · 1990–2025

Os números
por detrás da crise.

Explore a evolução da habitação, dos rendimentos, da população e dos custos de construção entre 1990 e 2025.

AML · 18 municípios · Observado

O parque cresceu. A disponibilidade é outra medida.

Alojamentos familiares clássicos. Observações censitárias e estimativas oficiais nas datas disponíveis, sem interpolação.

Só são selecionáveis anos com valores disponíveis.
As lacunas permanecem em falta.

2001 a 2022alojamentos

O parque cresceu. A disponibilidade é outra medida.Sem interpolação de anos em falta. As fontes e metodologias acompanham as observações na tabela.0500 mil1 M1,5 M2 M2001201120212022AML · 18 municípios · 2001: 1 281 891 alojamentos · Observado1 281 891AML · 18 municípios · 2011: 1 483 717 alojamentos · Observado1 483 717AML · 18 municípios · 2021: 1 496 902 alojamentos · Derivado1 496 902AML · 18 municípios · 2022: 1 504 032 alojamentos · Estimado1 504 032

Toque no gráfico ou escolha um ano.

2022

AML · 18 municípios

1 504 032alojamentos · Estimado

AML · 18 municípios

1 504 032 2022 · alojamentos

O que estes dados permitem ler

A variação líquida do parque não é o número de fogos concluídos: entram também demolições, conversões e mudanças de classificação.

Fonte, método e limites

AML: 2001 recuperado do total censitário publicado pela CML; 2011 e 2021 conservam a soma municipal já verificada; 2022 resulta da soma das estimativas oficiais dos mesmos 18 municípios. Lisboa dispõe das quatro datas; os restantes municípios, de 2011, 2021 e 2022.

Os Censos e as estimativas anuais são bases distintas. Em 2021, os valores municipais são derivados das categorias censitárias e existe uma ressalva de classificação do alojamento local. Não se calcula uma variação automática entre bases diferentes.

Lisboa teve alteração de limites em 2013. O valor de 2001 é apresentado na geografia da fonte; o valor de 2011 já verificado foi preservado, sem o substituir silenciosamente pela geografia usada no REOT.

1990 e os anos sem valores continuam indisponíveis. A grelha original não contém uma série anual preenchida. A consulta do indicador anual 0014137 permitiu recuperar 2022, sem preencher artificialmente os restantes anos.

Consultar valores exatos e proveniência
AML · 18 municípios · 2001 a 2022 · valores importados e cálculos identificados
AnoSérieValorUnidadeEstadoFonteNota
2001AML · 18 municípios1 281 891alojamentosObservadoINE · Censos 2001 / CML · REOT 2022Recuperado da análise consolidada. Sem interpolação dos anos entre Censos.
2002AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2003AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2004AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2005AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2006AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2007AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2008AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2009AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2010AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2011AML · 18 municípios1 483 717alojamentosObservadoINE · CensosSoma das observações municipais dos Censos.
2012AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2013AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2014AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2015AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2016AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2017AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2018AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2019AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2020AML · 18 municípiosIndisponívelalojamentosIndisponívelINE · CensosSoma das observações municipais dos Censos.
2021AML · 18 municípios1 496 902alojamentosDerivadoINE · CensosAlteração de classificação do alojamento local em 2021.
2022AML · 18 municípios1 504 032alojamentosEstimadoINE · Estatísticas das obras concluídas · 0014137Estimativa anual distinta da contagem censitária. Não representa fogos novos concluídos durante o ano.
Cobertura e critérios de leitura

As séries conservam os valores, as unidades e a proveniência identificados junto de cada gráfico. Os valores em falta permanecem indisponíveis. As diferenças de conceito, cobertura temporal e geografia são explicitadas nas notas metodológicas e não são resolvidas por preenchimento artificial.

Construção no Parque das Nações, junto ao Jardim do Cabeço das Rolas, junho de 2023.
Construção no Parque das Nações, junto ao Jardim do Cabeço das Rolas, junho de 2023. DiogoBaptista · CC BY-SA 4.0 ↗

05 / A escala da próxima década

Que ritmo seria
preciso recuperar?

O cenário central da investigação modela 146.788 novas habitações na AML para 2027–2036. Experimente a escala deste cenário. O cálculo não confirma um défice nem demonstra solo disponível.

Calculadora territorial

Que ritmo de construção seria necessário?

Altere o número de habitações, o horizonte temporal e a densidade para comparar o ritmo anual e a área teórica necessária.

Equivalência aritmética na AML, sem identificar terrenos edificáveis ou um défice oficial.

A cidade não deixou de precisar de casas.
Deixou de as produzir ao ritmo de que precisava.

Esta é a síntese editorial da investigação. A quebra da produção nacional está documentada; a dimensão da necessidade na AML depende dos pressupostos do estudo. Construir mais é uma parte da resposta. O preço a que as casas chegam às famílias é a questão seguinte.

Fachada residencial dos Olivais, com varandas e sombras, fotografada a preto e branco em 2009.
Olivais, Lisboa · 14 de março de 2009. Recorte de apresentação. Arquiterura Moderna · CC0 1.0. Fotografia de contexto, sem identificar a situação económica dos residentes.
CAPÍTULO 03Salários, preços e crédito

Ter rendimento já não garante ter lugar.

O preço, o rendimento e o crédito delimitam o acesso a uma casa.

CONTINUAR A LEITURA

Uma casa mais barata nos anos 1990 não era necessariamente mais fácil de financiar: os juros eram muito superiores e o crédito bonificado tinha outro peso. Sem uma série local homogénea, não é possível calcular com rigor quantos anos de salário compravam a mesma casa ao longo de todo o período.

No período recente, o afastamento é claro. Para comprar uma habitação mediana em Lisboa, com uma prestação abaixo de 40% do rendimento, o Banco de Portugal situa o rendimento necessário acima do percentil 90 em 2023. [3]

Lacuna de dados. A evidência aqui apresentada não inclui séries anuais comparáveis de salário mínimo, salário médio ou preços por m². Não foi desenhada uma curva fictícia. A prestação teórica é apresentada como indicador de acessibilidade, não como substituto de preços.
102%

do rendimento mediano.

Taxa de esforço teórica para a compra de uma casa mediana no concelho de Lisboa, em 2023. No arrendamento, a renda teórica de novos contratos representava 72%. [3]

Indicadores analíticos. Não representam contratos reais de uma família mediana.

Simulador de compra

Que casa cabe no seu rendimento?

Explore o preço máximo teórico de compra e a prestação compatível com o rendimento do agregado.

Rendimento líquido, entrada, juros, prazo, esforço mensal e área. Aproximação matemática, não uma proposta bancária.

Dois elétricos entre fachadas de edifícios da Rua de São Paulo, numa fotografia a preto e branco de Lisboa em 1990.
Rua de São Paulo, vista da Rua do Corpo Santo. Lisboa, 1990. Recorte de apresentação. FOTO:FORTEPAN / tm · CC BY-SA 3.0. Imagem de contexto da vida urbana. Não representa nem mede um processo demográfico específico.
CAPÍTULO 04População e agregados

A procura é feita de pessoas. E de novas formas de viver.

As necessidades residenciais mudam com a população e com as formas de viver.

CONTINUAR A LEITURA

A população pode manter-se estável e, ainda assim, precisar de mais casas. Agregados mais pequenos, pessoas a viver sozinhas e separações aumentam o número de unidades residenciais necessárias. Na AML, os agregados passaram de 1.148.947 em 2011 para 1.193.148 em 2021. [9]

A imigração reforça a procura, sobretudo no arrendamento, mas também a oferta de trabalho e a atividade económica, incluindo a construção. A investigação não estima a percentagem da subida de preços atribuível à imigração. Nacionalidade não substitui rendimento, dimensão do agregado ou necessidade habitacional.

+44 201

agregados na AML

2011-2021 · Censos, citados pelo relatório de Almada. [9]

+337 271

residentes adicionais

AML · 2021–2025 · mesma série de estimativas revistas do INE. Bases e fontes disponíveis abaixo. [7]

População residente · 1990–2026, conforme disponibilidade

O crescimento depende da base de comparação.

CensosEstimativas revistas
0 mil875 mil1,75 M2,63 M3,5 M199020012011202120262001 · 2 661 850 residentes · Censos INE2011 · 2 821 876 residentes · Censos INE2021 · 2 870 208 residentes · Censos INE2021 · 3 015 668 residentes · Estimativa revista; 2021 calculado como 2025 menos variação2025 · 3 352 939 residentes · Estimativa INE revista

1990–2000: sem população anual validada neste conjunto. 2026: sem observação. As datas vazias não representam zero; os pontos não são unidos.

Estimativa revista3 352 939AML · residentes · 2025 · Fonte

A comparação usa a mesma série revista: 3 015 668 em 2021 e 3 352 939 em 2025. O valor dos Censos 2021, 2 870 208, pertence a outra base.

Consultar populações, saldos e fontes

Estimativas revistas do INE, com proveniência institucional identificada por município. 2021 resulta de população 2025 menos variação 2021–2025. No gráfico, os Censos e a série revista conservam símbolos e valores distintos. Não existe uma série anual completa de população neste conjunto.

+330 729 saldo migratório · 17 municípios, sem Moita

-3866 saldo natural · 17 municípios, sem Moita

Os saldos são acumulados entre 2021 e 2025, não valores anuais. O saldo migratório municipal inclui movimentos internos e internacionais. A soma parcial dos 17 municípios é 326.863 residentes adicionais: +330.729 de saldo migratório e −3.866 de saldo natural. Falta a decomposição da Moita, cujo crescimento é 10.408. Não é um total migratório completo da AML.

Estimativas revistas e saldos 2021–2025 · fonte identificada por município
Município2021, rev.2025, rev.VariaçãoNaturalMigratórioFonte
Alcochete19 22420 407+1183-85+1268INE / PORDATA
Almada183 334202 896+19 562-1455+21 017INE / PORDATA
Amadora178 331205 517+27 186+1109+26 077INE / PORDATA
Barreiro81 04291 766+10 724-923+11 647INE / PORDATA
Cascais226 392242 619+16 227-2068+18 295INE / PORDATA
Lisboa605 447658 236+52 789-4340+57 129INE / PORDATA
Loures208 268236 988+28 720+747+27 973INE / PORDATA
Mafra87 89296 146+8254+80+8174INE / PORDATA
Moita68 13378 541+10 408IndisponívelIndisponívelINE via Portugalstat
Montijo57 43368 064+10 631+74+10 557INE / PORDATA
Odivelas160 487185 736+25 249+1469+23 780INE / PORDATA
Oeiras177 267188 056+10 789-1429+12 218INE / PORDATA
Palmela67 91777 044+9127-743+9870INE / PORDATA
Seixal171 108198 254+27 146+803+26 343INE / PORDATA
Sesimbra54 92459 440+4516-357+4873INE / PORDATA
Setúbal127 998141 266+13 268-1558+14 826INE / PORDATA
Sintra400 216449 956+49 740+4223+45 517INE / PORDATA
Vila Franca de Xira140 255152 007+11 752+587+11 165INE / PORDATA
População recenseada da AML · série separada
AnoPopulaçãoFonte
20012 661 850CML / INE
20112 821 876CML / INE
20212 870 208TML / INE

Agregados: a comparação sintética apresenta 1.148.947 em 2011 e 1.193.148 em 2021, preservados no indicador acima. A reconciliação das fontes e a soma censitária municipal identificam 1.192.984 agregados privados em 2021. São contagens de fontes diferentes, cuja divergência não foi reconciliada. Não se substituem nem se usam para inferir uma dimensão média por agregado com a população total. A contagem anual municipal após 2021 permanece indisponível.

Consultar as séries de agregados já existentes no atlas · ·

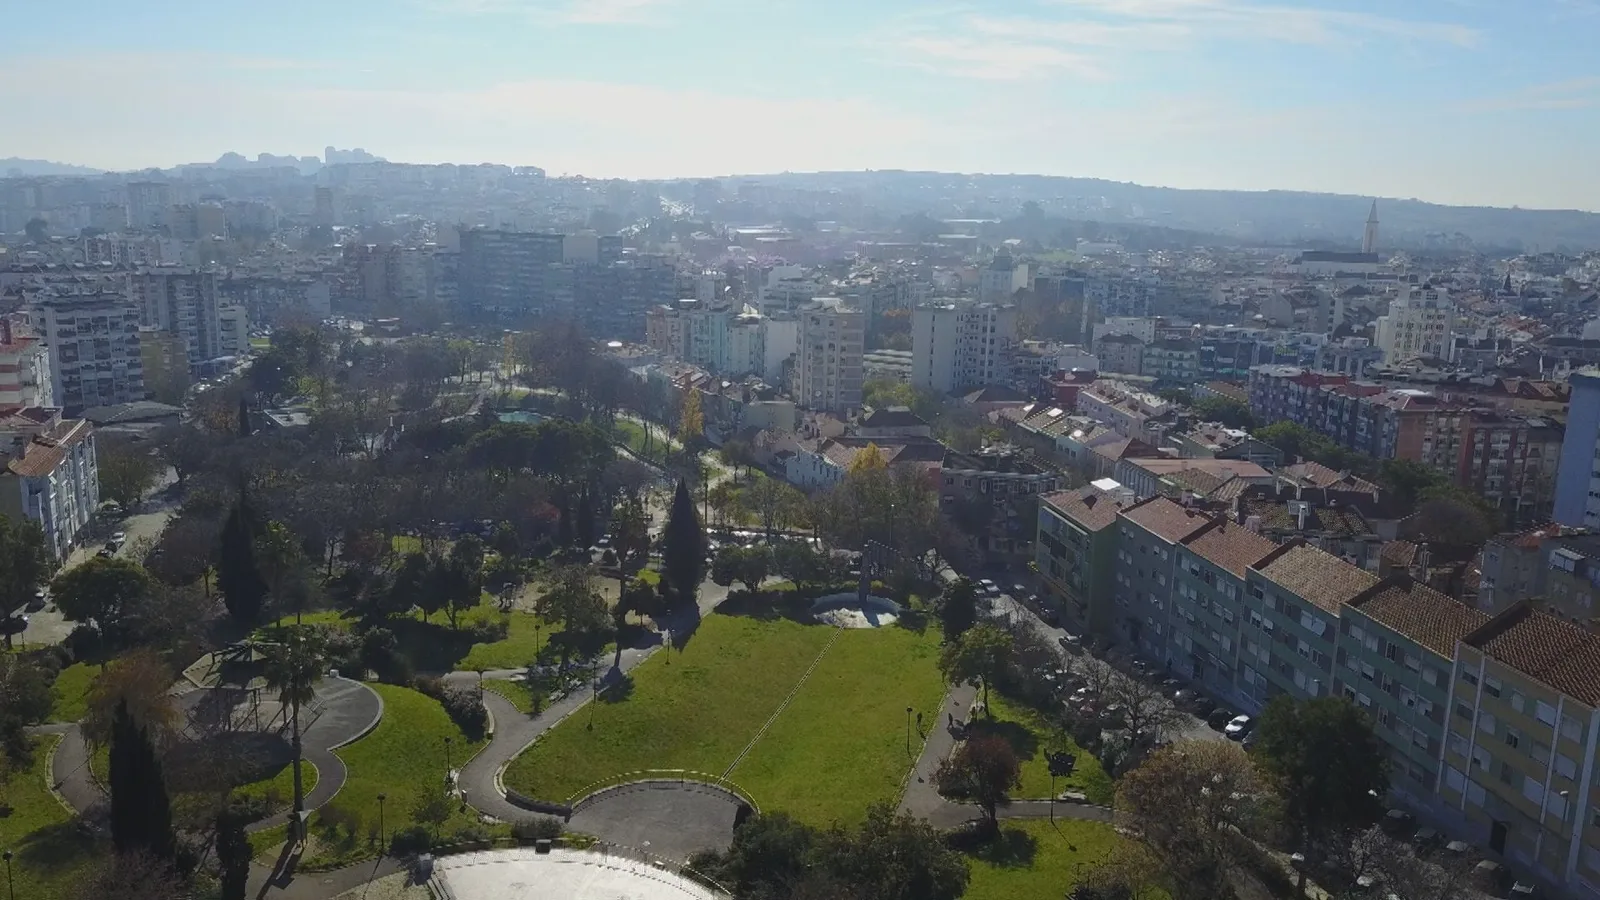
Panorama do centro da Amadora, com edifícios residenciais e um parque urbano em primeiro plano.
Centro da Amadora, 11 de setembro de 2021.Dvfernandes · CC BY-SA 4.0 · Redimensionada; enquadramento adaptado.

As duas séries têm definições diferentes.
Não são unidas numa única evolução.

Portugal · Registo administrativo · série revista

Mais residentes. Uma procura mais intensa.

cidadãos estrangeiros residentes

+276% no intervalo selecionado
Stock de residentes registados, não chegadas anuais. Processamento e revisões retrospetivas condicionam a comparação. Série administrativa revista da AIMA. Regularizações e revisões podem alterar o stock sem equivalerem a entradas físicas no mesmo ano. [4]
Consultar valores e origem
Portugal · cidadãos estrangeiros residentes
AnoValorEstatuto
2017421 802Registo administrativo · série revista
2018480 670Registo administrativo · série revista
2019592 210Registo administrativo · série revista
2020666 830Registo administrativo · série revista
2021714 508Registo administrativo · série revista
2022992 837Registo administrativo · série revista
20231 304 833Registo administrativo · série revista
20241 543 697Registo administrativo · série revista
20251 585 854Registo administrativo · série revista

Série administrativa revista da AIMA. Regularizações e revisões podem alterar o stock sem equivalerem a entradas físicas no mesmo ano. Observações completas da série identificada, também explorável no atlas. Não se preencheram lacunas. Sem observação validada para 2026.

AIMA · fonte da série revista ·

Perspetiva ampla da Praça Martim Moniz ao entardecer, com pessoas no espaço público e edifícios em fundo.
Praça Martim Moniz, Lisboa, 6 de agosto de 2020.CAPTAIN RAJU · CC BY-SA 4.0 · Redimensionada; enquadramento adaptado.
Rua e fachadas em Alfama, com esplanada sobre o pavimento de calçada.
Alfama, Lisboa · 18 de junho de 2024. Jorge Franganillo / Wikimedia Commons · CC BY 2.0. Recorte de apresentação. Jorge Franganillo · CC BY 2.0. Vista de contexto. A fotografia não identifica o uso ou a titularidade dos imóveis.
CAPÍTULO 05Alojamento local e investimento

A mesma casa pode servir mercados diferentes.

Como mudou a utilização das casas de Lisboa e quem controla o seu parque imobiliário?

CONTINUAR A LEITURA
EVIDÊNCIA CAUSAL
LOCALIZADA

O efeito do alojamento de curta duração.

Franco e Santos estimam cerca de 3,2% de valorização dos preços por cada ponto percentual adicional na quota do Airbnb, ao nível de freguesias de Lisboa e Porto. O efeito concentra-se em zonas históricas e turísticas. Não pode ser extrapolado para toda a AML. [6]

Uma licença também não equivale automaticamente a um apartamento inteiro retirado do arrendamento: é preciso distinguir quartos, atividade efetiva e registos inativos.

01 / Alojamento local · município de Lisboa

O registo muda.
A casa pode não mudar.

Para perceber a transformação é preciso separar a atividade turística do seu registo administrativo. Uma inscrição, uma exploração efetiva e uma casa inteira são medidas diferentes.

Registos nas datas disponíveis · sem interpolação

010 mil20 milout. 2023: 20 173 registos20 173out. 2023out. 2024: 18 257 registos18 257out. 2024nov. 2025: 18 565 registos18 565nov. 20252 out. 2026: 11 704 registos11 7042 out. 202625 out. 2026: 11 853 registos11 85325 out. 2026
Extrações reportadas pela associaçãoConsulta oficial de 25/10/2026
11 853

registos · 25 out. 2026
69 813 utentes de capacidade registada

Consulta direta do Turismo de Portugal. Registos devolvidos pelo serviço oficial. Sem campo explícito de atividade.

Os quatro pontos da associação usam extrações históricas que não puderam ser verificadas de forma independente. A consulta oficial de 25 de outubro de 2026 tem outra data e tratamento. Não se calcula uma taxa de variação entre estas bases nem se atribui a diferença a casas devolvidas ao arrendamento.

Vizinhos em Lisboa · publicação de 07/10/2026 ↗ · RNAL · consulta de 25/10/2026 ↗

2010–2026: contexto, fontes e limites da cronologia
2014

Um regime próprio enquadra a exploração do alojamento local. Não foi obtida uma série anual oficial comparável desde 2010.

2018–2019

Lisboa introduz restrições territoriais e um regulamento municipal. As áreas de contenção mudam ao longo do tempo.

2020–2022

Pandemia e recuperação turística fazem parte do contexto. Um stock de inscrições, por si só, não mede a intensidade da atividade.

2025–2026

O regulamento é alterado em dezembro de 2025. Em 2026, os retratos administrativos exigem cautela na comparação.

CML · regulamento e monitorização ↗ · DGE · cronologia da regulação ↗

A referência a 6.765 cancelamentos em 2026 foi encontrada na associação e na imprensa, sem recuperação do ato municipal primário. Não integra os valores oficiais deste módulo. Não se acumulam datas de inscrição do registo atual para simular stocks passados: os cancelamentos criam um viés de sobrevivência.

A localização faz a diferença

Uma cidade.
Concentrações diferentes.

Explore as 24 freguesias. A contagem mostra a escala; o rácio contextualiza-a face ao parque de alojamentos clássicos recenseado em 2021.

Só existe uma extração oficial por freguesia validada neste conjunto. Não há anos históricos simulados.

TEJOEstrela: 713 registos · 5,6 por 100 alojamentosMisericórdia: 2185 registos · 25,2 por 100 alojamentosSanta Maria Maior: 3155 registos · 41 por 100 alojamentosBelém: 201 registos · 2,1 por 100 alojamentosSão Vicente: 936 registos · 9,2 por 100 alojamentosCampo de Ourique: 277 registos · 2 por 100 alojamentosAjuda: 183 registos · 2,1 por 100 alojamentosAlcântara: 232 registos · 2,6 por 100 alojamentosSanto António: 934 registos · 11,3 por 100 alojamentosArroios: 1194 registos · 5,7 por 100 alojamentosPenha de França: 324 registos · 1,8 por 100 alojamentosBeato: 95 registos · 1,3 por 100 alojamentosCampolide: 126 registos · 1,4 por 100 alojamentosAvenidas Novas: 344 registos · 2,3 por 100 alojamentosAreeiro: 147 registos · 1,2 por 100 alojamentosSão Domingos de Benfica: 88 registos · 0,4 por 100 alojamentosBenfica: 50 registos · 0,2 por 100 alojamentosMarvila: 75 registos · 0,4 por 100 alojamentosAlvalade: 153 registos · 0,8 por 100 alojamentosCarnide: 34 registos · 0,4 por 100 alojamentosLumiar: 86 registos · 0,4 por 100 alojamentosOlivais: 111 registos · 0,7 por 100 alojamentosSanta Clara: 11 registos · 0,1 por 100 alojamentosParque das Nações: 199 registos · 1,8 por 100 alojamentos
MenorMaior

Escalões: menos de 1 · 1 a <3 · 3 a <5 · 5 a <10 · 10 ou mais por 100 alojamentos. Cores estatísticas, sem significado regulamentar.

Santa Maria Maior

41

registos por 100 alojamentos clássicos de 2021

Registos
3155
Parque clássico · 2021
7692
Capacidade registada
16 815 utentes

Misericórdia25,2 por 100 alojamentos

Numerador: registos RNAL de 25/10/2026. Denominador: todos os alojamentos familiares clássicos dos Censos 2021, incluindo residências habituais, secundárias e vagos. Rácio = registos ÷ alojamentos × 100. Não é a percentagem de casas retiradas do arrendamento. A freguesia é a declarada no RNAL; cinco coordenadas foram assinaladas como não fiáveis.

Turismo de Portugal ↗ · INE · 0012502 ↗ · Limites CML · Freguesias 2012 · CC0 ↗

Ver todas as freguesias em tabela
Lisboa · RNAL de 25/10/2026 e parque dos Censos 2021
FreguesiaRegistosAlojamentos 2021Por 100
Ajuda18388112,1
Alcântara23288582,6
Alvalade15318 8710,8
Areeiro14712 5291,2
Arroios119420 8485,7
Avenidas Novas34414 7772,3
Beato9575191,3
Belém20193742,1
Benfica5020 8800,2
Campo de Ourique27713 6242
Campolide12691031,4
Carnide3490090,4
Estrela71312 6575,6
Lumiar8624 0730,4
Marvila7516 7730,4
Misericórdia2185865725,2
Olivais11116 9420,7
Parque das Nações19911 3211,8
Penha de França32417 6911,8
Santa Clara1110 9000,1
Santa Maria Maior3155769241
Santo António934825211,3
São Domingos de Benfica8820 3090,4
São Vicente93610 1709,2

Lisboa · RNAL · 25/10/2026

Nem todos os registos
representam uma casa inteira.

Apartamentos predominam. Quartos, moradias e estabelecimentos de hospedagem têm implicações diferentes para a utilização habitacional.

Apartamento
10 529 88,8%
Hospedagem
986 8,3%
Moradia
147 1,2%
Hostel
114 1%
Quartos
77 0,6%

As cinco classes são as devolvidas pelo serviço. Hospedagem e hostel conservam classes distintas. Não existe uma contagem validada de habitações efetivamente retiradas do mercado residencial.

Vista de telhados e fachadas de Lisboa a partir da Rua da Palmeira, com o Tejo ao fundo.
Rua da Palmeira, Lisboa · 17 de janeiro de 2026.Alexkom000 ↗ · CC BY 4.0 ↗ · Redimensionada; enquadramento adaptado.

Entre viver, receber e investir

A mesma fachada.
Diferentes usos.

A fotografia situa a leitura na cidade. Não permite identificar quais destes edifícios são alojamento local, residência permanente ou propriedade de um fundo.

CONTRIBUIÇÃO AGREGADA
NÃO QUANTIFICADA

O que sabemos, e não sabemos, sobre fundos.

Os cerca de 21,4 mil milhões de euros de ativos sob gestão citados para setembro de 2026 incluem escritórios, comércio, logística e outros usos. Não são uma contagem de casas detidas na AML. [14]

Investir para construir, comprar mantendo a residência e comprar alterando o uso têm efeitos distintos. Sem dados de titularidade, transações e utilização, a investigação não atribui uma parcela da valorização aos fundos.

Nota de verificação desta edição: os 21,4 mil milhões de euros acima são uma referência citada nesta investigação. O quadro primário de setembro não foi recuperado; esse valor não integra a série oficial explorável abaixo.

02 / Investimento institucional · Portugal

Quando uma casa passa
a ser um ativo financeiro.

O património dos fundos ajuda a perceber a escala do investimento institucional. Para saber quantas casas controlam em Lisboa, são necessários outros dados.

Mil milhões de euros nominais
Portugal · fim do período
21,67 mil milhões €Unidades de participação emitidas · ago. 2026 · Portugal

Fonte: Banco de Portugal / CMVM, série 12520315. Posições mensais selecionadas em dezembro; 2026 termina em agosto e não é um ano completo. As três medidas têm definições diferentes e não são somadas. Ativos não financeiros são parte do ativo total. UP não é uma medida de aquisições de imóveis.

O aumento do stock pode refletir valorização e conversões de sociedades em fundos. Não mede automaticamente compras, construção ou retirada de casas. Sem deflação validada nesta base, os valores são apenas nominais.

BPstat · série e metadados ↗

Consultar posições exatas e cobertura histórica

As UP estão disponíveis desde dezembro de 2000. As outras posições começam em dezembro de 2007. Não se preenchem os anos anteriores desde 1990. Os números são nacionais e abrangem vários usos imobiliários, não apenas habitação.

Unidades de participação emitidas · milhões de euros nominais · Portugal
ReferênciaValorPeríodo
2000-12-313570Dezembro
2001-12-314381,2Dezembro
2002-12-315280,7Dezembro
2003-12-316145Dezembro
2004-12-317735,1Dezembro
2005-12-319167,5Dezembro
2006-12-3111 004,2Dezembro
2007-12-3111 711,2Dezembro
2008-12-3111 839,5Dezembro
2009-12-3112 411Dezembro
2010-12-3112 767,1Dezembro
2011-12-3112 506,2Dezembro
2012-12-3112 622,6Dezembro
2013-12-3113 610,6Dezembro
2014-12-3112 564,3Dezembro
2015-12-3111 508,2Dezembro
2016-12-3110 715,9Dezembro
2017-12-3110 937Dezembro
2018-12-3110 772,1Dezembro
2019-12-3110 599,2Dezembro
2020-12-3110 576,2Dezembro
2021-12-3111 105Dezembro
2022-12-3112 240,5Dezembro
2023-12-3114 452,8Dezembro
2024-12-3117 666,1Dezembro
2025-12-3120 428,9Dezembro
2026-08-3121 672,9Agosto, ano incompleto

Imóveis dos FII + FEII · Portugal · junho de 2026

Habitação é apenas
uma parte da carteira.

Os destinos estatísticos publicados não permitem uma divisão completa entre escritórios, logística e turismo.

Serviços35,1%

Comércio31,3%

Habitação16,9%

Percentagens do valor dos imóveis, não do número de casas. São categorias selecionadas e não somam 100%; as restantes não foram detalhadas neste excerto.

CMVM, reproduzida por Caixa Gestão de Ativos / Fundimo · relatório semestral, p. 5 ↗. Universo diferente do ativo bruto BPstat. Não aplicar estas percentagens à série acima.

Investidor não é uma categoria única.

Fundos imobiliários
Patrimónios coletivos geridos segundo uma política de investimento e regras próprias.
Sociedades de investimento imobiliário
Veículos de forma societária. A classificação depende do regime concreto e não do simples facto de serem empresas.
Promotores
Organizam operações de construção ou reabilitação. Podem vender os imóveis sem os manter em carteira.
Empresas e particulares
Podem comprar para residência, arrendamento ou outros fins. Uma compra empresarial não identifica um fundo.

A escala municipal continua por medir

Quantas casas compraram
os fundos em Lisboa?

Não foi identificada uma série pública oficial de aquisições residenciais por fundos no município ou nos 18 concelhos da AML. Não há base para atribuir uma quota de propriedade, construir um mapa de imóveis detidos ou calcular uma parcela da subida de preços.

Fundos nacionais, preços locais e rendimentos têm geografias e universos distintos. Não se desenha uma comparação causal a partir de curvas que apenas crescem em simultâneo.

Fachada do edifício Abel Pereira da Fonseca, em Marvila, com uma grande janela circular.
Edifício Abel Pereira da Fonseca, Marvila, Lisboa · 12 de setembro de 2026.Ruipmartins ↗ · CC0 ↗ · Redimensionada; enquadramento adaptado.

Marvila · setembro de 2026

Imobiliário também
é património industrial.

O edifício Abel Pereira da Fonseca recorda a diversidade dos usos urbanos. Esta imagem não documenta um empreendimento residencial nem comprova uma aquisição por fundos.

03 / Município de Lisboa · Censos

O que aconteceu
às casas de Lisboa?

Residência habitual, uso secundário e desocupação descrevem o parque numa data. Não mostram, por si só, o percurso de cada casa.

319 640alojamentos familiares clássicos · 2021

Cada quadrado representa cerca de 0,2% do parque. Representação arredondada; valores exatos ao lado.

Residência habitual

242 04475,7% do total

Residência secundária

29 8489,3% do total

Alojamentos vagos

47 74814,9% do total

Em 2011, as duas publicações municipais diferem em 2.811 alojamentos. O motivo territorial ou metodológico não foi confirmado; as edições não são unidas numa variação. A categoria sazonal da edição antiga conserva a sua designação.

O REOT assinala que os Censos 2021 excluem do universo clássico os AL considerados ativos à data. O retrato RNAL de 2026 surge como informação complementar e não é somado às categorias censitárias.

INE · Censos 2021 ↗

Vago não significa disponível.

Em 2021, Lisboa tinha 47.748 alojamentos vagos. Destes, 21.749 foram classificados para venda ou arrendamento e 25.999 por outros motivos. Nenhuma categoria garante disponibilidade imediata, estado de conservação ou preço acessível.

Prédio de esquina em Lisboa com fachada de azulejos, janelas e varandas.
Lisboa · 24 de março de 2025.Jan Helebrant ↗ · CC0 ↗ · Redimensionada; enquadramento adaptado.

O que estes dados permitem concluir

O uso conta.
A disponibilidade também.

Alojamento local, investimento e ocupação residencial cruzam-se, mas não são medidas equivalentes. Compreender a oferta exige saber onde estão as casas, para que são utilizadas e em que condições chegam às famílias.

Fontes, fotografias e dados em falta

Recolha de 25/10/2026. A investigação cruza informação do RNAL, INE, CML e Banco de Portugal/CMVM, sem duplicar observações. Fontes secundárias e reproduções institucionais são identificadas junto dos dados.

Quatro fotografias documentais de Lisboa, de 2024 a 2026, com créditos e licenças abertas. Não foi encontrada uma imagem de placa AL com localização e direitos verificados. As fotografias não identificam o uso efetivo nem a titularidade de imóveis concretos.

Não foram obtidos stocks anuais oficiais harmonizados de AL desde 2010, aquisições municipais por fundos, uma carta regulamentar atual de contenção validada ou uma série real deflacionada. Não se inventam essas camadas.

CAPÍTULO 06Construção e energia

Uma casa custa mais do que a sua obra.

Da obra ao preço: terreno, financiamento, risco e tempo também entram na conta.

Esquema conceptual · sem escala ou valor quantitativo.
CONTINUAR A LEITURA

Terreno, urbanização, projeto, financiamento, impostos, risco e tempo juntam-se ao custo da construção. A subida deste custo não explica, por si só, toda a valorização imobiliária. Também não é válido chamar lucro à diferença entre dois índices.

Mais eficiência energética exige investimento inicial, mas pode reduzir despesas futuras e melhorar o conforto. A acessibilidade deve considerar o custo de viver na casa, além do preço de a comprar.

Uma habitação, quatro componentes · Modelo económico

Uma casa não custa apenas
aquilo que se gasta a construí-la.

Siga a formação do preço. Ou escolha um cenário para ver como a conta muda.

Habitação de referência80 m² úteis · 100,0 m² brutos
80 m² úteis
Preço teórico final · cenário ajustável266 200 €
Construção
160 000 €60,1%
Terreno
50 000 €18,8%
Outros encargos
32 000 €12,0%
Margem de promoção
24 200 €9,1%

Os valores de todas as componentes estão sempre disponíveis. A leitura progressiva não altera o total.

01

A obra é o começo.

A área bruta e o custo por metro quadrado determinam o custo físico de construir. No cenário C, 100 m² brutos a 1.600 €/m² resultam em 160.000 € de obra.

160 000 € · 60,1% do preço
02

Uma casa precisa de chão.

O terreno é imputado a cada habitação. É uma hipótese do modelo, não uma avaliação de uma parcela. Solo sem custo de aquisição continua a ter valor económico e custo de oportunidade.

50 000 € · 18,8% do preço
03

Há uma conta para lá do estaleiro.

Projeto, licenciamento, financiamento e outras despesas são agregados numa taxa sobre a obra. Esta simplificação não é uma estimativa discriminada de impostos ou de custos administrativos.

32 000 € · 12,0% do preço
04

A margem tem uma base de cálculo.

A margem incide no subtotal: obra, terreno e encargos. É uma hipótese de promoção, não lucro líquido contabilístico. O preço teórico exclui os impostos e custos de aquisição pagos pelo comprador.

24 200 € · 9,1% do preço

Dados observados · Portugal · Médias anuais

O custo de construir subiu.
O preço das casas subiu muito mais.

+45,1%Custos de construção · 2016–2025

+146,3%Preços da habitação · 2016–2025

A atualização da série oficial coloca a variação dos preços em 146,3%, em vez dos cerca de 140% citados no estudo. Estes índices nacionais medem fenómenos diferentes: o custo da habitação nova e os preços de transações de imóveis novos e existentes. A distância entre as linhas não mede lucro nem identifica causas.

Índice 2008=100 · valores nominais

Custos de construçãoPreços da habitação
Fontes: Eurostat / INE · sts_copi_a ↗, prc_hpi_a ↗ e IHPC · prc_hicp_aind ↗. Custos: 2021=100 na origem; preços e IHPC: 2015=100. Todas as linhas são rebaseadas no ano selecionado. Termos reais = índice nominal / IHPC, ambos rebaseados. O IHPC mede poder de compra geral, não os preços dos fatores da construção.
Consultar valores, definições e cobertura histórica

1990–1999: não foi recuperada uma série estatística de custos com continuidade verificada. Os valores legais por m² identificados não são custos reais de obra e não foram usados como substituto. Custos anuais: 2000–2025; preços anuais: 2008–2025; IHPC: 1996–2025. As observações de remunerações não foram acrescentadas sem uma série coerente e comparável.

O gráfico anterior tinha apenas dois pontos, 2016 e 2025. A série completa agora apresentada preserva esses valores: 86,3 e 125,2, na base 2021=100. Não há interpolação de anos em falta.

Valores originais · Portugal · médias anuais
AnoCustos (2021=100)Preços (2015=100)IHPC (2015=100)
200064,9Sem observação73,18
200165,0Sem observação76,41
200266,8Sem observação79,24
200367,6Sem observação81,80
200470,4Sem observação83,85
200571,8Sem observação85,64
200674,2Sem observação88,25
200776,7Sem observação90,39
200881,5107,5392,78
200979,7106,5491,95
201081,0107,3693,22
201182,1102,0996,54
201282,694,8799,22
201383,793,0999,65
201484,397,0499,50
201585,3100,00100,00
201686,3107,12100,64
201787,9117,02102,20
201889,9129,03103,40
201992,0141,88103,71
202093,9154,33103,58
2021100,0168,84104,55
2022112,2190,17113,03
2023116,5205,76118,98
2024120,4224,44122,15
2025125,2263,85124,83

O solo · Comparações modeladas

O mesmo edifício.
Um preço muito diferente.

Entre os quatro cenários mudam o solo, a obra, os encargos e a margem. Para perceber o efeito do terreno, é preciso mudar uma variável de cada vez.

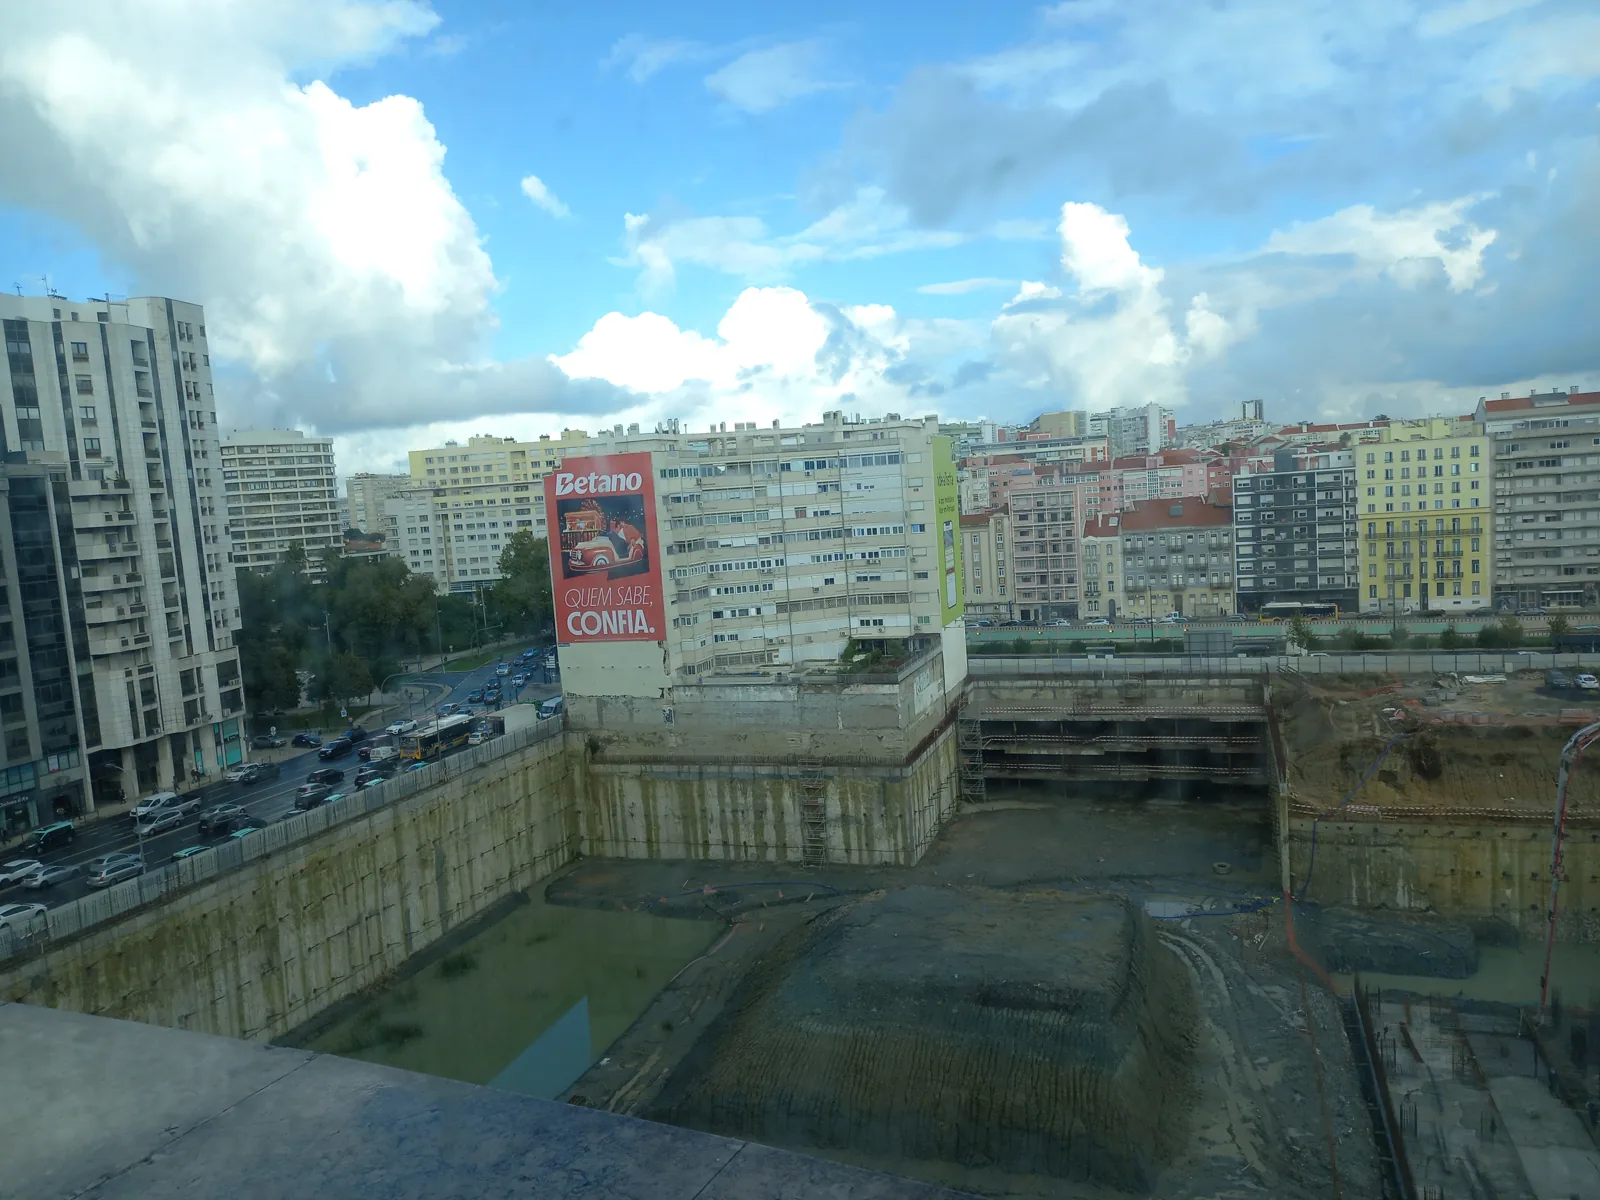
Escavação e estruturas de contenção num estaleiro em Entrecampos, rodeado por edifícios de Lisboa.
Estaleiro na antiga Feira Popular, Entrecampos · Lisboa · 29/10/2025
Hipersyl / Wikimedia Commons ↗ · CC BY 4.0 ↗ · Redimensionamento e compressão WebP. A fotografia não permite inferir o custo ou a titularidade do solo.
Cenário A · Solo público / contido175 112 €

Obra: 1400 €/m² bruto
Solo: 0 € · Indiretos: 18%
Margem: 6% sobre o subtotal

Cenário B · Privado económico221 400 €

Obra: 1500 €/m² bruto
Solo: 25 000 € · Indiretos: 20%
Margem: 8% sobre o subtotal

Cenário C · Privado · base AML266 200 €

Obra: 1600 €/m² bruto
Solo: 50 000 € · Indiretos: 20%
Margem: 10% sobre o subtotal

Cenário D · Terreno caro367 360 €

Obra: 1900 €/m² bruto
Solo: 100 000 € · Indiretos: 20%
Margem: 12% sobre o subtotal

80 m² úteis / 100 m² brutos em todos os cenários. A diferença integral entre os preços não pode ser atribuída ao solo. O cenário A pressupõe custo de aquisição do terreno igual a zero.

Análise de sensibilidade

Quanto muda o preço quando o terreno varia?

Cada 10.000 € de solo acrescenta 11.000 € ao preço, na hipótese de margem de 10%. Experimente o efeito isolado do terreno.

Restantes componentes do cenário C: construção de 160.000 € e encargos de 32.000 €.

Calculadora exploratória

Como distribuir um valor residual?

Escolha um preço hipotético e a fração do residual atribuída ao solo. Observe o montante que permanece por explicar.

Exercício contemporâneo com obra e encargos fixos. O residual não atribuído não é uma estimativa de lucro.

Edifício da Avenida da Liberdade com andaimes e redes de proteção, visto da rua.
Intervenção num edifício da Avenida da Liberdade · Lisboa · 19/06/2025
DiogoBaptista / Wikimedia Commons ↗ · CC BY-SA 4.0 ↗ · Redimensionamento e compressão WebP. Intervenção no edificado; uso residencial não verificado.

Fatores produtivos · Portugal · 2025

Construir ficou mais caro.
Mas porquê?

A variação média anual dos custos foi de 4,0% em 2025. Nos componentes, a mão de obra cresceu mais do que os materiais. Estas taxas descrevem a evolução dos índices; não são os pesos de cada componente na obra.

+7,7%Mão de obra

+0,9%Materiais

INE · ICCHN, dezembro de 2025 · publicado em 09/02/2026 ↗. Variações médias anuais. Os pontos de controlo foram confirmados no texto indexado da publicação primária; a descarga integral e a API do INE devolveram erros. Não foi recuperada uma série histórica completa de materiais e mão de obra.

Regras construtivas · Cronologia documental

Mais exigência. Mais conforto. Uma conta que não se reduz à obra.

As normas definem requisitos. A cronologia não estima quanto acrescentou cada diploma ao custo, nem atribui a legislação a subida de um índice.

  1. 1990 / 1991
    O primeiro RCCTE

    Decreto-Lei 40/90, publicado em 6 de fevereiro de 1990, com entrada em vigor em 1 de janeiro de 1991.

    Consultar diploma ↗
  2. 2006
    Revisão das exigências térmicas

    Decreto-Lei 80/2006, de 4 de abril. Uma alteração regulamentar não permite, por si só, quantificar um efeito nos custos.

    Consultar diploma ↗
  3. 2021
    Edifícios com necessidades quase nulas de energia

    O regime do DL 118/2013 determinava o requisito nZEB para edifícios novos licenciados após 31 de dezembro de 2020. A entrada do novo SCE em julho de 2021 é uma etapa distinta. O diploma de 2013 é aqui citado como referência histórica.

    DL 118/2013, artigo 16.º ↗ · Regras SCE de julho de 2021 ↗

Simulador de custos

Quanto custaria construir a sua casa?

Ajuste área, eficiência, custo da obra, terreno, encargos e margem. Veja a decomposição do preço teórico.

O mesmo modelo alimenta a decomposição editorial do capítulo. Não é uma avaliação ou um orçamento de empreitada.

Dados observados · 18 municípios da AML

A localização também
faz parte da história.

Preços medianos das vendas de alojamentos familiares, em €/m². Janela de 12 meses terminada no 2.º trimestre de 2026, o último período disponível na consulta. A janela temporal e a data de consulta acompanham cada indicador.

INE · indicador 0012234 · metodologia 2022 · total de alojamentos ↗. Atualização: 23/10/2026; consulta: 26/10/2026. Não são preços de oferta, médias, nem valores exclusivos da construção nova.

O que esta conta permite concluir

A obra importa.
A viabilidade depende
de toda a conta.

Os custos de construção subiram, mas a sua evolução não explica, por si só, a subida muito mais rápida dos preços nacionais. Os índices não permitem quantificar o contributo causal do terreno, da procura ou da margem.

Nos cenários, solo com menor custo de aquisição, encargos contidos e margens mais baixas reduzem o preço teórico. Isso não demonstra que qualquer projeto possa reproduzir esses valores. Escala, financiamento, risco, infraestruturas e modelo de promoção condicionam a viabilidade.

Construir a preços inferiores aos de mercado pode ser possível sob determinados pressupostos. A sua confirmação exige contas de operação e condições concretas, além de um custo por metro quadrado.

Fontes, metodologia e limites

As observações repetidas foram reconciliadas sem duplicação, preservando a origem estatística de cada série. Os cenários são hipóteses económicas, não observações independentes. As séries anuais são observações completas das fontes oficiais, não reconstruções a partir de valores resumidos.

Limitações: sem série contínua de custos para 1990–1999, sem séries históricas completas por materiais/mão de obra e sem remunerações comparáveis integradas. As normas não têm um efeito percentual estimado. Os dados mensais de 2026 permanecem separados. As limitações deste capítulo fundamentam a leitura dos custos apresentada nesta investigação.

Consulta das fontes: 26 de outubro de 2026. Fotografias documentais reais, com data, autor, origem e licença junto de cada imagem.

A seguir · O território →
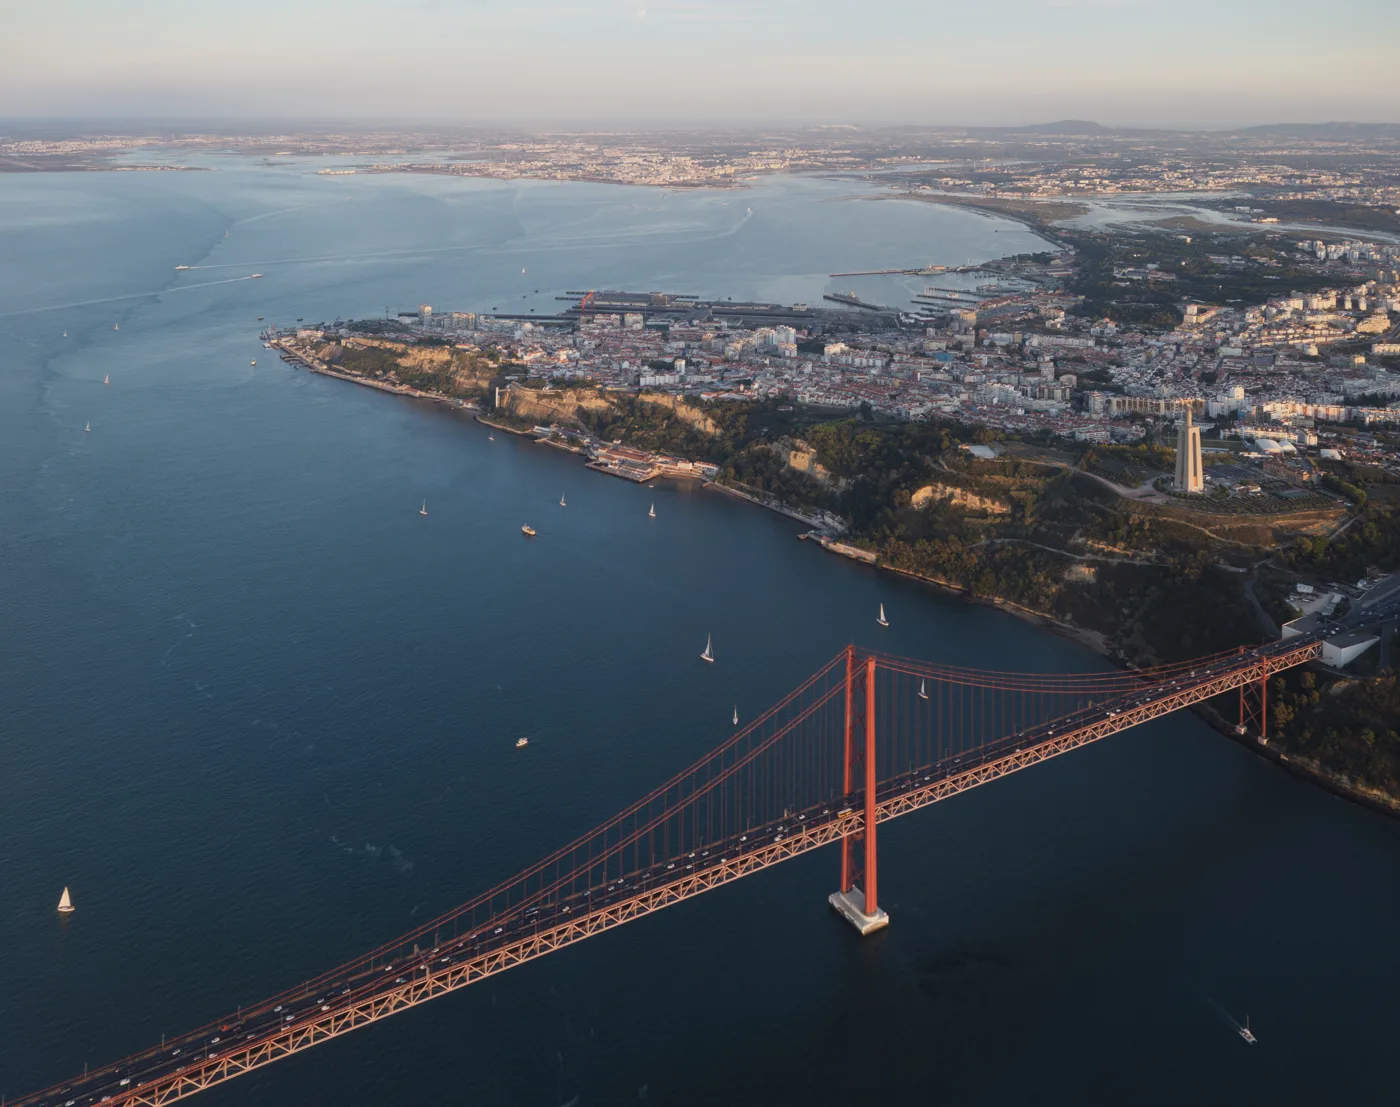
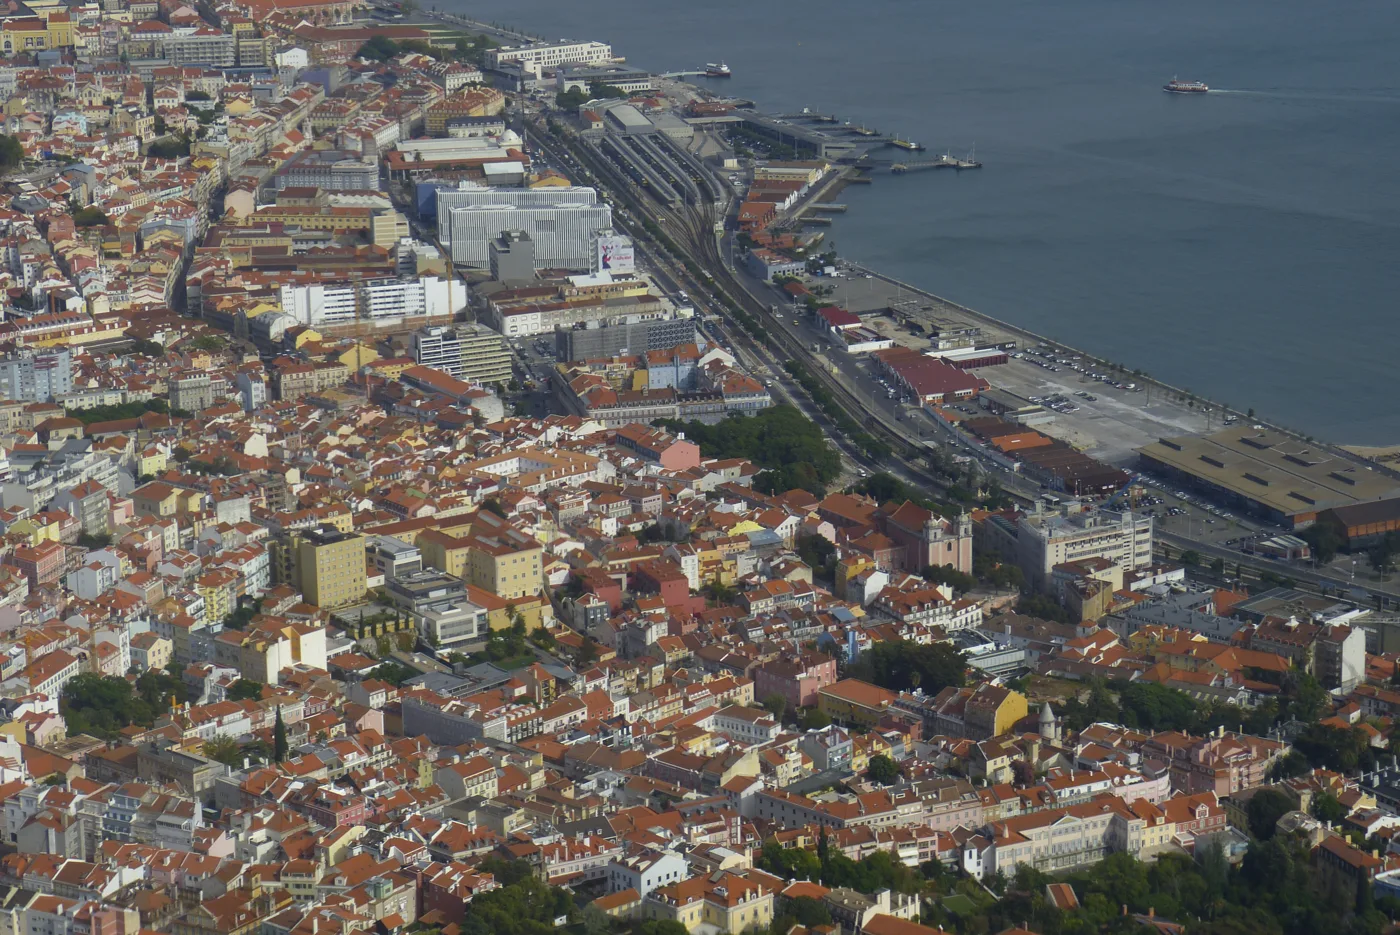
Ponte 25 de Abril e as margens de Almada e Lisboa, vistas de avião. Fotografia documental de contexto, sem identificar capacidade edificável.
Ponte 25 de Abril e margens de Almada e Lisboa, vistas de avião. 27 de setembro de 2023. Recorte de apresentação. Jules Verne Times Two · CC BY-SA 4.0. Crédito: Photo: Jules Verne Times Two / julesvernex2.com / CC-BY-SA-4.0. Fotografia de contexto, retocada digitalmente na origem. Não abrange toda a AML nem identifica capacidade edificável.
CAPÍTULO 0718 municípios, um território

Onde cabe a próxima década?

Uma metrópole de duas margens e dezoito municípios. A resposta tem uma geografia.

CONTINUAR A LEITURA

A pressão tem uma localização. A resposta não tem de ficar dentro da mesma fronteira municipal. Transportes, emprego e infraestrutura devem orientar a nova oferta.

Uma metrópole de duas margens e dezoito municípios. A geografia ajuda a perceber onde se concentra a pressão e que condições uma resposta terá de reunir.

01 / Ler a metrópole

A mesma geografia.
Oito maneiras de a ler.

Escolha a camada e o município. A cor descreve o indicador no mapa bidimensional. Não identifica edifícios nem terrenos residenciais disponíveis.

2027–2036 · novas habitações · cenário central modelado

OCEANO ATLÂNTICOCascaisLisboaLouresMafraOeirasSintraVila Franca de XiraAmadoraOdivelasAlcocheteAlmadaBarreiroMoitaMontijoPalmelaSeixalSesimbraSetúbalTEJO

Mapa 2D · cores proporcionais ao indicador municipal.

034 084 Cinzento: sem observação

Limites: DGT · CAOP disponibilizada pelo LNEG ↗, consultados em 24/10/2026; versão não indicada no serviço. Geometrias simplificadas, sem delimitação de parcelas.

Validação necessária: capacidade edificável exige análise por parcela, PDM, servidões, infraestruturas, titularidade e direitos existentes. Uma cor no mapa municipal não confirma disponibilidade.

Ver os 18 municípios em tabela e consultar as fontes da camada

2027–2036 · novas habitações · cenário central modelado. Valores municipais, sem imputação a lotes. Fontes: população Pordata/INE; agregados base Sonar/INE; parque Censos; preços INE0012234; solo CCDR-LVT; construção e área modelo territorial. Fontes por município na ficha do atlas e nas notas metodológicas.

Nova construção · cenário central · 18 municípios
MunicípioIndicador selecionadoConstrução centralÁrea teórica a 100 fogos/ha
5935935,9 ha
8694869486,9 ha
12 09612 096121 ha
3870387038,7 ha
9268926892,7 ha
34 08434 084340,8 ha
10 96310 963109,6 ha
3076307630,8 ha
3547354735,5 ha
3028302830,3 ha
8316831683,2 ha
6933693369,3 ha
2965296529,6 ha
8141814181,4 ha
1766176617,7 ha
5175517551,8 ha
19 15419 154191,5 ha
5119511951,2 ha
AML · centralNão somar taxas, faixas ou medianas146 7881467,9 ha

02 / Da classificação à possibilidade

O mapa pode mostrar solo.
Não pode prometer casas.

Sintra, Setúbal e Palmela têm, cada um, mais de 1.500 hectares de solo urbano não artificializado no gráfico do relatório territorial. Este agregado inclui solo para habitação ou atividades económicas. Não equivale a uma reserva residencial pronta a executar.

Sintra>1.500ha · limite inferior, não área exata
Setúbal>1.500ha · limite inferior, não área exata
Palmela>1.500ha · limite inferior, não área exata

CCDR-LVT · REOT LVT 2024, pp. 168–169 ↗. Ocupação COS 2018 cruzada com PDM/CRUS+ 2024. Exclui áreas destinadas a verdes, equipamentos e infraestruturas. As faixas municipais da análise territorial são categóricas e não permitem recuperar áreas exatas.

  1. 01

    Classificação urbana

    O PDM identifica o regime do solo. Não confirma uso residencial, obra ou disponibilidade.

  2. 02

    Potencial de transformação

    A ocupação e as condicionantes precisam de ser cruzadas. Potencial estatístico não é capacidade licenciável.

  3. 03

    Condições e direitos

    Propriedade, servidões, infraestruturas e direitos urbanísticos dependem de análise parcelar.

  4. 04

    Projeto e execução

    Proposta, plano, licença, consignação, conclusão e entrega são fases diferentes.

Laboratório territorial

Um hectare. Três densidades para explorar.

Compare 60, 100 e 140 fogos por hectare bruto numa maquete conceptual. Relacione cada hipótese com a área teórica necessária na AML.

Geometria ilustrativa de um hectare, sem localização real ou validação regulamentar.

Construir mais alto não resolve tudo. Mais pisos diluem o custo do solo, mas podem aumentar a complexidade estrutural, os equipamentos e as exigências de segurança. A densidade de média altura pode ser uma solução. Não há um número ótimo universal de pisos.

Aeroporto não é sinónimo de limite único. As servidões dependem da localização e da cota, além das regras dos planos municipais. Sem cruzamento geométrico parcelar, não é possível calcular quantas casas uma alteração futura permitiria construir. [16]

Não confundir potencial com execução. Solo urbano não artificializado → capacidade juridicamente admissível e infraestruturada → operação com titularidade, financiamento e calendário. O estudo não demonstra 1.468 hectares disponíveis para executar o cenário central.

04 / Atlas municipal · Fotografias documentais

Dezoito municípios.
Uma metrópole para habitar.

O território não cabe numa mediana. Explore cada município, a sua paisagem e os dados que entram no modelo. As fotografias mostram lugares reais; não identificam parcelas disponíveis.

Vista aérea de Lisboa. Fotografia documental de contexto, sem identificar capacidade edificável.
Baixa e frente ribeirinha de Lisboa, vista aérea de 26 de setembro de 2016.Neitram / Wikimedia Commons ↗ · CC BY-SA 4.0 ↗Neitram / Wikimedia Commons / CC BY-SA 4.0

Grande Lisboa

Lisboa

OCEANO ATLÂNTICOCascaisLisboaLouresMafraOeirasSintraVila Franca de XiraAmadoraOdivelasAlcocheteAlmadaBarreiroMoitaMontijoPalmelaSeixalSesimbraSetúbalTEJO

34 084 novas habitações no cenário central, equivalentes a 340,8 hectares teóricos à densidade escolhida. Não é capacidade demonstrada.

População
658 2362025 · estimativa oficial publicada
Variação 2021–2025
+8,7%2021 revisto, mesma base publicada
Agregados
242 5712021 · base Sonar/INE/INE
Parque habitacional
319 640Censos 2021 · alojamentos
Mediana das vendas
5192 €/m²2026 T2 · 12 meses · total
Solo não artificializado
<15%COS 2018 × PDM 2024 · faixa

A área absoluta de solo com capacidade residencial não está quantificada nesta base. O contraste entre a pressão modelada e a paisagem exige avaliação local, infraestruturas e programação.

Acessibilidade económica: rendimentos e pressupostos de acessibilidade

IRS 2023, distribuição de agregados fiscais: 26,8% até 10 mil euros; 50,9% entre 10 mil e 32,5 mil; 22,3% acima de 32,5 mil. Não são percentagens da população nem dos agregados censitários.

A análise de acessibilidade usa 6226 €/m² para transações de habitação nova, na janela até 2026 T1, e modela 69 015 € de rendimento anual necessário no exercício de compra de 80 m². É uma hipótese de crédito, não rendimento observado ou aprovação bancária. Este preço tem universo e período diferentes da mediana total T2 mostrada na ficha.

Base de rendimento e necessidade · Sonar ↗

O preço novo T1 provém de uma reprodução secundária com origem secundária identificada. Não substitui o indicador primário INE T2 nem é usado para inferir lucro face aos custos.

Fontes e definições de Lisboa

Os 1.192.984 agregados da base Sonar/INE diferem em 164 dos 1.193.148 citados na documentação CML. Mantêm-se as bases identificadas, sem alterar os capítulos anteriores nem harmonizar os totais por preenchimento artificial. A série histórica contém lacunas em 1991, 2001 e 2011.

05 / Passar do potencial ao projeto

Uma proposta não é uma obra.
Uma obra não é uma casa entregue.

Três referências concretas e um território de reconversão. Os estados administrativos ficam separados e não são somados numa contagem única de oferta.

Planeado

Vale de Santo António

2407 fogos

Lisboa · Penha de França e São Vicente; entre a Avenida General Roçadas e a Avenida Mouzinho de Albuquerque

Plano de urbanização aprovado e publicado

Alteração aprovada pela Assembleia Municipal em 21/01/2025; publicação no DR em 09/06/2025. Calendário de entrega das 2.407 habitações não confirmado nesta recolha.

Capacidade de plano não equivale a fogos licenciados, financiados, em obra ou entregues. Infraestruturas, acessibilidade, equipamentos e programação da execução continuam necessários.

06 / 2027–2036 · Cenários modelo territorial

Não é uma previsão.
É uma escala para discutir.

Nova construção146 788fogos · modelado
Soluções no parque existente82 995soluções · modelado
Solo bruto teórico1467,9ha a 100 fogos/ha

Crescimento populacional assumido: 0,8%/ano. Pessoas por novo agregado: 2,4. A reutilização do parque é uma hipótese, não uma contagem de casas mobilizáveis. Estes cenários não são terrenos disponíveis, licenças emitidas ou compromissos municipais.

Referências do cenário central

Necessidades IHRU
58.621fogos/soluções identificados · referência 2025
Intermédios expostos ajustados
54.360estimativa modelada, após ajuste de sobreposição
Procura futura adicional
116.802projeção de novos agregados, 2027–2036

Necessidades e respostas não são cinco parcelas para somar.

Os dois primeiros indicadores entram no diagnóstico ajustado; a procura futura é uma projeção. Nova construção e soluções no parque existente são os dois canais de resposta modelados. Somar todas estas categorias duplicaria necessidades e respostas.

Os ajustamentos de sobreposição, a dimensão dos agregados e as hipóteses de mobilização do parque diferem por cenário. Os cálculos permitem reproduzir os totais, mas não demonstram a execução de operações concretas.

Distribuição municipal: disponível apenas no cenário central

Os valores seguintes correspondem à distribuição municipal do cenário central da investigação. São metas de procura, não capacidade de construção aprovada.

Distribuição do cenário central · 2027–2036
MunicípioNova construçãoParque existenteSolo teórico, 100 fogos/ha
Alcochete5933325,9 ha
Almada8694497486,9 ha
Amadora12 0967378121 ha
Barreiro3870194538,7 ha
Cascais9268564192,7 ha
Lisboa34 08421 095340,8 ha
Loures10 9636074109,6 ha
Mafra3076157030,8 ha
Moita3547187935,5 ha
Montijo3028133830,3 ha
Odivelas8316426183,2 ha
Oeiras6933415369,3 ha
Palmela2965142529,6 ha
Seixal8141374381,4 ha
Sesimbra176690517,7 ha
Setúbal5175267551,8 ha
Sintra19 15410 812191,5 ha
Vila Franca de Xira5119279551,2 ha
AML146 78882 9951467,9 ha

Fontes do diagnóstico: IHRU · Estudo sobre o acesso a uma habitação condigna ↗, base Sonar/INE e modelação própria modelo territorial. Cálculos usam os decimais originais; os números apresentados são arredondados. As soluções municipais no parque existente arredondadas podem não somar exatamente o total. Não há progressão anual de entregas validada: não se inventa uma sequência 2027, 2028, …, 2036.

A seguir · Três respostas →
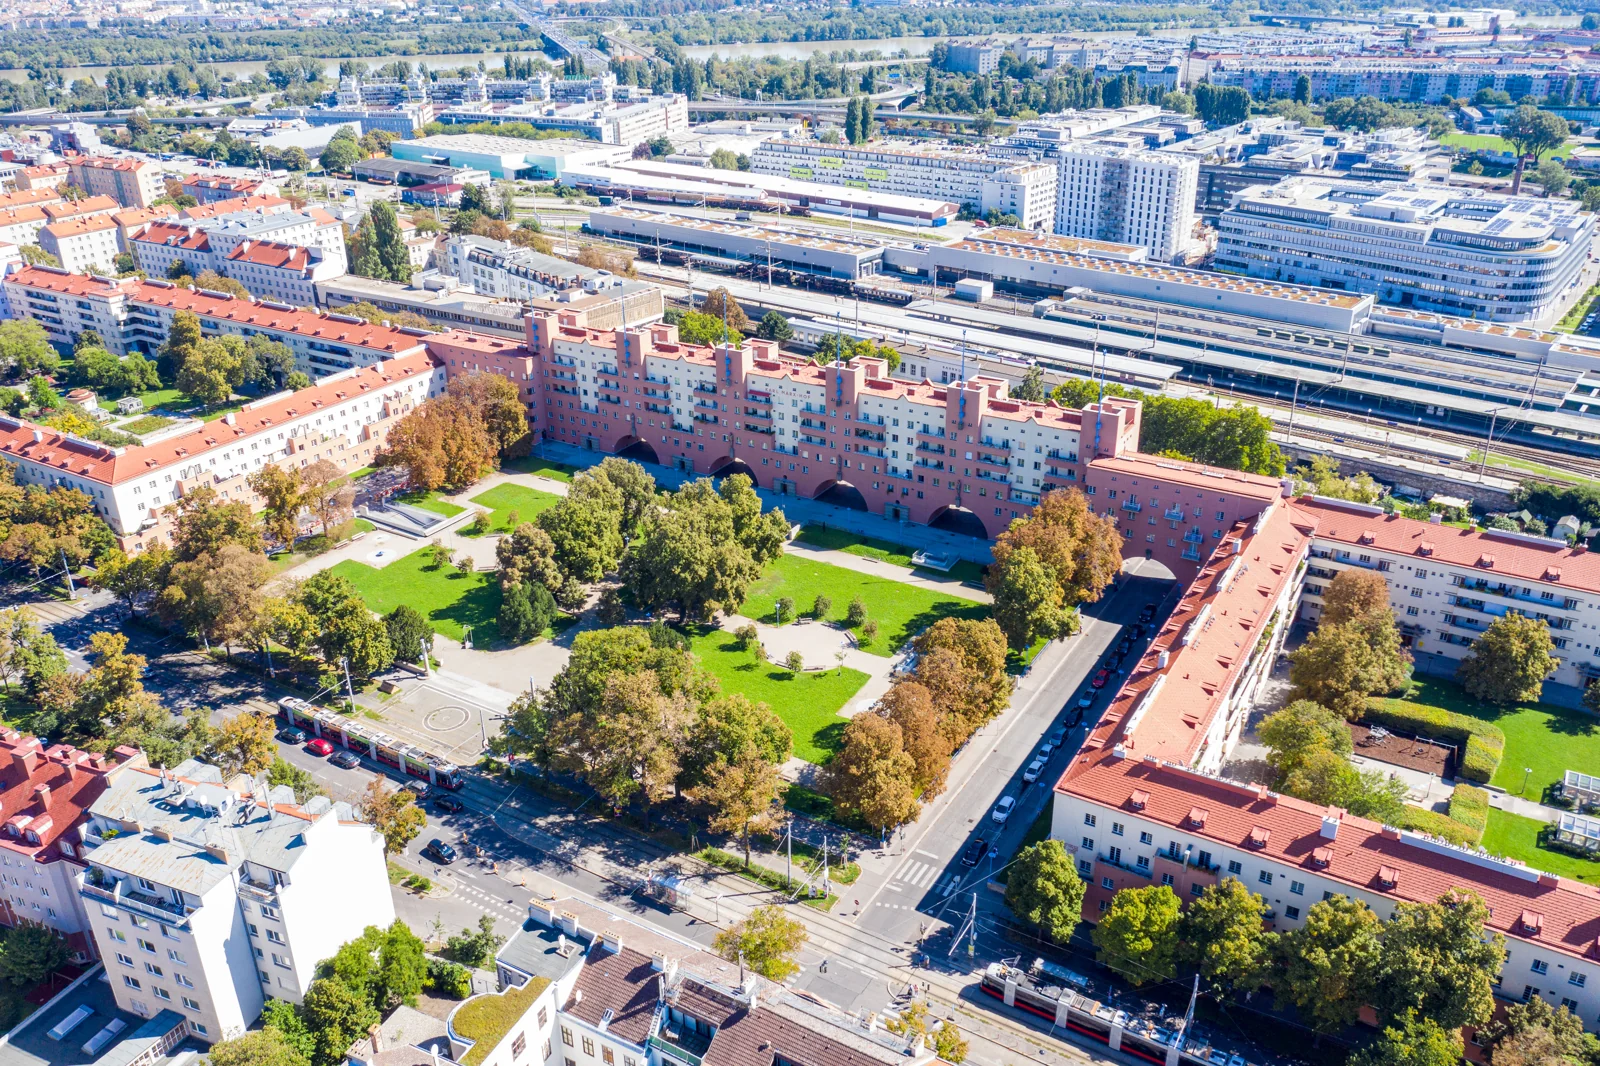
Vista aérea do Karl-Marx-Hof, em Viena, com blocos residenciais em torno de pátios e espaços verdes.
Vista aérea do conjunto municipal Karl-Marx-Hof e dos seus pátios, Viena. 8 de setembro de 2020. Recorte de apresentação. Kasa Fue · CC BY-SA 4.0. Vista de um conjunto municipal, não de todo o parque habitacional de Viena.
CAPÍTULO 08A arquitetura da resposta

Três formas de produzir. Três necessidades diferentes.

Três respostas de partida. Diferentes formas de financiar, produzir e manter casas.

CONTINUAR A LEITURA

Instituições que constroem cidade

O que muda quando a habitação é pensada para durar?

Três respostas de partida. Diferentes formas de financiar, produzir e manter casas. Os exemplos internacionais ajudam a perceber as condições que tornam cada resposta possível.
01

Social e apoiada

Para agregados que não conseguem suportar preços ou rendas de mercado.

Produção, aquisição e reabilitação com renda ligada ao rendimento, financiamento público e manutenção preventiva. Evitar concentração territorial de vulnerabilidade.

02

Acessível e de custo controlado

Para quem ultrapassa os limiares sociais, mas continua excluído do mercado.

Promoção municipal, cooperativas, parcerias e direito de superfície. Limites de preço ou renda e contrapartidas duradouras sobre o uso do solo público.

03

Mercado livre

Para aumentar a oferta em escala e responder a diferentes segmentos.

Processos previsíveis, informação urbanística, concorrência e solo infraestruturado. Avaliar casas entregues e preços efetivos, além de licenças e anúncios.

AML · Estratégias Locais de Habitação · 30/06/2025

Anunciar, financiar e entregar são fases diferentes.

58 621Fogos previstos nas ELH
25 909Na lista de financiamento analisada
17 489Com contratos ou termos
1 202Entregues no referencial

IHRU, 2025. Fases administrativas distintas: não somar nem interpretar como uma contagem atual de famílias sem casa. [5]

Viena · Singapura · Amesterdão

Observar o mundo.
Interrogar Lisboa.

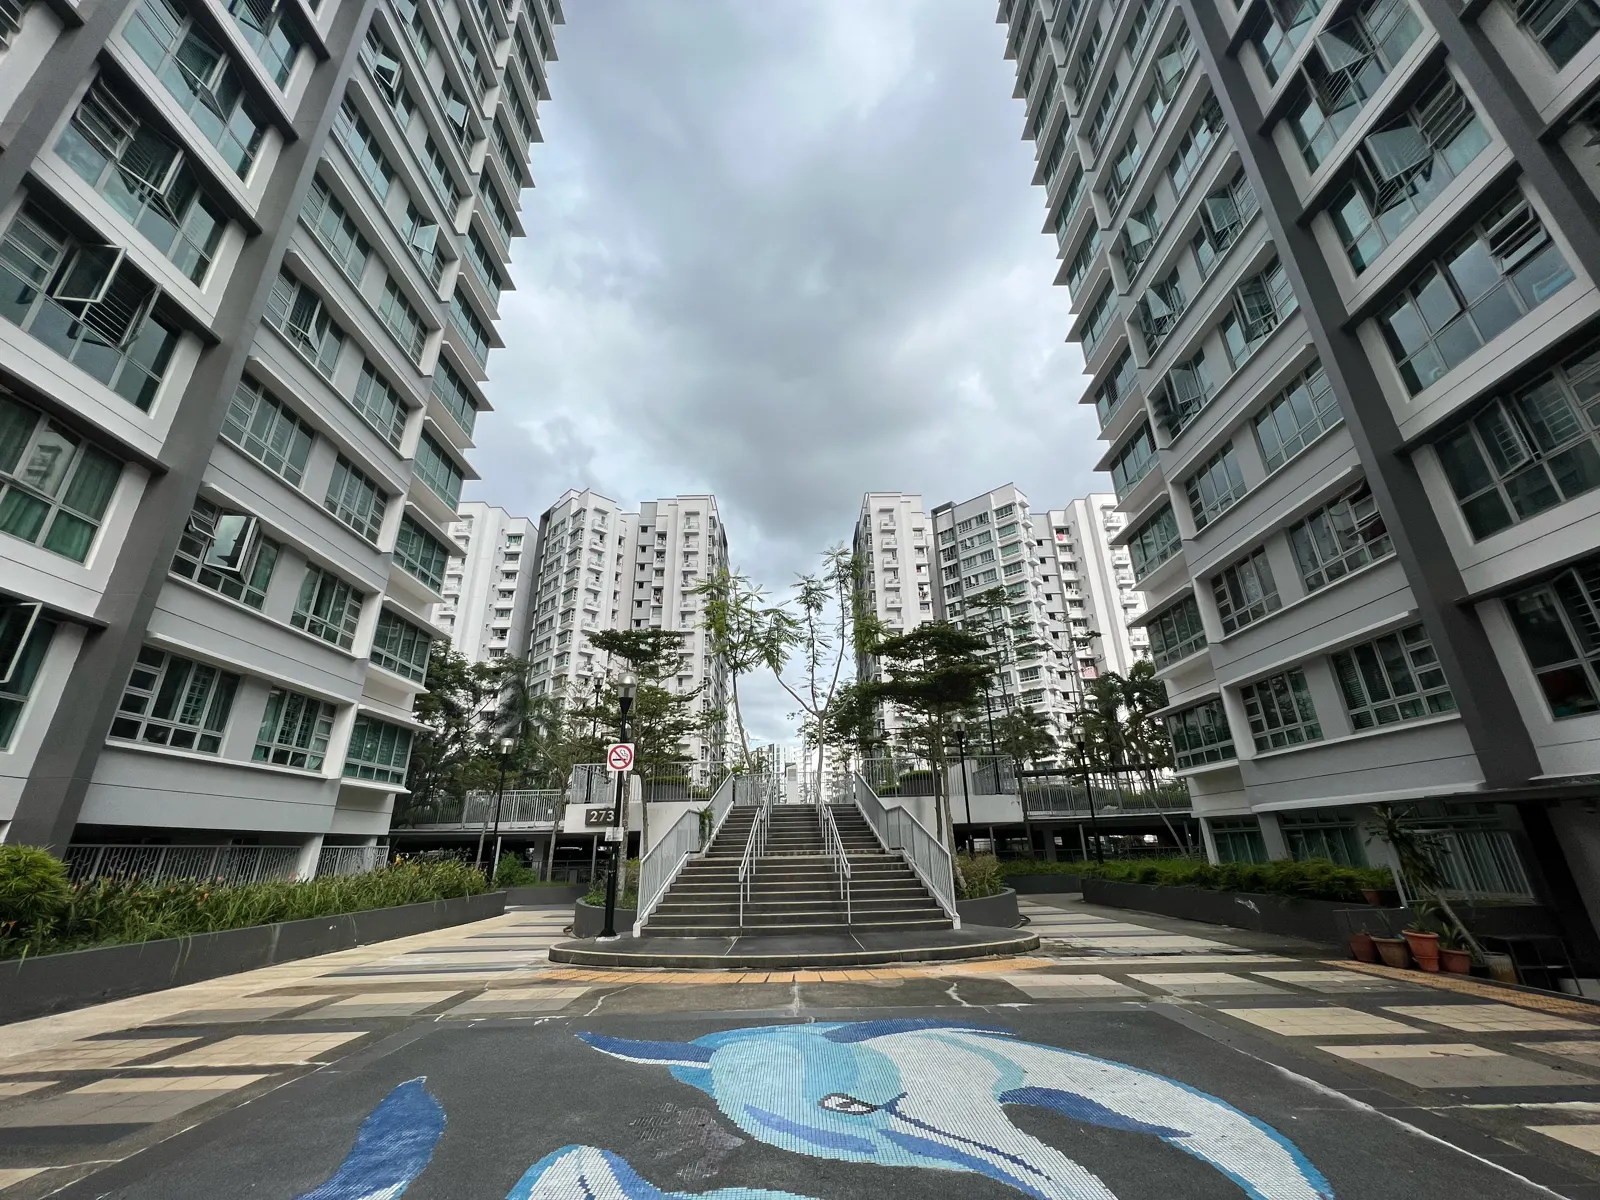
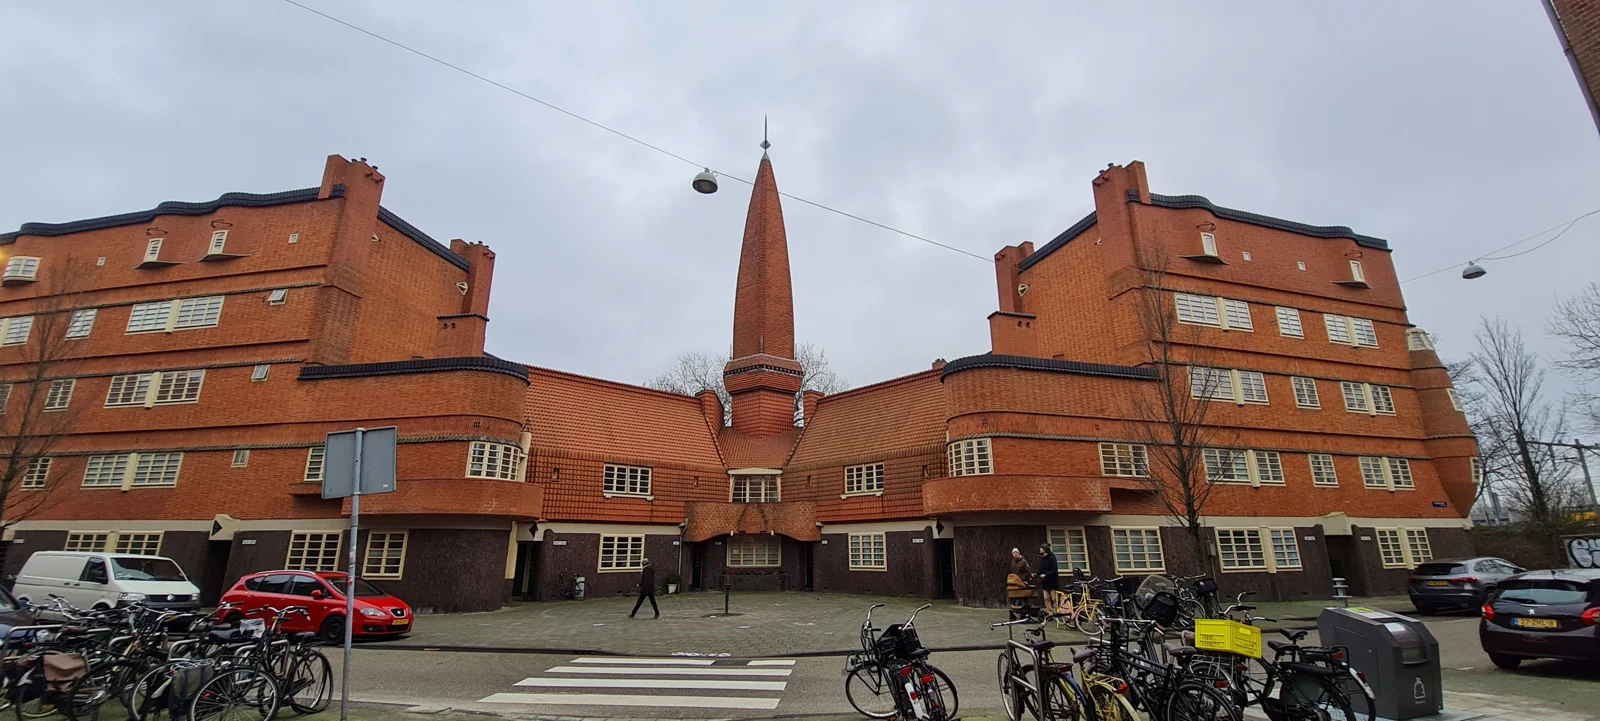
Três trajetórias com instituições, escalas e direitos diferentes. A fotografia mostra a cidade; os números exigem sempre uma definição.

Vista aérea do Karl-Marx-Hof, em Viena, com blocos residenciais em torno de pátios e espaços verdes.
Vista aérea do conjunto municipal Karl-Marx-Hof e dos seus pátios, Viena. 8 de setembro de 2020. Recorte de apresentação. Kasa Fue ↗ · CC BY-SA 4.0 ↗

Fotografias de conjuntos identificados, sem inferir custos ou desempenho a partir da imagem.

Vista aérea do Karl-Marx-Hof, em Viena, com blocos residenciais em torno de pátios e espaços verdes.
Vista aérea do conjunto municipal Karl-Marx-Hof e dos seus pátios, Viena. 8 de setembro de 2020. Recorte de apresentação. Kasa Fue ↗ · CC BY-SA 4.0 ↗

01 · Áustria

Viena

Preservar um parque e promover com regras de qualidade

Uma resposta à escassez e à sobrelotação do início do século XX consolidou um parque municipal de longa duração. Hoje coexistem propriedade municipal e habitação subsidiada promovida por outras entidades.

220 000Fogos municipaisMunicípio de Viena · ano estatístico não indicado · Observado

Número aproximado de habitações propriedade da cidade; não é a totalidade do parque social ou subsidiado. Cerca de. A página não identifica ano estatístico; consultada em 26/10/2026. Fonte do indicador ↗

Wiener Wohnen gere habitação municipal. O wohnfonds_wien prepara solo e avalia projetos subsidiados por concurso ou conselho especializado, cruzando arquitetura, ecologia, economia e sustentabilidade social.

A continuidade institucional produziu um parque municipal de grande escala e uma rede de promoção subsidiada. A dimensão do stock é observada; estes números isolados não demonstram um efeito causal sobre os preços de mercado.

Financiamento, acesso e limites

Apoio municipal, solo preparado e promoção por entidades distintas articulam-se com rendas e financiamento de longo prazo. Não foi validado neste levantamento um custo unitário atual ou uma estrutura de capital única representativa de todo o modelo.

O acesso subsidiado exige Wiener Wohn-Ticket e critérios de residência, estatuto de residência e rendimento. A existência de um parque amplo não equivale a acesso universal imediato.

  • Critérios de elegibilidade condicionam o acesso; não interpretar a oferta como universal.
  • A acumulação histórica de património, solo e instituições não se reproduz num único ciclo de investimento.
  • As páginas institucionais consultadas não permitem uma comparação atual homogénea de custos por fogo, rendas face ao rendimento ou retorno financeiro.

200 000 fogos · Fogos cooperativos subsidiados · sem ano estatístico explícito. Número aproximado designado co-operative flats pela fonte municipal; categoria distinta da propriedade municipal. Cerca de. Sem ano estatístico explícito; não somar com categorias nacionais sem verificar âmbito. Fonte ↗

1800 conjuntos habitacionais · Conjuntos municipais · sem ano estatístico explícito. Conjuntos de habitação municipal apresentados pelo portal institucional; não edifícios nem fogos. Referência institucional sem ano estatístico explícito. Fonte ↗

Município de Viena: Flat types ↗

Município de Viena / Wiener Wohnen: Social housing in Vienna ↗

wohnfonds_wien: English information ↗

Município de Viena: Grants and funding for housing ↗

Banco Europeu de Investimento: VOLKSBANK WIEN SOCIAL & AFFORDABLE HOUSING ↗

Hipótese para avaliação: preparar solo, definir concursos com qualidade e conservar um parque de arrendamento a longo prazo.
Edifícios residenciais do conjunto HDB Punggol Regalia, em Singapura, vistos a partir do espaço pedonal entre os blocos.
Conjunto HDB Punggol Regalia, Singapura. 8 de maio de 2022. Recorte de apresentação. Wzhkevin ↗ · CC BY-SA 4.0 ↗

02 · Singapura

Singapura

Planeamento público, aquisição e prazo do solo

O HDB foi criado em 1960. O programa de aquisição de habitação iniciou-se em 1964 e a utilização de poupança CPF para aquisição foi permitida em 1968. A trajetória combina planeamento público e acesso predominantemente por aquisição de um direito com prazo.

77,2%Agregados residentes em alojamentos HDBSingapura · 2025 · Observado

Percentagem por tipo de alojamento, incluindo regimes de ocupação distintos. Agregado residente: pessoa de referência cidadã ou residente permanente. Não é a percentagem de arrendamento social nem a percentagem de pessoas residentes. Fonte do indicador ↗

O HDB promove e administra o sistema público; os apartamentos são vendidos com direitos de 99 anos. O modelo inclui regras de acesso e revenda, além de um segmento de arrendamento público. Não equivale ao arrendamento social europeu.

O sistema HDB tem grande cobertura e a propriedade ocupante é dominante entre os agregados residentes. Os dois indicadores têm universos distintos e não medem, isoladamente, acessibilidade financeira ou qualidade.

Financiamento, acesso e limites

A aquisição combina recursos próprios, poupança da conta Ordinary Account do CPF, apoios elegíveis e empréstimo do HDB ou de uma instituição financeira. A elegibilidade e o financiamento são confirmados pela HDB Flat Eligibility letter.

Cidadania, composição familiar, rendimento e situação patrimonial afetam a elegibilidade conforme o produto. A política de integração étnica também condiciona transações em blocos e bairros; não é uma condição transferível automaticamente para Portugal.

  • Os direitos têm prazo: envelhecimento do parque, manutenção e renovação são componentes centrais do modelo.
  • Financiamento habitacional ligado à poupança de reforma cria uma relação que deve ser analisada no sistema de proteção social completo.
  • A escala de uma cidade-Estado, o regime de solo e as regras de elegibilidade diferem das instituições metropolitanas portuguesas.

91,2 % dos agregados residentes · Agregados proprietários ocupantes · 2025. Percentagem de TODOS os agregados residentes que ocupam casa própria; inclui HDB e outras tipologias. Não é a taxa de propriedade exclusivamente no HDB. Fonte ↗

99 anos · Prazo dos direitos vendidos pelo HDB · 2024. Duração de referência dos contratos de aquisição HDB descrita pelo Governo; regra institucional, não volume de oferta nem estatística anual. Fonte institucional publicada em 21/11/2024. Fonte ↗

Singapore Department of Statistics: Resident Households ↗

Housing & Development Board: Our history ↗

National Library Board Singapore: Home Ownership for the People Scheme ↗

Central Provident Fund Board: Using your CPF to buy a home ↗

Governo de Singapura: Maintaining the quality and value of your flat ↗

HDB / MyNiceHome: HDB Buying Guide ↗

Governo de Singapura: HDB Ethnic Integration Policy ↗

Hipótese para avaliação: integrar planeamento, infraestruturas e execução plurianual, com regras explícitas de acesso.
Fachadas de tijolo vermelho e torre do conjunto Het Schip, em Amesterdão, vistas da rua.
Conjunto habitacional histórico Het Schip, Spaarndammerbuurt, Amesterdão. 9 de fevereiro de 2023. Recorte de apresentação. Derbrauni ↗ · CC BY 4.0 ↗

03 · Países Baixos

Amesterdão

Associações de habitação e missão regulada

As associações de habitação são instituições permanentes do sistema neerlandês, com património, gestão e promoção próprios. A evolução recente da cidade resulta de construção, venda, demolição e mudança de segmento de renda; produção bruta e crescimento líquido não coincidem.

223 000Alojamentos no segmento de renda socialMunicípio de Amesterdão · 2025 · Observado

Estimativa arredondada Wonen in Amsterdam: 173 600 de associações e 49 400 de senhorios privados; classificação por segmento de renda. Fonte de inquérito; pode divergir dos registos administrativos AFWC. Não corresponde apenas a propriedade pública. Fonte do indicador ↗

As woningcorporaties promovem e gerem arrendamento, em articulação com o município e regras nacionais. Habitação de renda social também existe em propriedade privada: categoria de renda e natureza do proprietário não são sinónimos.

A produção das associações aumentou o parque em 2025, mas os novos inícios sociais ficaram abaixo das ambições acordadas. O inquérito municipal continua a identificar pressão no mercado e pouca disponibilidade nos segmentos social e intermédio.

Financiamento, acesso e limites

As associações financiam carteiras de imóveis através de resultados operacionais, alienações e crédito. O WSW garante empréstimos elegíveis para serviços de interesse económico geral; o Estado e municípios são garantia de retaguarda e há supervisão financeira.

A atribuição utiliza limites de rendimento e segmentos de renda. A disponibilidade de um parque significativo coexiste com escassez e baixa mobilidade no segmento social.

  • Custos, juros, fiscalidade e manutenção concorrem com a capacidade de investimento.
  • A dimensão do parque não elimina escassez de acesso ou baixa rotação.
  • Não confundir rendas sociais privadas com património das associações, nem medições de inquérito com fluxos administrativos anuais.

2853 alojamentos/ano · Novos alojamentos sociais entregues por associações · 2025. Produção bruta anual das associações de habitação reportada pela sua federação. Entregas, não inícios de obra nem crescimento líquido do parque. Fonte ↗

1826 alojamentos/ano · Crescimento líquido do parque social das associações · 2025. Variação líquida reportada pela AFWC para o seu universo; não equivale à construção bruta. Universo administrativo AFWC distinto do inquérito WIA. Não somar à produção bruta. Fonte ↗

Município de Amesterdão — Directie Wonen: Wonen in Amsterdam 2025 — Factsheet Woningmarkt ↗

Amsterdamse Federatie van Woningcorporaties: Amsterdamse corporaties bouwen in 2025 meeste sociale huurwoningen in 16 jaar ↗

Governo dos Países Baixos: Housing associations ↗

Inspectie Leefomgeving en Transport / Autoriteit woningcorporaties: Toezicht op Waarborgfonds Sociale Woningbouw ↗

Housing Europe: Financing social housing — Netherlands ↗

Município de Amesterdão: Factsheet Wonen in Amsterdam 2025 — Woningmarkt ↗

Hipótese para avaliação: entidades com continuidade, reinvestimento, supervisão e acesso a financiamento de longo prazo podem diversificar a promoção.

Comparar exige definir

Uma percentagem só é útil quando sabemos o que conta.

Habitação pública, social, cooperativa e protegida descrevem dimensões diferentes. O gráfico seguinte usa apenas o indicador de arrendamento social da OCDE, com Portugal como referência nacional.

Arrendamento social no parque habitacional

% · última observação disponível
Países, não cidades · anos entre 2018 e 2022. Não existe um ano comum validado nesta seleção. OCDE PH4.2, atualização de 24/11/2025 ↗.
Portugal · 2021

Referência nacional, não Lisboa ou AML. Não equivale à soma de toda a habitação pública, protegida, cooperativa ou acessível.

Denominador: Total de alojamentos na definição nacional reportada à OCDE. Valor publicado pela OCDE.

Definições, valores e limites da comparação

Alojamentos arrendados abaixo do mercado e atribuídos por regras específicas. A propriedade pública, o estatuto cooperativo ou a habitação protegida não bastam para inclusão automática.

Consulta direta da base oficial da OCDE, com valores e anos cruzados entre figura e anexo. Sem leitura de pixels, interpolação, harmonização de anos ou substituição de lacunas. Cada ano permanece junto à observação. Valores originais preservados; uma casa decimal apenas na apresentação.

País%AnoDefinição e limite
Países Baixos34,072021Inclui unidades de associações e de senhorios privados com rendas abaixo do mercado; exclui unidades das associações a renda de mercado. O universo não se limita à propriedade pública.
Áustria23,602019O denominador abrange apenas alojamentos de residência principal; não é perfeitamente idêntico ao parque total utilizado noutros países.
Dinamarca21,332022Dado nacional publicado na definição OCDE de arrendamento social; não representa a proporção de toda a habitação cooperativa.
França14,012018Referência nacional de 2018, anterior às observações de outros países; não é indicador da cidade de Paris.
Espanha1,132019Pode incluir outros alojamentos com renda reduzida, como habitação fornecida pelo empregador; resposta de ronda QuASH anterior.
Portugal1,062021Referência nacional, não Lisboa ou AML. Não equivale à soma de toda a habitação pública, protegida, cooperativa ou acessível.

Estas diferenças não medem eficiência nem efeitos causais nos preços. Os pontos históricos isolados não foram transformados numa série anual.

Comparar instrumentos, sem confundir resultados.

Viena

Instituição e acesso
Wiener Wohnen gere habitação municipal. O wohnfonds_wien prepara solo e avalia projetos subsidiados por concurso ou conselho especializado, cruzando arquitetura, ecologia, economia e sustentabilidade social.

Financiamento
Apoio municipal, solo preparado e promoção por entidades distintas articulam-se com rendas e financiamento de longo prazo. Não foi validado neste levantamento um custo unitário atual ou uma estrutura de capital única representativa de todo o modelo.

Limite à transferência
A acumulação histórica de património, solo e instituições não se reproduz num único ciclo de investimento.

Município de Viena ↗

Singapura

Instituição e acesso
O HDB promove e administra o sistema público; os apartamentos são vendidos com direitos de 99 anos. O modelo inclui regras de acesso e revenda, além de um segmento de arrendamento público. Não equivale ao arrendamento social europeu.

Financiamento
A aquisição combina recursos próprios, poupança da conta Ordinary Account do CPF, apoios elegíveis e empréstimo do HDB ou de uma instituição financeira. A elegibilidade e o financiamento são confirmados pela HDB Flat Eligibility letter.

Limite à transferência
Financiamento habitacional ligado à poupança de reforma cria uma relação que deve ser analisada no sistema de proteção social completo.

Singapore Department of Statistics ↗

Não foi obtida uma base municipal homogénea de custos por fogo, rendas/rendimento ou prazos de execução. Esses indicadores não são preenchidos nem convertidos entre moedas por aproximação.

Laboratório de forma urbana

Como muda a densidade com a forma dos edifícios?

Explore quarteirões com pátio, blocos em lâmina e torres. Compare ocupação do solo, altura e densidade numa geometria hipotética.

Esquemas de um hectare, não reconstruções dos bairros fotografados.

Outros instrumentos, outras condições

A arquitetura institucional também conta.

Dinamarca

O setor sem fins lucrativos dispõe de um fundo comum de apoio à renovação e à continuidade do parque. O Landsbyggefonden é financiado pelo próprio setor, incluindo contribuições ligadas às rendas. Isto não descreve, por si só, todo o financiamento da construção.

Landsbyggefonden ↗

França

Os mecanismos de crédito de longo prazo, incluindo empréstimos ligados ao Livret A, apoiam a produção social HLM. A estabilidade do financiamento é parte do modelo; custos e condições de acesso não se transferem automaticamente para a AML.

Banque des Territoires ↗

Espanha

A habitação protegida é um regime sujeito a condições, não sinónimo de promoção pública. Na Galiza, pode incluir promoção pública, privada ou cooperativa. Competências e regras variam entre comunidades autónomas.

IGVS · Xunta de Galicia ↗
Edifícios residenciais amarelos, com varandas e árvores, na Rua Hermano Neves, em Telheiras, Lisboa.
Edifícios residenciais na Rua Hermano Neves, Telheiras, Lisboa. 23 de março de 2025. Recorte de apresentação. Josan07 ya ↗ · CC BY-SA 4.0 ↗

A referência é Lisboa

Aprender exige capacidade para executar.

A experiência municipal, incluindo a EPUL e o PER, pertence à história portuguesa já documentada neste estudo. Produzir para venda, realojar e conservar um parque de arrendamento são operações diferentes. Exigem formas de financiamento e compromissos de manutenção distintos.

A fotografia mostra Telheiras em 2025. Não identifica um projeto EPUL nem demonstra o regime de ocupação dos edifícios.

Revisitar a trajetória histórica →

146 788 novas habitações
Procura modelada no cenário central modelado, 2027–2036. Não é um défice oficial, um inventário de terrenos ou capacidade imediatamente executável.

82 995 soluções no parque existente
Outra componente do modelo. As necessidades IHRU, os intermédios expostos e a procura futura têm relações e sobreposições que impedem somas indiscriminadas.

1468 ha teóricos a 100 fogos/ha
Relação aritmética do modelo territorial. Capacidade edificável exige parcela, titularidade, PDM, servidões, infraestruturas e direitos confirmados.

Solo e transportes

Inventariar direitos e acessos a emprego e serviços antes de associar metas a localizações.

Explorar o território →

Custo e rendimento

Relacionar produção e encargos permanentes com rendimentos e esforço financeiro. Renda baixa não elimina custos.

Ler os custos → · Ler o acesso →

Governação e execução

Distinguir objetivos, projetos aprovados, financiamento, obra e entregas. Capital, equipas e manutenção precisam de continuidade.

Ler a procura →

Simulador financeiro

Que recursos exige um programa habitacional?

Explore produção acumulada, investimento, solo e operação do arrendamento num programa hipotético até 2036.

Pressupostos editáveis de promoção, custos, terreno, renda e dívida. Resultados condicionais, não previsões.

Fontes, transparência e reutilização

Os limites fazem parte da comparação.

Os três modelos e o quadro IHRU são analisados em conjunto com casos internacionais apoiados em fontes institucionais; as fotografias têm autoria, data e licença. Consulta das fontes: 26 de outubro de 2026.

Não há uma série municipal homogénea validada de custos, taxas de esforço ou tempos de execução para estas cidades. Não foram criadas séries, conversões implícitas ou estimativas causais para preencher essas lacunas. A geometria e os resultados do laboratório estão identificados como hipóteses.

Os indicadores da AML seguem a mesma modelação e os mesmos pressupostos do capítulo Território.

Prosseguir para 2027–2036 →
Ponte 25 de Abril e as margens de Almada e Lisboa, vistas de avião. Fotografia documental de contexto, sem identificar capacidade edificável.
Ponte 25 de Abril e margens de Almada e Lisboa, vistas de avião. 27 de setembro de 2023. Recorte de apresentação. Jules Verne Times Two · CC BY-SA 4.0. Crédito: Photo: Jules Verne Times Two / julesvernex2.com / CC-BY-SA-4.0. Fotografia de contexto, retocada digitalmente na origem. Não mostra projetos futuros nem toda a AML.
CAPÍTULO 09Atlas da transformação habitacional · 2027–2036

A próxima Lisboa já está a ser desenhada.

De Sete Rios à Matinha, de Almada a Setúbal, projetos públicos, privados e cooperativos estão a transformar a geografia habitacional da Área Metropolitana de Lisboa.

CONTINUAR A LEITURA

Um retrato das habitações anunciadas, dos bairros em transformação e dos territórios onde se prepara a próxima fase de crescimento metropolitano.

249projetos e intervenções identificados
13 753habitações conhecidas com fonte localizada
18municípios representados
2538habitações quantificadas em obra

60 públicas143 privadas8 cooperativas6 parcerias / operações mistas32 promoção por confirmar

Inventário de projetos identificados até outubro de 2026. Os valores representam capacidades anunciadas e não garantias de concretização. 80 registos têm fonte localizada; 169 identificações aguardam confirmação pública e não entram na soma de habitações. Reabilitação e fases parcialmente concluídas são explicitadas nas fichas.

Como se conta e o que fica por verificar

O levantamento distingue a identificação de um projeto da confirmação dos seus atributos. Os números de partida sem fonte pública localizada permanecem assinalados e fora das somas. As quantidades documentadas são capacidades anunciadas nas datas das fontes, não uma verificação física de outubro de 2026.

As componentes do Plano Integrado de Almada não voltam a somar ao programa. No Prata, o retrato de abril permite deduzir 342 unidades não concluídas; não é um balanço atualizado de entregas. No Parque da Cidade, 676 é a capacidade global e 158 a frente em obra. Registos sem fase atual confirmada permanecem identificados como tal.

Ficam de fora das somas de capacidade as operações metropolitanas sobrepostas, o remanescente não confirmado de Caparica Hills I e a Portela da Azóia, onde o número pode referir-se ao parque existente. O Harbour View II permanece fora da soma residencial enquanto a afetação turística ou permanente não estiver reconciliada. Luz 81, Quartier 100, Linea Residences e Infante Residences foram excluídos por identificação de conclusão nas fontes consultadas.

As fotografias dos outros capítulos mantêm os respetivos créditos. Não foram reutilizadas imagens comerciais sem licença de publicação. As localizações pontuais têm origem nos mapas dos promotores; o restante inventário é associado ao município.

01 / Atlas da transformação habitacional

Duas margens. Muitas formas de construir o futuro.

Escolha um município, uma localidade ou um projeto. Explore a oferta identificada, com as suas fontes e lacunas.

Filtrar por promoção, fase e dimensão
249 registos · 13 753 habitações com fonte · 80 registos documentados
CascaisLisboaLouresMafraOeirasSintraVila Franca de XiraAmadoraOdivelasAlcocheteAlmadaBarreiroMoitaMontijoPalmelaSeixalSesimbraSetúbal2 projetos agrupados. Aproximar.22 projetos agrupados. Aproximar.2
ÁREA METROPOLITANA
DE LISBOA 18 municípios · duas margens

4 projetos com ponto de localização documentado. Os restantes são explorados pelo município, sem pins inventados. Pontos aproximados de acesso, não parcelas. Agrupamentos escuros aproximam com um toque. Sem edifícios ou alturas simuladas.

PúblicaPrivadaCooperativaMistaPor confirmar
Ficha do projeto selecionado

Lisboa · Pública

Vale de Santo António

2407habitações anunciadas

Plano de urbanização de 48 hectares. O anúncio municipal arredonda para 2.400 casas; o relatório do plano identifica 2.407. Não há calendário de entrega confirmado.

Localização
Lisboa
Promotor / entidade
Não confirmado
Finalidade
Arrendamento acessível
Fase identificada
Em projeto. Plano aprovado. Execução e entregas por confirmar.
Quantidade em obra documentada
Não isolada nesta consulta
CML · aprovação do plano ↗

Referência: 2025-01-21. Consulta: 27/10/2026.

CML · relatório do plano ↗
Critérios e ressalvas deste registo

Mantém-se a capacidade de 2.407 do relatório do plano já usada nesta investigação.

03 / O retrato da oferta anunciada

Contar projetos é diferente de contar casas.

A mesma base, cinco leituras. Os filtros do atlas mantêm-se nesta visualização. Os registos sem fonte ou sem quantidade não se transformam em zeros de oferta.

8030
1846
1222
709
688
439
216
190
141
95
82
48
47
0
0
0
0
0

Fonte: registos e referências do inventário, consulta em 27/10/2026. Os números são capacidades anunciadas, não um censo da construção. As operações metropolitanas sem repartição ficam fora das barras municipais e das somas de fogos. As categorias «Por confirmar» preservam as lacunas.

05 / Da oferta à resposta habitacional

Uma casa anunciada ainda tem de chegar a quem precisa.

Até que ponto a oferta anunciada responde às necessidades habitacionais da população da AML?

01

Localização

O inventário não é um levantamento exaustivo. Comparar as suas concentrações com a procura modelada serve para colocar perguntas, não para calcular um saldo habitacional municipal.

Rever território e procura →
02

Acessibilidade económica

Promoção privada, pública e cooperativa têm regimes de acesso distintos. Não se infere preço acessível a partir de uma morada, de um número de fogos ou da designação do empreendimento.

Rever rendimento e acesso →
03

Mobilidade

As duas margens partilham emprego, serviços e redes. Os projetos precisam de ligações e capacidade de transporte. O inventário não calcula tempos de viagem nem presume infraestruturas futuras concluídas.

Rever acessibilidade territorial →
04

Concretização

Plano, comercialização, obra e entrega são momentos diferentes. Há reabilitações e programas sobrepostos. Nenhuma contagem substitui a verificação de conclusão, ocupação e custos.

Passar à estratégia →

As 146 788,016 novas habitações do cenário central para 2027–2036 são procura modelada. O inventário reúne anúncios com horizontes e coberturas diferentes. Dividir a sua soma pelo cenário não mede uma taxa de resposta nem um défice remanescente.

06 / Estratégia habitacional · proposta independente

Lisboa, 2036. Tempestade Perfeita.

Uma estratégia para construir, recuperar e tornar acessível a habitação na Área Metropolitana de Lisboa. Com metas, custos, responsabilidades e resultados verificáveis.

Compreender o problema era o primeiro passo. O seguinte é decidir o que fazer, quanto custa e como executar.

Proposta independente para discussão de política pública. Não encomendada, aprovada ou subscrita pelo Governo. As escolhas envolvem custos e interesses legítimos em tensão; a proposta não presume unanimidade.

01 / A escala da resposta

Um intervalo para planear. Uma carteira para executar.

A crise combina capacidade de produção, rendimentos, usos e território. Os cenários testam pressupostos; não medem um défice oficial nem prometem construção.

146 788novas habitaçõesConstrução modelada · 2027–2036
82 995soluções no parqueReabilitar ou mobilizar não garante oferta adicional
14 679média aritmética anualNão é calendário nem capacidade de entrega

IHRU: 58 621 soluções identificadas, não todas casas novas. No central, intermédios ajustados: 54 360; formação futura: 116 802. Não somar populações sobrepostas sem o ajustamento explícito do modelo.

Cenários habitacionais · hipótese de planeamento · AML · 2027–2036
IndicadorContidoCentralPressão elevada
Crescimento anual0,4%0,8%1,2%
Pessoas/novo agregado2,62,42,2
Nova construção77 522146 788242 586
Parque existente84 99482 99568 996
Média anual775214 67924 259
Área teórica a 100 fogos/ha775 ha1468 ha2426 ha

2026 é base projetada a partir da população de 2025, não observação. As taxas de reutilização e de sobreposição são hipóteses. As bases estatísticas, as hipóteses e os cálculos são identificados ao longo do capítulo.

02 / Oito eixos, uma estratégia

Cada proposta tem de responder à sua objeção mais forte.

Direito à habitação e propriedade, proteção social e concorrência, qualidade urbana e responsabilidade financeira. O mérito de cada medida depende das condições em que é executada.

Eixo 1 · proposta normativa

Solo preparado, antes da promessa

Validar direitos, redes e acessos antes de anunciar capacidade.

Problema. Solo urbano estatístico não identifica terreno habitacional disponível.

Evidência e limite

A análise territorial não quantifica capacidade edificável efetiva. Mais de 1 500 ha em Sintra, Setúbal e Palmela são observações agregadas, não lotes livres.

Consultar a demonstração →

Proposta. Inventário georreferenciado público, privado e cooperativo; titularidade, PDM, servidões, riscos e redes. Comparar densificação de média altura, altura justificada e reconversão industrial. Avaliar venda, concessão, superfície e parceria por receita, risco, reversão e contrapartida duradoura. Captura de mais-valias apenas através de instrumentos legalmente admissíveis, sem receita antecipada.

Objetivo mensurável. Em 2027, exigir ficha de validação a todas as operações que entrem na carteira proposta. Meta processual, sem hectares prometidos.

Responsabilidade proposta. Município de cada operação; coordenação proposta AML; DGT/CCDR-LVT e operadores de redes; Estado enquanto proprietário ou financiador.

Instrumentos, custo, calendário e avaliação
Instrumentos
Protocolo intermunicipal, cadastro de operações e instrumentos territoriais. Alterações regulamentares e disponibilização do património exigem apreciação específica.
Custos e financiamento
Estudos, remediação e redes por orçamentar; não estão cobertos pelos hectares teóricos.
Calendário
2027: inventário e filtros; 2028–2029: operações maduras; reconversões após estudos e financiamento.
Impacto e incerteza
Pode reduzir incerteza de preparação. Sem estimativa causal local de fogos adicionais ou redução de preços.
Indicadores
Operações com titularidade e edificabilidade validadas / total da carteira; custo e prazo de preparação.
Alternativas
Rejeitar conversão indiscriminada de solo rústico e AUGI como reserva livre. Expansão seletiva fica sujeita a avaliação parcelar.
Objeções fortes e mitigação

Económica: Planeamento pode capitalizar-se no solo antes de produzir casas.

Social: Valorização pode deslocar residentes ou atividades.

Jurídica/orçamental: Titularidade, proteção ambiental e direitos de terceiros mantêm-se vinculativos.

Resposta condicionada: Comparador, análise de adicionalidade e contrapartidas; não contratar sem direitos e redes.

Análise editorial apoiada nas fontes do capítulo. Não é parecer atribuído a especialistas externos. Insuficiência de evidência conduz a piloto, não generalização.

Ler o programa completo dos oito eixos

1. Solo preparado, antes da promessa

Validar direitos, redes e acessos antes de anunciar capacidade.

Evidência: A análise territorial não quantifica capacidade edificável efetiva. Mais de 1 500 ha em Sintra, Setúbal e Palmela são observações agregadas, não lotes livres.

Inventário georreferenciado público, privado e cooperativo; titularidade, PDM, servidões, riscos e redes. Comparar densificação de média altura, altura justificada e reconversão industrial. Avaliar venda, concessão, superfície e parceria por receita, risco, reversão e contrapartida duradoura. Captura de mais-valias apenas através de instrumentos legalmente admissíveis, sem receita antecipada.

Objetivo: Em 2027, exigir ficha de validação a todas as operações que entrem na carteira proposta. Meta processual, sem hectares prometidos.

Instrumentos: Protocolo intermunicipal, cadastro de operações e instrumentos territoriais. Alterações regulamentares e disponibilização do património exigem apreciação específica.

Responsáveis: Município de cada operação; coordenação proposta AML; DGT/CCDR-LVT e operadores de redes; Estado enquanto proprietário ou financiador.

Custos: Estudos, remediação e redes por orçamentar; não estão cobertos pelos hectares teóricos.

Calendário: 2027: inventário e filtros; 2028–2029: operações maduras; reconversões após estudos e financiamento.

Impacto: Pode reduzir incerteza de preparação. Sem estimativa causal local de fogos adicionais ou redução de preços.

Objeções: Planeamento pode capitalizar-se no solo antes de produzir casas. Valorização pode deslocar residentes ou atividades. Titularidade, proteção ambiental e direitos de terceiros mantêm-se vinculativos.

Mitigação: Comparador, análise de adicionalidade e contrapartidas; não contratar sem direitos e redes.

Indicadores: Operações com titularidade e edificabilidade validadas / total da carteira; custo e prazo de preparação.

Alternativas: Rejeitar conversão indiscriminada de solo rústico e AUGI como reserva livre. Expansão seletiva fica sujeita a avaliação parcelar.

2. Produzir para necessidades diferentes

Promoção pública, privada e cooperativa com acesso e resultados verificáveis.

Evidência: 58 621 soluções IHRU coexistem com procura intermédia modelada e formação futura de agregados. Não são universos automaticamente somáveis.

Social/apoiada: aquisição, reabilitação e obra nova com renda adequada e manutenção. Acessível: concorrência entre operadores e contrapartidas duradouras do apoio. Mercado: previsibilidade, concorrência e solo servido, avaliando preços e entregas efetivas. Testar venda de custo controlado e propriedade limitada, com regras de revenda, mobilidade e avaliação patrimonial.

Objetivo: Contratar entregas, qualidade e duração das condições de acesso por operação, sem quota universal de promotores.

Instrumentos: Programas existentes, concursos competitivos, superfície e concessão quando admissíveis. Verificar contratação e auxílios públicos por operação.

Responsáveis: IHRU e municípios nos seus programas; operadores públicos, privados e cooperativos contratados.

Custos: Hipóteses do modelo: 200 mil, 230 mil e 270 mil €/fogo por segmento, como hipóteses de produção. Não são adjudicações nem subsídios por família.

Calendário: 2027: critérios e comparadores; 2028–2029: contratação; entregas sujeitas à maturidade real.

Impacto: Diversificação de instrumentos e capacidade. Efeitos nos preços dependem de elasticidades e localização não estimadas.

Objeções: O apoio pode substituir investimento que ocorreria sem ele ou valorizar o solo. Critérios podem excluir vulneráveis ou concentrar desvantagem. Condições de acesso, alienação e reversão exigem base contratual e proporcionalidade.

Mitigação: Adicionalidade, comparador público e custo por agregado efetivamente apoiado; revisão independente dos critérios.

Indicadores: Concluídos e ocupados por regime; duração das contrapartidas; custo público líquido por agregado, quando mensurável.

Alternativas: Comparar apoio à oferta, apoio dirigido à procura e aquisição existente em cada localização. Quotas do laboratório são hipóteses de custo, não recomendação universal.

3. Capacidade pública com contas claras

Reforçar a execução antes de criar outra instituição.

Evidência: O quadro IHRU separa previsão, financiamento, contrato e entrega; a Comissão Europeia identifica fragilidades de coordenação e continuidade.

Unidade técnica de coordenação em estruturas existentes por acordo AML/IHRU/municípios. Comparar reforço municipal, veículo metropolitano com contas próprias e contratação de promoção/gestão. Gestor por operação, concursos competitivos, reporte trimestral e auditoria anual. Nova entidade apenas se demonstrar vantagem sobre custo administrativo e risco de duplicação.

Objetivo: Em 2027, publicar responsável, fonte de capital e marco de decisão por operação da carteira proposta.

Instrumentos: Protocolo de governação, programação orçamental e contratação aplicável; eventual veículo exige estudo e aprovação próprios.

Responsáveis: Governo/IHRU, AML e municípios mediante acordo; gestores de operação e auditor independente.

Custos: Equipas e sistemas por orçamentar. Dívida de veículos e garantias têm de integrar a exposição pública.

Calendário: 2027: comparação institucional e acordo; revisão anual; veículo condicionado à demonstração de necessidade.

Impacto: Pode melhorar responsabilização. Replicar a EPUL não garante replicar resultados históricos.

Objeções: Uma entidade adicional pode aumentar custo fixo sem produzir mais. Centralização pode afastar moradores e necessidades locais. Coordenação não transfere automaticamente competências municipais ou nacionais.

Mitigação: Começar nas estruturas existentes, mandato limitado, contas por programa e participação de moradores, inquilinos, proprietários e operadores.

Indicadores: Desvio de prazo/custo, completude do reporte e despesa de gestão por solução entregue.

Alternativas: Reforço existente recomendado para o arranque. Veículo e contratação externa mantidos como opções condicionais.

4. Recuperar o que pode voltar a servir

Condição, ocupação e localização antes da mobilização.

Evidência: 82 995 soluções modeladas no parque não significam igual quantidade de casas novas disponíveis.

Apoio técnico a pequenos proprietários, mobilização voluntária, crédito recuperável e garantias limitadas. Arrendamento intermediado com risco explícito. Aquisição seletiva quando custo e adequação superarem alternativas. Fiscalização de devolutos segundo a lei e avaliação territorial do AL apenas onde haja evidência suficiente.

Objetivo: Diagnóstico individual de cada imóvel apoiado e medição de ocupação adicional, evitando dupla contagem com programas existentes.

Instrumentos: Programas de reabilitação e arrendamento, contratos de apoio e aquisição; verificação legal da devolução e direitos existentes.

Responsáveis: Municípios/IHRU, proprietários aderentes, operadores e serviços de justiça nos litígios.

Custos: 40 mil a 180 mil €/solução no modelo, conforme intervenção e eventual compra. Não é preço universal de imóvel.

Calendário: 2027: diagnóstico; 2028–2029: pilotos elegíveis; escala após medir custo e ocupação.

Impacto: Pode abreviar resposta onde o imóvel está apto e bem localizado. Recuperar casa ocupada melhora qualidade sem criar oferta líquida.

Objeções: Aquisição/reabilitação pode custar mais que construir ou subsidiar obra já prevista. Obras podem deslocar ocupantes e afetar alojamento temporário necessário. Classificação censitária não prova devolução legal ou possibilidade de intervenção.

Mitigação: Diagnóstico, proteção de ocupantes, comparador de custos e separação entre qualidade e disponibilidade adicional.

Indicadores: Ocupação adicional verificada; recuperação de casas já ocupadas em indicador separado; custo e recuperação do apoio.

Alternativas: Preferir adesão voluntária e pilotos. Não contar cada registo AL como apartamento retirado nem todos os vagos como mobilizáveis.

5. Previsibilidade para quem arrenda

Estabilidade residencial, segurança jurídica e acesso de novos inquilinos.

Evidência: A OCDE recomenda previsibilidade e apoios dirigidos; assinala risco de capitalização em rendas quando a oferta é rígida.

Proteção dirigida perante perda de rendimento, articulada com oferta, sem retirar apoio antes de alternativa. Mediação e resolução de litígios com garantias para ambas as partes. Monitorizar CIA e RSAA já aplicáveis. Comparar regulação, subsídio, garantia limitada e oferta acessível em pilotos com desenho de avaliação.

Objetivo: Medir esforço efetivo, acesso, espera, incumprimento e oferta antes de generalizar alterações.

Instrumentos: Regimes e programas vigentes; alterações legais exigem avaliação distributiva e aprovação. Reforma em tramitação não equivale a lei em vigor.

Responsáveis: Governo/IHRU, municípios, justiça/mediadores, proprietários e inquilinos.

Custos: Subsídios, risco de garantias e resolução de litígios por estimar. Não presumir autofinanciamento.

Calendário: 2027: baseline e pilotos; avaliação 12–24 meses, distinguindo contratos existentes e novos.

Impacto: Pode melhorar estabilidade e formalização. Sem estimativa própria do efeito líquido nas rendas AML.

Objeções: Subsídios podem elevar rendas; controlo rígido pode afetar manutenção, investimento e mobilidade. Flexibilidade acrescida pode aumentar insegurança e exclusão negocial. Contratos existentes, propriedade e tutela judicial exigem proporcionalidade e transição.

Mitigação: Proteção dirigida, garantias processuais e avaliação do acesso de atuais e futuros inquilinos.

Indicadores: Sobrecarga efetiva, contratos formais, duração/desfecho de litígios, oferta de longa duração e mobilidade.

Alternativas: Instrumentos concorrentes em avaliação. Evitar congelamento ou liberalização generalizados sem transição e evidência.

6. Menos desperdício, com qualidade

Reduzir atrasos e custos evitáveis sem desvalorizar segurança.

Evidência: OCDE recomenda harmonização. O capítulo Custos separa obra, solo, indiretos e margem; diferença de índices não mede lucro.

Processos digitais com entradas, suspensões e decisões; equipas e procedimentos comuns admissíveis. Pilotos de industrialização, pré-fabricação, padronização e compras agregadas. Formação, concorrência e coordenação da contratação. Avaliar a incidência dos benefícios fiscais já aprovados sem igualar redução de imposto a redução do preço.

Objetivo: Medir em 2027 os prazos por fase e testar preço, prazo e qualidade antes de fixar reduções percentuais.

Instrumentos: RJUE revisto em 2026, contratação por desempenho e formação; respeitar competências e controlos técnicos.

Responsáveis: Municípios, Governo/IHRU, entidades de formação, operadores e fiscalização independente.

Custos: Pilotos e equipas por orçamentar. Laboratório testa custo, juros, inflação e atraso sem coeficiente de poupança inventado.

Calendário: 2027: baseline/pilotos; 2028–2029: avaliação; escala só com melhoria de custo total e qualidade.

Impacto: Poupança depende de escala, logística, concorrência e aprendizagem; não está garantida.

Objeções: Padronização pode criar dependência de fornecedores e capacidade ociosa. Menor custo inicial pode aumentar energia, manutenção ou inadequação tipológica. Simplificação não elimina segurança, ambiente, acessibilidade e direitos de terceiros.

Mitigação: Concursos abertos, interoperabilidade, custo de ciclo de vida e fiscalização proporcionada.

Indicadores: Dias por fase, €/m² bruto, €/fogo entregue, retrabalho, energia e manutenção.

Alternativas: Construção convencional e industrializada competem pelo custo total e desempenho; sem método universal recomendado.

7. Uma casa ligada à vida

Habitação, emprego, transporte e serviços como um sistema.

Evidência: A análise territorial identifica corredores mas não parcelas nem capacidade de rede. OCDE apoia planeamento compacto articulado com transporte.

Avaliar densificação em interfaces ferroviários existentes; projetos futuros só com estado identificado. Comparar casa, energia, transporte e tempo com pressupostos separados. Programar escolas, saúde, saneamento, energia e espaços públicos. Avaliar Sintra, Loures/Odivelas, Seixal e reconversões Almada/Barreiro sem lotes ou isócronas fictícias.

Objetivo: Exigir acessibilidade em rede, com horário, e capacidade de serviços em cada operação candidata.

Instrumentos: Acordos com operadores e serviços, instrumentos territoriais e estudos de rede por operação.

Responsáveis: Municípios, AML/TML, operadores de ferrovia/metro, IP e operadores de redes e serviços, mediante programação formal.

Custos: Infraestruturas e equipamentos com orçamento próprio; não incluídos automaticamente no custo unitário por fogo.

Calendário: 2027: interfaces e capacidade; 2028–2029: coordenação; expansão sujeita à entrada em serviço efetiva.

Impacto: Pode reduzir dependência do automóvel, conforme frequência, capacidade e localização do emprego.

Objeções: Acessibilidade acrescida pode valorizar solo e induzir procura. Densificação sem serviços agrava congestionamento e deslocação de residentes. Corredor previsto não concede direito de construir nem compromisso de equipamentos.

Mitigação: Modelar redes/procura, fasear com serviços e avaliar distribuição de custos e benefícios.

Indicadores: Tempo e custo reais até emprego e serviços, frequência, capacidade e distância pedonal em rede.

Alternativas: Comparar expansão, densificação e reabilitação pelo custo residencial completo, não pelo solo isolado.

8. Construir para mais de uma geração

Avaliar energia, manutenção e risco para além do preço inicial.

Evidência: Investimento, operação e energia são dimensões distintas; não existe uma poupança energética universal validada.

Conforto térmico/acústico, acessibilidade universal, tipologias e integração urbana. Avaliar cheias, incêndio, calor, água e passivos ambientais antes da contratação. Gestão profissional e manutenção preventiva. Medir consumos e encargos após ocupação, com desconto e valor residual explícitos.

Objetivo: Plano de manutenção e requisitos verificáveis em cada operação apoiada, com avaliação de ciclo de vida de pelo menos 30 anos.

Instrumentos: Requisitos técnicos, cadernos por desempenho, certificação e contratos de manutenção, sujeitos a validação por projeto.

Responsáveis: Donos de obra, operadores, projetistas, fiscalização e entidades competentes; moradores na avaliação pós-ocupação.

Custos: O laboratório representa fluxos hipotéticos. Não quantifica benefícios de saúde, energia ou produtividade sem medições.

Calendário: Desde 2027 no desenho; avaliação pós-ocupação e manutenção para além de 2036.

Impacto: Pode evitar custos futuros; depende de utilização, energia e manutenção efetivas.

Objeções: Exigências excessivas podem reduzir a quantidade produzida com orçamento limitado. Condomínio e operação podem excluir agregados mesmo com renda reduzida. Requisitos devem ser proporcionados e compatíveis com normas e contratação.

Mitigação: Comparar custo total e desempenho; mínimos legais e testes para exigências adicionais, incluindo encargos dos residentes.

Indicadores: Energia, conforto, defeitos, acessibilidade, manutenção e custo de ciclo de vida reais.

Alternativas: Rejeitar poupanças que violem segurança. Avaliar requisitos adicionais pelo benefício demonstrável.
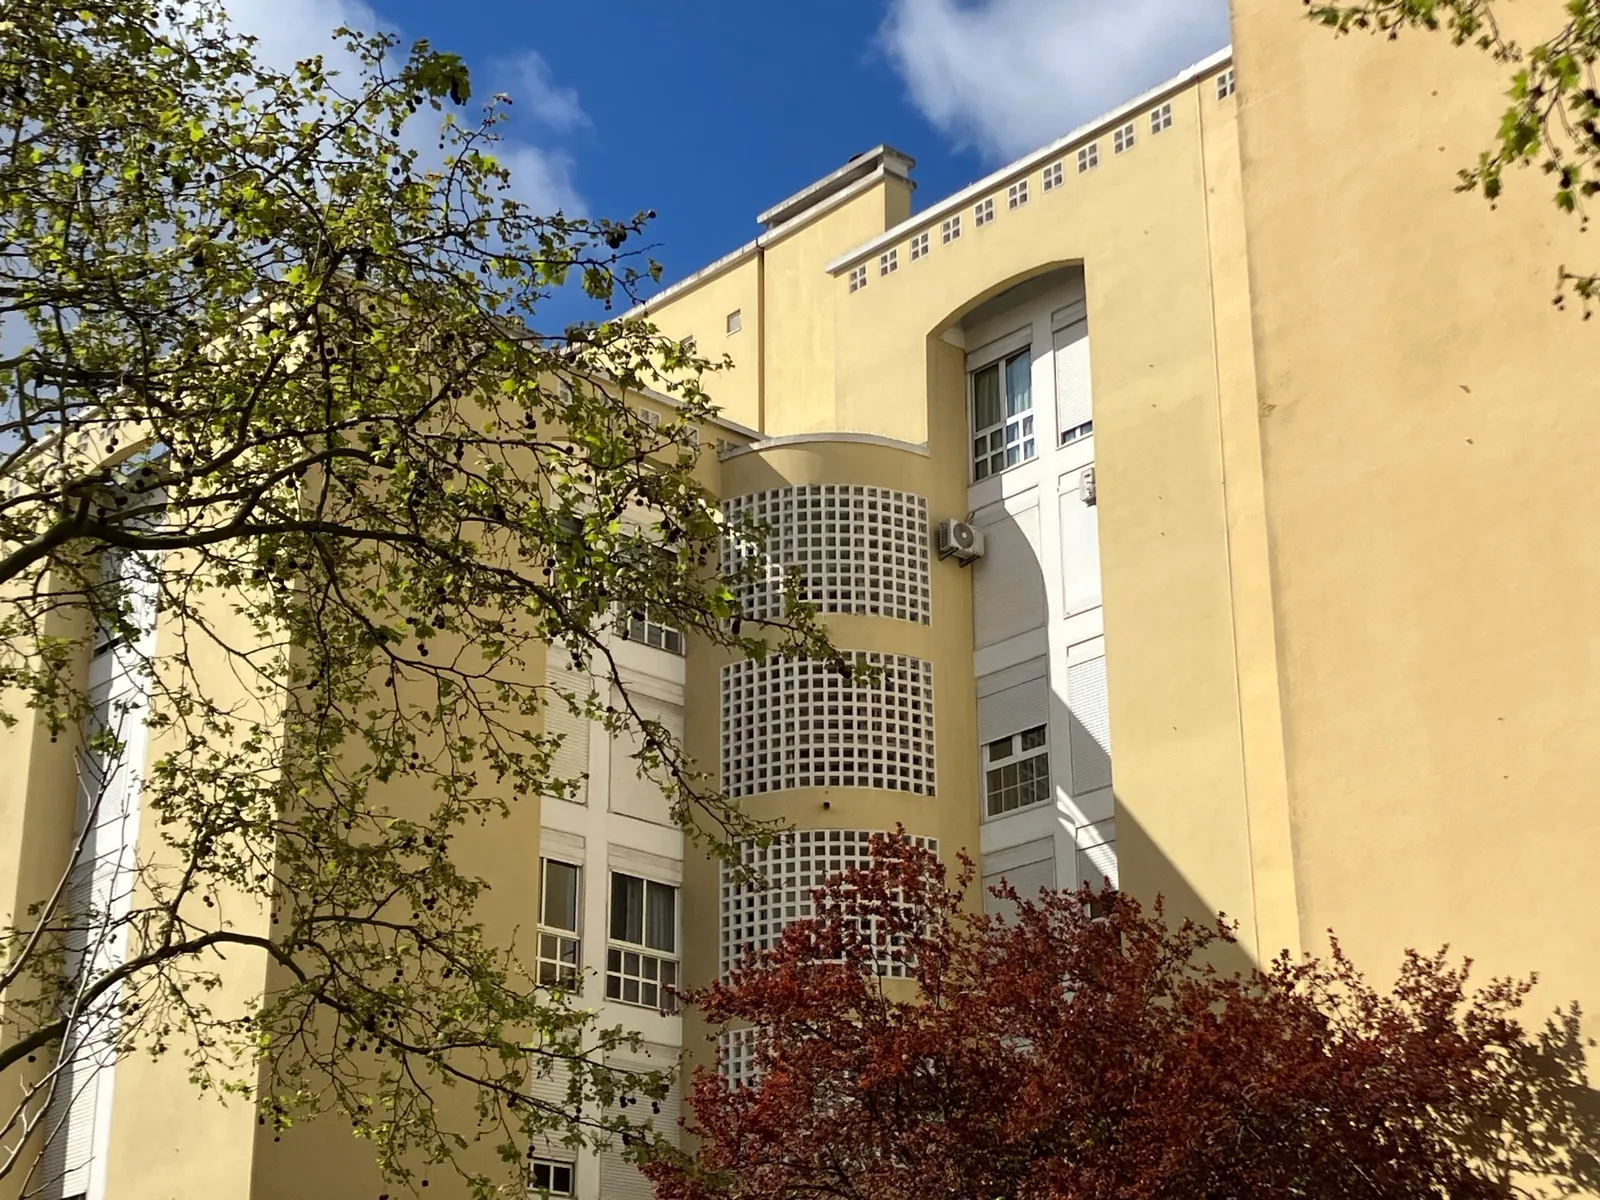
03 / Onde executar

Dezoito municípios. Diferentes graus de preparação.

O mapa localiza a procura e o contexto municipal das oportunidades. O modelo central distribui necessidades, não terrenos aptos, licenças ou entregas.

OCEANO ATLÂNTICOCascaisLisboaLouresMafraOeirasSintraVila Franca de XiraAmadoraOdivelasAlcocheteAlmadaBarreiroMoitaMontijoPalmelaSeixalSesimbraSetúbalTEJO

Cor mais escura: mais procura de nova construção no modelo central. Limites DGT/CAOP via LNEG; geometrias simplificadas reutilizadas de Território. Corredores assinalados por município, sem traçado ou isócronas. Projetos sem geometria verificada não recebem pins ou parcelas fictícias.

Vista aérea de Lisboa. Fotografia documental de contexto, sem identificar capacidade edificável.
Baixa e frente ribeirinha de Lisboa, vista aérea de 26 de setembro de 2016. Enquadramento adaptado. Neitram ↗ · CC BY-SA 4.0 ↗. Contexto urbano, não prova de capacidade ou promoção.

Planos e propostas: Vale de Santo António, 2 407 fogos planeados; Malha 17, até 299 propostos. Estados diferentes, sem calendário de entrega confirmado.

Empreitadas: Monte da Caparica, 394 fogos em cinco empreitadas documentadas; confirmar entrega e ocupação. Não contar automaticamente no período 2027–2036.

Reconversão: Almada Nascente/Margueira, Barreiro e Seixal exigem remediação, redes, direitos e faseamento. Habitantes previstos ou hectares industriais não são fogos autorizados.

Corredores e expansão: Sintra, Loures/Odivelas, Seixal e reservas de Setúbal/Palmela permanecem sujeitos a estudos de rede e parcelas. Os 3 834 ha de AUGI não são reserva livre.

A validação da capacidade edificável exige parcela, titularidade, PDM, servidões, infraestruturas e direitos existentes. Consultar fontes, mobilidade e carteira territorial →

Os 18 municípios e a distribuição central verificável
MunicípioNovasExistentesha a 100/haOrigem
Alcochete5933325,9Modelação própria · cenário central
Almada8694497486,9Modelação própria · cenário central
Amadora12 0967378121,0Modelação própria · cenário central
Barreiro3870194538,7Modelação própria · cenário central
Cascais9268564192,7Modelação própria · cenário central
Lisboa34 08421 095340,8Modelação própria · cenário central
Loures10 9636074109,6Modelação própria · cenário central
Mafra3076157030,8Modelação própria · cenário central
Moita3547187935,5Modelação própria · cenário central
Montijo3028133830,3Modelação própria · cenário central
Odivelas8316426183,2Modelação própria · cenário central
Oeiras6933415369,3Modelação própria · cenário central
Palmela2965142529,6Modelação própria · cenário central
Seixal8141374381,4Modelação própria · cenário central
Sesimbra176690517,7Modelação própria · cenário central
Setúbal5175267551,8Modelação própria · cenário central
Sintra19 15410 812191,5Modelação própria · cenário central
Vila Franca de Xira5119279551,2Modelação própria · cenário central

Arredondamento apenas na apresentação; cálculos usam valores integrais. Não há distribuição municipal validada para os cenários contido e de pressão elevada.

04 / Primeiro, criar condições de execução

Cinco iniciativas para começar. Prioridades que pode discutir.

A ordem editorial de arranque é uma sequência de dependências: diagnóstico, parcelas, governação/capital, pilotos e medição administrativa. A matriz permite testar outros pesos, sem transformar juízos qualitativos em ciência.

01

Auditar necessidades, obras e ocupação

Evita contar ou financiar duas vezes a mesma solução.

Acordo de dados e validação municipal; ação administrativa proposta.

Apreciação ponderada: 4,50 / 5 · Eixo 3
02

Publicar prazos e testar processos comuns

Mede a reforma em vigor antes de propor mais legislação.

Equipas e sistemas; respeitar competências legais.

Apreciação ponderada: 3,80 / 5 · Eixo 6
03

Validar a primeira carteira parcelar

Direitos, redes e serviços condicionam toda a execução.

Municípios, DGT/CCDR e operadores; estudos e decisões próprios.

Apreciação ponderada: 3,70 / 5 · Eixo 1
04

Formalizar governação e capital plurianual

Cada operação precisa de responsável, capital e manutenção.

Acordos com Estado e municípios e autorização orçamental.

Apreciação ponderada: 3,50 / 5 · Eixo 3
05

Contratar pilotos em operações maduras

Testa custo, acesso e execução com operadores diferentes.

Direitos, projeto, financiamento e contratação validados.

Apreciação ponderada: 3,30 / 5 · Eixo 2

Ferramenta de ponderação

Que prioridades resultam dos seus critérios?

Altere a importância dos dez critérios e observe como muda a ordenação das cinco iniciativas apresentadas acima.

Pontuações editoriais, não uma avaliação causal. Pesos todos nulos não produzem recomendação.

Notas de origem, dependências e limites da priorização
IniciativaAcessoRapidezMenor custo fiscalExecuçãoEvidênciaViabilidade jurídicaMenor risco adversoLongo prazoMenos dependênciasRobustez
Auditar necessidades, obras e ocupação4554554445
Validar a primeira carteira parcelar4343434525
Formalizar governação e capital plurianual4333433525
Contratar pilotos em operações maduras5323333434
Publicar prazos e testar processos comuns3454443434

Não existe avaliação causal que valide estas pontuações. Inventários e reporte podem ser iniciados administrativamente; financiamento exige autorização competente; coordenação necessita de acordos; mudanças legais precisam de processo legislativo. Uma medida bem classificada pode continuar bloqueada por dependências.

Simulador estratégico · 2027–2036

Que resposta habitacional pode o programa entregar?

Teste procura, reutilização, construção, solo, custos, financiamento e execução. Compare necessidade modelada, programa assumido e entregas simuladas.

Cenários condicionais, com pressupostos e limitações explícitos. Não representam compromissos municipais nem previsões de preços.

06 / Roteiro e responsabilização

Uma casa anunciada não é uma casa entregue.

A sequência administrativa varia por operação. Financiamento e licenciamento podem decorrer em paralelo; um estado não comprova os seguintes.

  1. Anunciado
  2. Planeado
  3. Financiado
  4. Licenciado
  5. Em construção
  6. Concluído
  7. Ocupado

Fase proposta · 2027

Preparar e verificar

Acordo institucional, inventário, baseline, carteira inicial, financiamento e critérios de elegibilidade.

Marco de decisão: Sem responsável, direitos e capital, não avançar para contratação.

Risco: Dados e equipas insuficientes.

Responsabilidade atribuída, por acordo.

A unidade técnica proposta utiliza preferencialmente estruturas existentes. Acordos e decisões de financiamento formalizam cada mandato. Participam também operadores, cooperativas e representantes de moradores, inquilinos e proprietários.

EixoResponsabilidade propostaReporte e verificação
1. Solo preparado, antes da promessaMunicípio de cada operação; coordenação proposta AML; DGT/CCDR-LVT e operadores de redes; Estado enquanto proprietário ou financiador.Operações com titularidade e edificabilidade validadas / total da carteira; custo e prazo de preparação. · trimestral por operação; auditoria anual.
2. Produzir para necessidades diferentesIHRU e municípios nos seus programas; operadores públicos, privados e cooperativos contratados.Concluídos e ocupados por regime; duração das contrapartidas; custo público líquido por agregado, quando mensurável. · trimestral por operação; auditoria anual.
3. Capacidade pública com contas clarasGoverno/IHRU, AML e municípios mediante acordo; gestores de operação e auditor independente.Desvio de prazo/custo, completude do reporte e despesa de gestão por solução entregue. · trimestral por operação; auditoria anual.
4. Recuperar o que pode voltar a servirMunicípios/IHRU, proprietários aderentes, operadores e serviços de justiça nos litígios.Ocupação adicional verificada; recuperação de casas já ocupadas em indicador separado; custo e recuperação do apoio. · trimestral por operação; auditoria anual.
5. Previsibilidade para quem arrendaGoverno/IHRU, municípios, justiça/mediadores, proprietários e inquilinos.Sobrecarga efetiva, contratos formais, duração/desfecho de litígios, oferta de longa duração e mobilidade. · trimestral por operação; auditoria anual.
6. Menos desperdício, com qualidadeMunicípios, Governo/IHRU, entidades de formação, operadores e fiscalização independente.Dias por fase, €/m² bruto, €/fogo entregue, retrabalho, energia e manutenção. · trimestral por operação; auditoria anual.
7. Uma casa ligada à vidaMunicípios, AML/TML, operadores de ferrovia/metro, IP e operadores de redes e serviços, mediante programação formal.Tempo e custo reais até emprego e serviços, frequência, capacidade e distância pedonal em rede. · trimestral por operação; auditoria anual.
8. Construir para mais de uma geraçãoDonos de obra, operadores, projetistas, fiscalização e entidades competentes; moradores na avaliação pós-ocupação.Energia, conforto, defeitos, acessibilidade, manutenção e custo de ciclo de vida reais. · trimestral por operação; auditoria anual.

IHRU, AML e municípios conservam competências existentes. Esta matriz não é uma delegação legal nem um compromisso dessas entidades.

07 / Escrutínio e avaliação

O programa tem de poder falhar um teste. E mudar.

Revisão crítica simulada pela equipa editorial, a partir de sete perspetivas. Não são pareceres de especialistas externos, consenso fabricado ou certificação científica.

Finanças públicas

Vulnerabilidade: Dívida, garantias e benefícios fiscais podem ocultar exposição.

Correção incorporada: Separar investimento, capital público, receita não arrecadada e passivos; sem conclusão de sustentabilidade sem contas consolidadas.

Política social

Vulnerabilidade: Apoio à oferta pode chegar tarde e excluir famílias vulneráveis.

Correção incorporada: Proteção dirigida, elegibilidade e resultados por rendimento, sem retirar apoios antes de alternativa.

Incentivos e concorrência

Vulnerabilidade: Apoios podem capitalizar-se no solo e substituir investimento privado.

Correção incorporada: Concorrência, adicionalidade, comparador e avaliação da incidência fiscal.

Urbanismo

Vulnerabilidade: Hectares e distância em linha reta não demonstram capacidade urbana.

Correção incorporada: Parcelas, acessibilidade em rede, serviços, risco e redes como condições de entrada.

Direito

Vulnerabilidade: Programa não antecipa competências ou reformas ainda não vigentes.

Correção incorporada: Matriz de responsabilidades proposta e verificação jurídica por operação.

Construção

Vulnerabilidade: Média anual não é capacidade de empreitada; industrialização não garante poupança.

Correção incorporada: Faseamento condicional, pilotos e testes de capacidade, inflação e atraso.

Avaliação

Vulnerabilidade: Mercado pode mudar por fatores externos ao programa.

Correção incorporada: Pré-registar hipóteses e usar implementação faseada e grupos comparáveis quando defensável.

Avaliar adicionalidade, não celebrar correlações.

Pré-registar por instrumento a hipótese de impacto, população elegível, baseline, resultado, período e custo. Usar implementação faseada, grupos comparáveis e diferenças-em-diferenças apenas quando tendências e seleção o permitirem. Sem grupo válido, apresentar avaliação descritiva e limites.

Exemplos: piloto de arrendamento com garantia mede adesão, incumprimento e esforço aos 12 e 24 meses; piloto construtivo compara custo total e desempenho entre operações semelhantes; simplificação mede prazos por fase e qualidade. Juros, emprego, migração e medidas nacionais são fatores externos a controlar.

Reportar desvios trimestralmente e realizar avaliação independente anual. Não há limiar de sucesso causal pré-fabricado: baseline e desenho de avaliação devem fixá-lo antes do piloto. Interromper expansão quando o instrumento não demonstra adicionalidade ou apresenta dano/custo desproporcionado.

Testar o que pode correr pior.

Custo, juros, inflação, demografia, menor reutilização, atraso e capacidade contratada estão nos controlos do laboratório. Infraestrutura adicional e capital público também podem ser alterados. Contencioso e mão de obra entram como testes de atraso/capacidade, sem coeficiente causal inventado. Procura induzida por transportes exige modelo de rede e não foi quantificada.

Aplicar testes de stress →

08 / Transparência

Distinguir o que existe do que se propõe.

Dado oficial observadoInvestigação / síntese institucionalEstimativa derivadaHipótese de planeamentoProjeção / simulaçãoProposta normativaInformação por validar
Quadro legal e institucional em outubro de 2026

Triagem institucional, não parecer jurídico nem inventário exaustivo. Aplicação e disposições transitórias exigem verificação por operação. Consulta: 2026-10-26.

IHRU: Política nacional e programas habitacionais, articulação e acompanhamento nos instrumentos próprios. Fonte ↗

AML: Articulação dos 18 municípios e plano de ação habitacional; coordenação proposta não substitui competências municipais. Fonte ↗

Municípios: Planeamento, licenciamento e programas locais no quadro legal aplicável; acordos e decisões competentes por operação. Fonte ↗

Bibliografia, fontes e limitações

OCDE Economic Surveys: Portugal 2026

2026-01-06 · Diagnóstico, licenciamento, oferta e apoio social. O corte de dados não verifica legislação posterior.

Consultar publicação ↗

OCDE Portugal 2026, capítulo 4: Housing affordability

2026-01-06 · Secções 4.2.1, 4.2.3 e 4.3: planeamento, previsibilidade e apoios dirigidos. Benefícios podem capitalizar-se nas rendas quando a oferta é rígida; sem coeficiente local validado.

Consultar publicação ↗

Comissão Europeia, Country Report Portugal 2026, SWD(2026)222

2026-06-03 · Housing e anexo 16: coordenação, financiamento e operadores. Metas mencionadas para agosto não comprovam entregas posteriores. Não substituir universos do comparador OCDE PH4.2.

Consultar publicação ↗

OCDE, Housing Taxation in OECD Countries

2022-07 · Capítulo 3, incidência fiscal e elasticidades. Sem percentagem de transmissão do IVA validada para a AML.

Consultar publicação ↗

Base: modelação própria dos cenários, distribuição municipal e custos do programa. Os custos de referência são hipóteses unitárias, não índices anuais em euros. Os pressupostos e as fórmulas são apresentados neste capítulo.

Foram identificadas duas divergências de informação: crescimento de 337 884 numa síntese anterior, versus 337 271 na série verificada; e rótulo «Habitação pública em 2021: vagos» que não deve restringir ao parque público os 159 776 vagos totais. Não se usam esses rótulos/resumos para calcular este programa.

As bases de agregados divergem entre fontes. O modelo mantém 1 192 984 agregados na base do modelo, sem substituir silenciosamente outras séries do site. Os planos, propostas, obras e ocupações não são somados como oferta nova comprovada.

Recomendações são discutíveis e não consenso científico universal.

Sem efeitos próprios estimados sobre preços, receitas fiscais, multiplicadores, produtividade ou saúde.

Resultados financeiros do laboratório são condicionais aos parâmetros editáveis.

Todas as responsabilidades do novo programa são propostas sujeitas a aprovação e competências existentes.

09 / A prestação pública de contas

Tempestade Perfeita. Um resultado que se pode verificar.

O sucesso exige casas adequadas efetivamente ocupadas, acesso compatível com rendimentos e encargos públicos e territoriais sustentáveis. O volume construído é uma parte da avaliação.

Dimensão e medidaValor de partidaFonte / periodicidadeMeta ou trabalho necessário
Acessibilidade económicaSobrecarga efetiva e esforço de compra/arrendamentoSem baseline homogénea AML validadaINE/Eurostat e beneficiários · anualDiagnóstico por regime/rendimento em 2027 antes de fixar redução.
DisponibilidadeConcluídos, ocupados e mobilização líquida5 877 novos fogos AML em 2025, provisório; não ocupaçõesINE e registo de operações · anual/trimestralCenários condicionais; separar ocupação e melhoria de casas já ocupadas.
ExecuçãoPrazo por fase, custo entregue e execução orçamentalSem série consolidada comparávelMunicípios, donos de obra e contas · trimestralSérie comparável em 2027 antes de metas de redução.
Qualidade de vidaAcesso em rede, conforto e estabilidadeSem observação metropolitana integradaOperadores e avaliação pós-ocupação · anualDefinir horários e segmentos; medir energia e deslocações reais.
SustentabilidadeEncargos, garantias, solo servido e riscoExposição pública e solo apto não quantificadosContas auditadas, SIG e redes · anualRegisto das responsabilidades e plano de manutenção por operação.

O que alcançar? Respostas adequadas a necessidades distintas, com metas condicionais e ocupação comprovada.

O que vem primeiro? Diagnóstico, parcelas, responsabilidades, capital e capacidade das redes.

Quem faz o quê? Gestor por operação e acordo entre as entidades competentes, sem competências presumidas.

Quanto custa? Intervalos e cenários verificáveis; orçamento público consolidado ainda por fechar.

Como medir? Dados trimestrais, auditoria anual e avaliação por rendimento, qualidade, acesso e custo.

E se não funcionar? Rever o desenho, proteger beneficiários e não generalizar instrumentos sem adicionalidade.

A proposta não pede confiança no resultado. Cria condições para verificar se o merece.

CAPÍTULO 10Metodologia e bibliografia

A confiança começa nos limites.

Fontes, definições e pressupostos: as condições para uma investigação verificável.

CONTINUAR A LEITURA

Esta investigação independente cruza estatísticas oficiais, referências bibliográficas e modelação própria. Cada indicador identifica a fonte, a geografia, o período e a natureza da evidência. As reproduções secundárias e as limitações de verificação são assinaladas junto dos resultados.

Observado

Estatísticas ou registos publicados pelas fontes identificadas. Identificados por ano e geografia.

Derivado / estimado

Cálculos aritméticos, indicadores teóricos e efeitos estimados. A fórmula ou limitação acompanha o número.

Cenário

Hipóteses condicionais de planeamento. Não são previsões oficiais, défices medidos ou viabilidade comprovada.

Limitações e pontos de atenção identificados
  • Geografia: construção e residentes estrangeiros são dados nacionais; prestação é do concelho de Lisboa; parque, agregados e cenários abrangem a AML.
  • Séries em falta: salários mínimos e médios, preços anuais por m², população anual e construção por município não têm cobertura integral e comparável em todos os exercícios da investigação.
  • Censos de 2021: a classificação do AL limita a comparação do parque. Os valores em milhões estão arredondados.
  • Custos: a comparação sintética de aproximadamente 140% de valorização das casas não dispõe de uma tabela anual reproduzível; por isso, não foi transformada numa série. As bases dos índices e a cobertura das séries verificadas são apresentadas no capítulo Custos.
  • Bibliografia: a referência [2] corresponde ao REOT 2022, embora tenha sido citada com data de 2024. Na referência [5], a data de outubro e a edição de 22 de maio não estão reconciliadas. Estas divergências de edição permanecem por verificar.
  • Rastreabilidade: a referência [14] remete para a página geral da CMVM, sem acesso direto ao quadro primário. Não se infere uma quota residencial dos fundos. A referência [7] identifica a modelação própria, cujos pressupostos são apresentados nos capítulos Território e O Futuro.
  • Modelo municipal: a soma dos 18 municípios foi verificada: 146.788. A distribuição indica procura modelada, não a localização juridicamente validada da oferta.
  • Simulações: os exercícios demográficos simplificados são distintos dos cenários de necessidades ajustadas. Não medem, por si só, carências acumuladas nem efeitos sobre preços.
Matriz de robustez da evidência
AfirmaçãoRobustez da evidênciaLimite
Quebra da construção nacionalElevadaNão mede diretamente a AML
Crescimento do stock AMLModeradaRutura de classificação em 2021
Acessibilidade à compra em LisboaElevadaIndicador teórico, não contrato real
Airbnb e preçosElevada, localizadaNão extrapolar para a AML
Imigração: fração da valorizaçãoInsuficienteSem estimativa causal própria
Fundos: quota residencialInsuficienteAtivos incluem usos não residenciais
Solo urbano não artificializadoModeradaNão equivale a lotes edificáveis
147 mil novas habitaçõesCenário condicionalNão é défice oficialmente medido

Referências da investigação

Fontes abertas à consulta.

  1. [1]

    INE / Pordata

    Fogos concluídos em construções novas para habitação familiar, 1995-2025. Valores selecionados da série estatística; 2025 provisório.

    Consultar referência ↗
  2. [2]

    Câmara Municipal de Lisboa

    REOT, indicadores censitários do parque habitacional. Censos 2001, 2011, 2021.

    Consultar referência ↗
  3. [3]

    Banco de Portugal

    Boletim Económico, março de 2026, caixa 3, pp. 25-31. Ligação à reprodução da publicação, alojada na RTP.

    Consultar referência ↗
  4. [4]

    AIMA

    Relatório de Migrações e Asilo 2024, publicado em 2025.

    Consultar referência ↗
  5. [5]

    IHRU

    Estudo sobre o Acesso a uma Habitação Condigna, 2018 a 2025, quadros 14 e 16.

    Consultar referência ↗
  6. [6]

    Franco & Santos (2021)

    The impact of Airbnb on residential property values and rents: Evidence from Portugal. Regional Science and Urban Economics, 88, 103667.

    Consultar referência ↗
  7. [7]

    Modelação própria da investigação

    Cenários habitacionais e distribuição municipal na AML, 2027–2036. Pressupostos, fórmulas e limitações apresentados na investigação.

    Consultar referência ↗
  8. [8]

    INE, Censos 2021

    Agregados domésticos privados, indicador 0011766.

    Consultar referência ↗
  9. [9]

    Câmara Municipal de Almada (2023)

    Relatório de caracterização da zona de Plano de Urbanização, p. 16.

    Consultar referência ↗
  10. [10]

    República Portuguesa (1993)

    Decreto-Lei n.º 163/93, de 7 de maio. Criação do PER.

    Consultar referência ↗
  11. [11]

    Gonçalo Antunes (2019)

    Política de habitação social em Portugal: de 1974 à actualidade. Forum Sociológico.

    Consultar referência ↗
  12. [12]

    Allegra & Tulumello (2020)

    Habitação social e segregação da pobreza: uma reflexão a partir do caso do PER. Rediteia, 52, 155-162.

    Consultar referência ↗
  13. [13]

    Câmara Municipal de Lisboa (2009)

    Programa Local de Habitação, 1.ª fase, volume I, p. 345. EPUL Jovem.

    Consultar referência ↗
  14. [14]

    CMVM (2026)

    Indicadores de fundos imobiliários, setembro de 2026. Referência genérica, sem ligação direta ao quadro primário.

    Consultar referência ↗
  15. [15]

    Eurostat (2026)

    Construction producer prices / construction cost index, sts_copi_a. A base do índice desta comparação sintética não foi identificada.

    Consultar referência ↗
  16. [16]

    República Portuguesa (1968)

    Decreto n.º 48 542, servidões aeronáuticas do Aeroporto de Lisboa.

    Consultar referência ↗
  17. [17]

    CCDR LVT (2025)

    REOT Lisboa e Vale do Tejo 2024, versão final de outubro de 2025.

    Consultar referência ↗
  18. [18]

    Câmara Municipal de Lisboa (2025)

    Plano de Urbanização do Vale de Santo António, alteração de 2025.

    Consultar referência ↗
CAPÍTULO 11O que a evidência permite concluir

Tempestade Perfeita. Uma decisão informada.

Reunir a evidência. Reconhecer os limites. Perceber o que está em causa.

CONTINUAR A LEITURA

I / O diagnóstico final

Uma crise de acesso, com várias escalas.

A investigação documenta uma perda de continuidade na produção, novas necessidades residenciais e um desajuste entre preços e rendimentos. Não demonstra uma causa única.

Entre a expansão dos anos 1990 e o retrato disponível em 2026, mudaram a oferta, os agregados, os usos e as condições de financiamento. Construir e mobilizar o parque são respostas distintas. O número de casas, isoladamente, não diz quem consegue habitá-las.

Preços e rendimentos delimitam o acesso; crédito altera a prestação; demografia e dimensão dos agregados alteram as necessidades. Solo, emprego, transportes e serviços determinam a utilidade de uma localização. Estes mecanismos coexistem, sem que este estudo estime o peso causal de cada um.

Reler a trajetória · 1990–2026

Ler toda a cronologia e as fontes

Anos 1990 · A cidade alarga-se à metrópole.

A expansão residencial, o crédito e a promoção habitacional transformaram a geografia onde se vive. A cronologia documenta essa trajetória, sem medir o contributo isolado de cada instrumento.

Fontes e contexto no Ciclo histórico →

1993 · Respostas para necessidades diferentes.

O PER, criado em 7 de maio, dirige-se ao realojamento nas áreas metropolitanas de Lisboa e Porto. A experiência de promoção municipal, incluindo a EPUL, responde também a outros rendimentos. Funções distintas não são resultados diretamente comparáveis.

Decreto-Lei n.º 163/93 · criação do PER ↗

2002 · O máximo é nacional.

Portugal concluiu 125 708 fogos novos, máximo da série 1995–2025. O número permite situar a quebra posterior, mas não é a produção da AML nem uma meta ótima para o futuro.

INE · indicador 0000076 ↗

2011–2021 · O stock abranda. As necessidades mudam.

A variação líquida do parque clássico na AML foi de 13 185 alojamentos. Agregados e ocupação também mudaram. Recenseamentos não revelam, por si só, os percursos de cada imóvel.

INE · Censos, reprodução CML ↗

2015–2016 · A quebra tem datas e geografias.

Portugal atinge o mínimo da série em 2015, com 7 148 fogos novos. Na AML, o menor total desta série surge em 2016, com 1 026. Não são o mesmo ano nem a mesma escala.

INE · indicador 0000076 ↗

2023 · O acesso torna visível o desajuste.

Em Lisboa, o indicador teórico de esforço na compra chega a 102% do rendimento mediano; no arrendamento, a 72%. São exercícios de acessibilidade, não os pagamentos observados de todas as famílias.

Banco de Portugal · caixa 3, março de 2026 ↗

2025–2026 · Recuperação, pressão e dados ainda incompletos.

A AML conclui 5 877 fogos novos em 2025, em estimativas provisórias. As fontes publicadas até outubro de 2026 permitem atualizar parte do diagnóstico, mas não fechar todas as séries anuais de 2026.

INE · obras concluídas, edição consultada em 2026 ↗

Seleção editorial dos períodos já documentados. As datas e intervalos sobrepõem-se quando a evidência o exige; a ordem não estabelece uma cadeia causal.

II / O que sabemos

Sete conclusões. Com a prova à vista.

Os números descrevem dimensões diferentes do problema. Cada um mantém o período, a geografia e o limite que permitem interpretá-lo.

  1. 01 · AML · 18 municípios5 877fogos novos na AML em 20252000, 2016 e 2025

    A produção recuperou, sem regressar à escala anterior.

    A série do INE regista 27 962 fogos em 2000, 1 026 em 2016 e 5 877 em 2025. O último valor é provisório e baseado em estimativas de obras concluídas.

    O que este número permite concluir

    Construção nova não inclui toda a reabilitação nem identifica casas disponíveis a determinado preço. Não se extrapola o máximo nacional de 2002 para a AML.

    Natureza: Observado / estimativa provisória.

    A fonte primária está identificada abaixo; os valores e o método podem ser consultados no capítulo correspondente.

    INE · Estatísticas das obras concluídas · 0000076 ↗

    Aprofundar · A construção →
  2. 02 · AML · 18 municípios+13 185alojamentos clássicos entre Censos2011–2021

    O parque quase estagnou. Os agregados continuaram a aumentar.

    O parque passou de 1 483 717 para 1 496 902 alojamentos clássicos. Na série reconciliada, as famílias clássicas/agregados privados passaram de 1 147 775 para 1 192 984, mais 45 209.

    O que este número permite concluir

    A definição de agregado e a classificação do AL exigem cautela. A diferença entre estas variações não mede um défice. História e Procura conservam outra contagem, incluindo universos distintos: +44 201. Não a fundimos com esta série.

    Natureza: Derivado de observações censitárias.

    A fonte primária está identificada abaixo; os valores e o método podem ser consultados no capítulo correspondente.

    INE · Censos · reprodução CML e CM Vila Franca de Xira ↗

    Aprofundar · Parque e agregados →
  3. 03 · AML · 18 municípios+337 271residentes na mesma série revista2021–2025

    A pressão demográfica recente tem escala metropolitana.

    A soma municipal passa de 3 015 668 residentes em 2021 para 3 352 939 em 2025 na base reconciliada INE/Pordata. O primeiro valor é reconstituído, por município, a partir de 2025 menos a variação publicada.

    O que este número permite concluir

    Não se subtrai ao total de 2025 a população dos Censos 2021, de outra base. Este crescimento não equivale a imigração estrangeira, nem identifica a procura efetiva ou um efeito nos preços. Os saldos disponíveis cobrem 17 municípios e não são usados para explicar integralmente o total de 18.

    Natureza: Derivado de estimativas revistas.

    A fonte primária está identificada abaixo; os valores e o método podem ser consultados no capítulo correspondente.

    INE · estimativas revistas, reproduzidas nos retratos municipais Pordata ↗

    Aprofundar · A procura →
  4. 04 · Município de Lisboa102%prestação teórica / rendimento mediano2023 · publicação em março de 2026

    O rendimento mediano ficou longe da casa mediana.

    No exercício municipal, o rácio é 102% na compra e 72% no arrendamento. Os dois indicadores relacionam uma casa de área mediana e preços/rendas medianos com o rendimento mediano local.

    O que este número permite concluir

    São medidas teóricas de entrada no mercado, não encargos efetivos de uma família nem de todos os contratos. Compra depende dos pressupostos de crédito; arrendamento usa novos contratos. Não são médias da AML.

    Natureza: Indicador analítico do Banco de Portugal.

    A fonte primária está identificada abaixo; os valores e o método podem ser consultados no capítulo correspondente.

    Banco de Portugal · Boletim Económico, março de 2026 · caixa 3, pp. 25–31 ↗

    Aprofundar · Salários, preços e crédito →
  5. 05 · Portugal+163,9%índice de preços da habitação2015–2025 · médias anuais

    Preços de compra e custos de construção seguiram ritmos diferentes.

    O índice de preços de transação passa de 100 para 263,85. No mesmo intervalo, o índice de custos de construção passa de 85,3 para 125,2: +46,8%. Cada variação usa a base da sua própria série.

    O que este número permite concluir

    Valores nominais, sem descontar inflação. O índice de custos não inclui todo o preço do solo, financiamento, impostos e margem. O afastamento entre índices não estima lucro, nem atribui a valorização a uma causa. Indicadores nacionais, não de Lisboa.

    Natureza: Variação nominal derivada de índices.

    A fonte primária está identificada abaixo; os valores e o método podem ser consultados no capítulo correspondente.

    INE / Eurostat · prc_hpi_a e sts_copi_a ↗ · Índice de custos ↗

    Aprofundar · O custo de construir →
  6. 06 · Município de Lisboa · soma de 24 freguesias11 853registos devolvidos pelo RNALExtração de 25/10/2026

    Há usos concorrentes. O registo não mede o seu efeito causal.

    O retrato do RNAL reúne 11 853 registos em Lisboa, com distribuição desigual entre freguesias. É uma fotografia administrativa do serviço, não uma série de habitações retiradas do arrendamento.

    O que este número permite concluir

    Não há campo explícito de atividade/cancelamento nesta extração. Um registo não garante exploração efetiva e as modalidades não equivalem todas a uma casa. Não se transforma o total de ativos de fundos numa quota residencial da AML.

    Natureza: Registo administrativo numa data.

    A fonte primária está identificada abaixo; os valores e o método podem ser consultados no capítulo correspondente.

    Turismo de Portugal · RNAL, serviço OpenData_AL ↗

    Aprofundar · Usos e investimento →
  7. 07 · Sintra, Setúbal e Palmela>1 500 haem cada um de três municípiosCRUS+ 2024 × COS 2018

    Solo urbano estatístico ainda não é capacidade residencial.

    O relatório territorial identifica mais de 1 500 hectares de solo urbano não artificializado em cada um destes municípios. O limiar é agregado, não uma área exata de solo residencial disponível.

    O que este número permite concluir

    Capacidade exige análise parcelar, PDM, titularidade, servidões, infraestrutura e direitos. Não se usam os 3 834 hectares de AUGI como reserva livre. A área teórica do modelo não demonstra disponibilidade.

    Natureza: Informação territorial agregada.

    A fonte primária está identificada abaixo; os valores e o método podem ser consultados no capítulo correspondente.

    CCDR-LVT · REOT LVT 2024, versão final de outubro de 2025 ↗

    Aprofundar · O território →
Paço de Arcos, município de Oeiras. Fotografia documental de contexto, sem identificar capacidade edificável.
Paço de Arcos, Oeiras · 5 de outubro de 2023. Vitor Oliveira from Torres Vedras, PORTUGAL ↗ · CC BY-SA 2.0 ↗. Enquadramento adaptado. Contexto metropolitano, sem inferir propriedade, acessibilidade ou solo disponível.

A casa tem uma morada.
O acesso tem uma geografia.

III / O que ainda não sabemos

Rigor também é saber onde parar.

A investigação sustenta um diagnóstico de pressão. Não fornece uma decomposição causal completa da crise.

O que aconteceu?

5 877 fogos novos na AML · 2025

Estatísticas, registos e indicadores analíticos, com definições e cobertura próprias. Uma estimativa publicada continua a ter erro e revisões possíveis. A sua existência não identifica uma causa.

Rever as sete conclusões →

Atribuir causas exige mais do que tendências coincidentes.

Imigração, turismo, AL, investimento, fiscalidade, regulação e construção podem atuar por mecanismos diferentes. As séries agregadas deste projeto não permitem repartir entre esses fatores uma percentagem da subida dos preços.

Menor oferta pode agravar a pressão; rendimentos, juros e procura externa também alteram a capacidade de pagar. As relações podem ser recíprocas. A evidência localizada sobre Airbnb discutida em Usos não é um coeficiente transferível para toda a AML.

As lacunas têm consequências para as decisões.

Não existe aqui uma série homogénea de preços locais, rendimentos e prestações observadas para todos os anos de 1990 a 2026. A reconstrução de uma casa equivalente é modelada. Preços anunciados, transações e custos de produção não são intercambiáveis.

Não se sabe quantos vagos são habitáveis, estão disponíveis e têm preço compatível com a procura. Nem os registos do RNAL nem o valor total dos ativos de fundos respondem a essa pergunta.

Divergências de versões e limites que permanecem
  • A série reconciliada de agregados privados da Construção e a contagem citada em História/Procura têm universos diferentes. A conclusão identifica ambas, sem corrigir silenciosamente os outros capítulos.
  • As estimativas revistas de população não são os Censos 2021. Saldos natural e migratório disponíveis para 17 municípios não explicam integralmente a soma de 18.
  • O parque clássico de 2021 tem uma ressalva de classificação do alojamento local. Variação líquida do stock não é produção bruta.
  • 2026 é um ano incompleto nas séries disponíveis: não foi inventado um fecho anual. Nas comparações de preços e custos desta conclusão, as variações são nominais.
  • Os custos de referência são hipóteses, sem orçamento contratual, viabilidade parcelar ou custo público líquido integralmente calculados.
  • As diferenças de cobertura, definição e edição entre fontes permanecem explicitadas nos capítulos e na bibliografia. Uma comparação só é válida quando estas diferenças são consideradas.

IV / O que está em causa até 2036

O intervalo é amplo. As condições são concretas.

Três cenários do mesmo modelo, com hipóteses diferentes. Nenhum representa o futuro inevitável ou uma carteira de obras financiadas.

Nova construção modelada · AML · 2027–2036 · fogos

Fonte: modelação própria dos cenários habitacionais da AML. Valores integrais nos cálculos; arredondados na apresentação.

Hipótese central

146 788novas habitações

Soluções no parque existente
82 995
Crescimento populacional / ano
0,8%
Pessoas por novo agregado
2,4
Área bruta teórica, a 100 fogos/ha
1468 ha

Também variam a sobreposição e as taxas de reutilização. Soluções no parque não são automaticamente oferta líquida adicional. Só o central tem distribuição municipal validada neste projeto.

O central equivale a 14 679 fogos novos por ano, numa média aritmética. Não é um calendário. A combinação com 82 995 soluções no parque separa modos de resposta; não permite voltar a somar as carências IHRU, os intermédios e a procura futura.

A sensibilidade territorial é direta: 2446 ha a 60 fogos/ha, 1468 ha a 100 e 1048 ha a 140. São equivalências aritméticas. Não localizam solo, não definem altura e não demonstram edificabilidade.

O investimento ilustrativo central é de 33,85 mil M€ em construção nova, mais 3,32 a 14,94 mil M€ no parque. As hipóteses unitárias não são preços de empreitada; investimento total e despesa pública líquida são conceitos diferentes.

Se a resposta ficar aquém

A pressão pode persistir. A sua dimensão não está prevista.

Se necessidades crescerem mais depressa do que a oferta adequada e acessível, o desajuste pode prolongar-se. Juros, rendimentos, localização, usos e a reação do mercado alteram esse resultado. O estudo não projeta uma renda ou um preço para 2036.

Para alterar a trajetória

Da quantidade potencial à casa ocupada.

Solo validado, financiamento, equipas, infraestruturas, manutenção e critérios de acesso têm de funcionar em conjunto. A combinação de promoção privada, pública e cooperativa deve ser avaliada pelos resultados, custos e riscos. Nenhuma forma de promoção é suficiente por definição.

As propostas, prioridades e fases de execução já estão em O Futuro. Aqui retêm-se os fundamentos e os limites, sem repetir o programa.

Consultar a estratégia independente 2027–2036 →
Antes de transformar o cenário num programa
  1. Completar as séries municipais de construção, preços e rendimentos.
  2. Inventariar parcelas, titularidade, condicionantes e infraestruturas.
  3. Associar metas a financiamento, mão de obra e transportes.
  4. Publicar trimestralmente licenças, obras, entregas e ocupação efetiva.

A carteira deve distinguir operações maduras, reconversões com estudos ambientais e expansão planeada junto de transportes. Esta é uma condição de execução proposta pela investigação, não uma ordem universal de prioridade demonstrada pelos dados.

V / A mensagem final

O critério de êxito está na vida que a casa permite.

Mais famílias em casas adequadas. Menor sobrecarga financeira e energética. Melhores acessos a emprego e serviços. Menos segregação.

Esta é a finalidade proposta pela investigação, não um resultado já alcançado. As opções têm custos, benefícios e conflitos legítimos. Decidir com rigor exige tornar esses compromissos visíveis e avaliar o que se entrega, a quem chega e por quanto tempo.

Investigação aberta

A conclusão deve poder ser verificada.

A evidência permanece disponível para consulta, crítica e reutilização.

Dados consultados para esta síntese: 26 de outubro de 2026.

Vista de telhados e fachadas de Lisboa a partir da Rua da Palmeira, com o Tejo ao fundo.

Lisboa, Tempestade Perfeita

O objetivo não são edifícios.
São vidas que cabem na cidade.

A evidência não escolhe por nós.
Permite-nos escolher com mais responsabilidade.

Voltar à pergunta de partida ↑
Rua da Palmeira, Lisboa · 17 de janeiro de 2026. Fotografia documental de Alexkom000 ↗ · CC BY 4.0 ↗. Recorte e tratamento tonal de apresentação.